グローバルなサプライチェーンが複雑化を極める現代において、ファッション・アパレル業界の競争優位性は、単なるデザインの良し悪しだけでは決まりません。「必要な時に、最適な状態で、正確に届ける」というロジスティクスの品質こそが、ブランドの信頼を支える最後の砦となります。今回分析する株式会社エル・ロジスティクスは、東証プライム上場企業である株式会社ルックホールディングスの物流中枢を担う重要拠点です。アパレル製品特有の繊細な取り扱いと、厳格な検品プロセスを武器に、同社がどのような財務基盤を構築し、物流業界の「2024年問題」という荒波を越えようとしているのか。最新の第18期決算公告(2025年12月期)から、その経営戦略の核心を専門的な視点で解き明かしていきます。
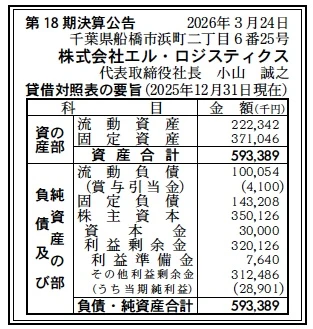
【決算ハイライト(第18期)】
| 資産合計 | 593百万円 (約5.9億円) |
|---|---|
| 負債合計 | 243百万円 (約2.4億円) |
| 純資産合計 | 350百万円 (約3.5億円) |
| 当期純利益 | 29百万円 (約0.3億円) |
| 自己資本比率 | 約59.0% |
【ひとこと】
第18期の決算は、自己資本比率が約59.0%と物流企業としては非常に高い水準を維持しており、盤石な財務体質が際立っています。当期純利益29百万円を確保しつつ、利益剰余金を320百万円まで積み上げている点は、ルックグループの物流インフラとして長年にわたり安定した運営を続けてきた証と言えるでしょう。
【企業概要】
企業名: 株式会社エル・ロジスティクス
設立: 2008年
事業内容: アパレル製品・商品の物流・保管・検査(検品)を主軸とする、ルックグループの物流専門企業。
https://www.look-holdings.jp/sp/group/l-logistics/
【事業構造の徹底解剖】
同社の事業は「物流・保管・検査事業」に集約されます。具体的には、以下の部門等で構成されています。
✔アパレル特化型物流・保管サービス
親会社である株式会社ルックホールディングスが展開する多彩なアパレルブランド(A.P.C.、Il Bisonte等)の製品を一手に引き受ける物流機能を担っています。単なる「モノの移動」にとどまらず、アパレル製品特有のハンガー保管や折り畳み管理、繊細な素材に対応した倉庫内環境の維持など、高度な専門性を有しています。千葉県船橋市の三井不動産ロジスティクスパーク船橋IIという最新の大型物流拠点に拠点を置くことで、港湾や主要都市へのアクセスを最適化し、効率的な配送網を実現している点が強みと考えます。
✔製品検査(検品)および補修事業
同社の最大の特徴は、物流工程の中に組み込まれた「検査」機能にあります。海外工場や国内拠点で生産された衣料品が市場に出る前に、針の混入がないかを確認する検針、外観の傷や汚れをチェックする目視検査、さらにはサイズ測定などを徹底して行います。このプロセスにより、店頭やEC利用者の元に不良品が届くリスクを最小化しており、ブランド価値を守る品質保証の要としての役割を果たしています。アパレル商社やメーカーにとって、物流と検査をワンストップで行える環境は、リードタイム短縮とコスト削減を両立する大きな付加価値となっていると推測します。
✔ルックグループ内外への3PL展開
グループ内物流の安定的な需要を基盤としつつ、そのノウハウをグループ外の生産・OEM事業などへも波及させる3PL(サードパーティー・ロジスティクス)的な性格も持ち合わせています。生産・OEM事業を担う株式会社ルックモード等との密接な連携により、川上から川下まで一貫した情報共有が可能となり、在庫の適正化や欠品ロスの削減に寄与しています。アパレル業界の商慣習に精通したスタッフがオペレーションを行うことで、突発的な販促イベントや季節変動による物量の増減にも柔軟に対応できる組織体制を構築しているのが同社の独自性であると考えられます。
【財務状況等から見る経営環境】
✔外部環境
アパレル業界の外部環境は、コロナ禍以降の外出機会の増加に伴う需要回復が見られる一方で、原材料費や燃料費の高騰、さらには急激な円安による仕入れ価格の上昇など、極めて複雑な局面にあります。特に物流業界においては、いわゆる「2024年問題」に端を発するドライバー不足や労働時間の制限が、配送コストの増大とリードタイムの延長という形で重くのしかかっています。このような状況下では、単なる配送効率の追求だけでなく、拠点の集約やデジタル活用による倉庫内作業の自動化が不可欠となっています。同社が拠点を置く船橋エリアは、物流施設が集積する日本屈指のホットスポットであり、高い利便性と引き換えに賃料負担や人件費の競争も激しい環境にあります。しかし、EC市場の継続的な成長により、アパレル製品の「少量多頻度配送」や「返品物流」への対応ニーズはさらに高まっており、高度な検品機能を持つエル・ロジスティクスのような企業にとっては、高品質な物流サービスを武器に優良顧客を繋ぎ止めるチャンスであるとも言えます。サステナビリティへの意識の高まりから、配送時のCO2削減や梱包材のリサイクルなど、環境配慮型のロジスティクス提案も求められるようになっていると推測します。
✔内部環境
第18期のバランスシートを読み解くと、総資産593百万円のうち固定資産が371百万円と約6割を占めており、物流設備や検査機器、あるいは最新の物流パーク内での設備投資が着実に行われていることが伺えます。流動資産は222百万円であり、短期的な支払い能力を示す流動比率は200%を超え、極めて健全な状態です。負債の部では、流動負債が100百万円、固定負債が143百万円となっており、有利子負債の詳細は不明ながらも、自己資本350百万円に対して負債合計243百万円と、レバレッジを抑えた堅実な経営スタイルが見て取れます。特に、賞与引当金を4百万円計上しており、従業員の処遇維持に配慮している点もポジティブな要素です。資本金30百万円に対し、利益剰余金が320百万円と10倍以上にまで膨らんでいる点は、2008年の設立以来、着実に利益を蓄積してきた同社の安定性を象徴しています。ルックホールディングスの100%子会社という立場もあり、グループの経営方針に沿った戦略的な投資判断が迅速に行える体制にあることが、内部的な強みとなっていると考えられます。一方で、資産規模に対して当期純利益29百万円という水準は、物流コストの増加分を適切にグループ価格に転嫁しつつも、過度な利益を追求せず、グループ全体のコスト抑制に貢献しているという戦略的なポジティブ・マージンの結果であると推測します。
✔安全性分析
財務の安全性については、特筆すべき安定感を示しています。自己資本比率約59.0%という数値は、土地や建物を自社保有せず賃借が中心となるテナント型物流企業としては、極めて高い水準です。一般に、大規模な設備投資を伴う物流業では有利子負債が膨らみがちですが、同社は純資産合計350百万円を背景に、負債合計243百万円を容易にカバーできる状態にあります。また、利益剰余金が320百万円と潤沢であり、単年度の当期純利益29百万円が多少変動したとしても、経営の根幹が揺らぐリスクは非常に低いと言えます。固定比率(固定資産/自己資本)は約106%となっており、固定資産の多くを自己資本で賄えている点も評価できます。短期的な安全性を示す流動比率の高さに加え、長期的な支払能力も申し分なく、銀行等の金融機関からも高い信用を得ていることが想像されます。三井不動産ロジスティクスパークという一等地での運営を維持しつつ、これだけの財務的なゆとりを確保できているのは、無駄のないオペレーションと、グループ内での安定した取引基盤があってこそ成し遂げられるものです。不確実性の高い現代の経営環境において、この「現金化しやすい資産と厚い自己資本」という盾は、次なる成長への投資や、不況時のクッションとして非常に大きな意味を持つと考えられます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東証プライム上場のルックホールディングスを親会社に持つ安定した経営基盤と、アパレル製品に特化した高度な検品・物流ノウハウの蓄積です。三井不動産ロジスティクスパーク船橋IIという最新の物流ハブに拠点を構えていることで、物理的なアクセス面でも競合に対して優位に立っています。また、財務状況に見られる59.0%という高い自己資本比率は、物流業界における投資余力とリスク耐性の象徴であり、DX投資や自動化設備の導入を自社資金で行える体力が備わっている点も、中長期的な競争力に直結していると考えられます。
✔弱み (Weaknesses)
内部環境のマイナス要因としては、事業のルックグループ依存度が極めて高いことが挙げられます。グループのブランド展開の成否が、同社の物量や売上に直結するため、アパレル市場全体の冷え込みに対して独自の回避策を打ち出しにくい構造にあります。また、物流施設がテナント型であるため、将来的な賃料の上昇や契約更新時のコスト増が利益を圧迫するリスクを常に孕んでいます。さらに、検査・検品という人手を要する作業が多いため、人件費の高騰がストレートにコスト増に繋がる労働集約的な側面が残っていることも、効率化における課題であると推測されます。
✔機会 (Opportunities)
外部環境のプラス要因としては、アパレルEC市場の継続的な拡大により、BtoC物流のさらなる需要増加が期待できる点が挙げられます。特に「返品不可」を避けるための厳格な検品ニーズは高く、同社の得意とする検査機能は、外部のOEMメーカーや他社ブランドをターゲットにした3PL事業の拡大において、強力なフックとなります。また、RFID(無線ICタグ)の導入による倉庫管理のスマート化や、AI画像認識を用いた自動検品技術の進展は、これまでの労働集約型モデルから知識集約型モデルへの転換を可能にする大きなチャンスであると考えます。
✔脅威 (Threats)
外部環境のマイナス要因として最も懸念されるのは、物流コストの継続的な上昇と、深刻化するドライバー・倉庫スタッフの確保難です。燃料価格の不安定さや、国際的な物流網の分断リスクは、輸入アパレルを主軸とするルックグループ全体の物量低下を招く恐れがあります。また、大手3PL企業によるM&Aを通じた業界再編が進んでおり、規模の経済を活かした価格競争に巻き込まれる可能性もあります。アパレル業界特有の「衣料品破棄問題」に対する規制強化が、物流段階での在庫管理やリサイクル対応の負担を増大させることも、将来的な経営コストの増大要因になり得ると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
当面、同社が注力すべきは「2024年問題」を前提とした配送網の再構築と、倉庫内オペレーションの生産性向上であると考えます。具体的には、船橋という好立地を活かした配送拠点のハブ化をさらに進め、グループ他社との共同配送や中継輸送を強化することで、トラックの積載率向上とコスト削減を追求することが求められます。財務的には、潤沢な内部留保を活用し、RFIDタグの全品導入や倉庫管理システム(WMS)の高度化を断行する時期に来ています。これにより、検品作業のリードタイムを短縮し、入出荷の精度を極限まで高めることで、グループ内外への信頼性をより強固なものにするでしょう。また、労働力不足への対応として、検査工程の一部を半自動化する機器の導入や、フレキシブルな勤務体系の構築により、熟練した検査スタッフを繋ぎ止める施策も並行して進めると推測します。利益率の追求よりも、まずは徹底した「ミスゼロ・遅延ゼロ」の物流サービスを確立し、ルックグループのブランドが市場で迅速に展開されるための「黒子」としての機能を磨き上げることが、短期的には最も堅実な戦略であると考えられます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、グループ内物流の枠を超えた「アパレル特化型3PLプラットフォーム」への進化を目指すべきであると考えます。ルックグループで培った「検査+物流」のワンストップサービスは、自社物流を持たない新興D2Cブランドや、高品質な管理を求める海外ブランドの日本進出において、極めて魅力的なソリューションとなります。これまではグループのコストセンター的な立ち位置であった同社を、独自の収益源を持つプロフィットセンターへと転換させるための営業力強化が必要になるでしょう。また、持続可能な社会の実現に向け、アパレル製品のリペア(補修)事業や、不要になった衣料品の回収・リサイクル物流のハブとしての機能を備えることで、サーキュラー・エコノミーの一翼を担う戦略も検討に値します。財務面では、今後も高い自己資本比率を維持しつつ、得られたキャッシュを「物流テック」関連のスタートアップとの協業や、次世代の自動化倉庫への大規模投資に振り向けることで、業界内でのデジタルリーダーシップを確立していくことが予想されます。アパレル製品の「価値」を落とさずに消費者へ届けるというミッションを、AIやロボティクスという現代の武器でいかに高度化できるか。エル・ロジスティクスの未来は、単なる物流の枠を超えた「ファッション価値の守護者」としての地位を確立できるかどうかにかかっていると言っても過言ではありません。
【まとめ】
株式会社エル・ロジスティクスの第18期決算は、売上高こそ非公開ながらも、当期純利益29百万円という着実な収益と、自己資本比率59.0%という圧倒的な財務の安定感を示す結果となりました。物流業界が「運べないリスク」に直面する中で、これほどまでにクリーンで堅牢な貸借対照表を持つことは、親会社のルックホールディングスにとっても最大の安心材料と言えるでしょう。千葉・船橋という最前線の拠点から、繊細なアパレル製品を「検査」という一手間をかけて送り出す同社の姿勢は、効率至上主義に陥りがちな現代の物流シーンにおいて、独自の輝きを放っています。今後は、これまで蓄積してきた「品質」へのこだわりをデジタル技術でいかにスケールさせ、グループ外への外販事業をどこまで伸ばせるかが、第20期、30期へと続く成長曲線の鍵となります。堅実な財務という「静」の力と、物流変革という「動」の力をいかに融合させるか。アパレル物流の未来を占う上で、エル・ロジスティクスの舵取りは今後さらに重要性を増していくに違いありません。安定を基盤に、攻めのロジスティクスをどう構築していくのか、同社の次なる一手に期待が膨らみます。
【企業情報】
企業名: 株式会社エル・ロジスティクス
所在地: 千葉県船橋市浜町2丁目6番25号 三井不動産ロジスティクスパーク船橋II 7階
代表者: 代表取締役社長 小山 誠之
設立: 2008年12月1日
資本金: 30百万円
事業内容: アパレル製品・商品の物流・保管・検査(検品)
株主: 株式会社ルックホールディングス
