科学技術の進展が目覚ましい現代社会において、目に見えない「放射線」の力を用いて産業の根幹を支える技術は、もはや不可欠なインフラの一部と言えます。医療機器の滅菌から半導体の特性改質、さらには高度成長期に建設された巨大構造物の診断まで、その領域は極めて多岐にわたります。今回、私たちが読み解くのは、住友重機械グループの技術的粋を集めた住重アテックス株式会社の第47期決算です。住重試験検査と日本電子照射サービスという、二つの専門家集団が統合して誕生した同社が、どのようにして独自のテクノロジーリソースを利益に変え、強固な財務基盤を築き上げているのか。単なる数字の推移を超えて、2026年という時代が求める「安全・安心」の価値をどのように具現化しているのか、その経営戦略の現在地を専門的な視点から深掘りしていきましょう。
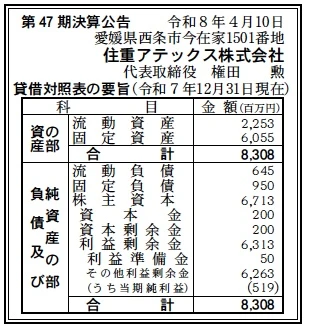
【決算ハイライト(第47期)】
| 資産合計 | 8,308百万円 (約83.1億円) |
|---|---|
| 負債合計 | 1,595百万円 (約16.0億円) |
| 純資産合計 | 6,713百万円 (約67.1億円) |
| 当期純利益 | 519百万円 (約5.2億円) |
| 自己資本比率 | 約80.8% |
【ひとこと】
第47期の決算において最も特筆すべきは、自己資本比率が約80.8%という極めて盤石な財務体質です。当期純利益も519百万円と安定して確保されており、住友重機械グループという強力なバックボーンに甘んじることなく、独自の高付加価値サービス(放射線利用・検査診断)が確実に収益化されていることが伺えます。
【企業概要】
企業名: 住重アテックス株式会社
設立: 1979年(創業)
事業内容: 放射線利用事業(電子線・イオンビーム照射サービス)、検査診断事業(非破壊検査、構造物診断サービス)
【事業構造の徹底解剖】
同社の事業は「放射線利用事業」と「検査診断事業」という二つの専門性の高い柱によって集約されています。具体的には、以下の部門等で構成されています。
✔放射線利用事業(イオンビーム・電子線利用)
サイクロトロンやバンデグラフといった高度な加速器を保有し、イオンビームを活用した先端的サービスを展開しています。特に電子線利用サービスにおいては、医療・衛生用品の滅菌や高分子材料の改質、半導体の特性改善など、現代の製造業において代替が困難な工程を担っています。業界で唯一、関東(つくば)と関西(泉大津)の二大拠点体制を敷いており、相互バックアップ体制(BCP対策)を確立していることが、顧客からの絶大な信頼につながっています。これは単なるサービス提供に留まらず、社会インフラとしての安定供給義務を果たす同社の強い決意の表れと言えるでしょう。
✔検査診断事業(非破壊検査・構造物診断)
一般的な放射線透過試験や超音波探傷試験にとどまらず、最新のフェイズドアレイ法を用いたプラント機器の高度な調査・診断を行っています。また、日本の高度成長期に建設された橋梁やトンネルといった社会インフラの老朽化が進む中、点検・計測サービスを通じて維持管理コストの最適化(ライフサイクルコストの低減)を支援しています。対象物の「内部の真実」を傷つけることなく解き明かす同社の技術は、石油精製、化学、電力、製鉄といった巨大プラントの安全稼働を支える最後の砦としての価値を提供しており、経済活動の継続性に大きく寄与しています。
✔研究・開発と住友重機械グループのシナジー
同社は住友重機械工業100%出資の子会社として、グループが持つ加速器製造技術や精密機械技術との強力なシナジーを享受しています。自社で保有する加速器の運用ノウハウを、次世代の装置開発や新材料の評価にフィードバックすることで、他社には真似のできない「装置メーカー×サービスプロバイダー」としての独自性を確立しています。岡山センターでの第2サイクロトロン運転開始やタンデム加速器の稼働など、常に最新設備への投資を怠らない姿勢が、高精度な試験データと安定した品質を担保する源泉となっていると考えられます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の外部環境を見渡すと、同社の事業を取り巻くニーズは構造的に拡大しています。医療・医薬品分野では、滅菌基準の厳格化に伴い、従来のガス滅菌から環境負荷の低い電子線滅菌へのシフトが加速しています。また、脱炭素社会の実現に向けたパワー半導体の需要増は、電子線やイオンビームによる改質プロセスの重要性をさらに押し上げています。一方、検査診断事業においては、国内の道路橋やトンネルなどの約半数が完成後50年を数える「インフラ老朽化の危機」に直面しており、点検義務化の流れと相まって、同社の専門技術に対する引き合いは高止まりしています。競合他社が人手不足による検査品質の維持に苦慮する中、同社はグループの技術力を背景としたDX(自動化検査・AI診断)の導入を推進しており、市場における優位性をさらに強固にしています。原材料費の高騰や電力価格の変動といったコスト面での懸念はあるものの、これらの技術的付加価値の高さが、価格転嫁を可能にする強い交渉力の源泉となっていると考えます。
✔内部環境
財務諸表から読み取れる内部環境は、極めて効率的な設備運用と高い自己資本比率に裏打ちされた「筋肉質な経営」です。資産合計8,308百万円のうち、固定資産が6,055百万円と約73%を占めている点は、自社で高価な加速器や検査設備を保有する設備集約型ビジネスの特性を顕著に示しています。しかし、注目すべきは流動負債がわずか645百万円に抑えられている点です。これにより、資金繰りの安定性は極めて高く、景気変動に対する耐性が非常に強い構造となっています。利益剰余金は6,313百万円まで積み上がっており、これは過去47期にわたる堅実な利益還元の証です。特に関西と関東の両センターを保有する体制は、単なる営業上のメリットだけでなく、大規模災害時におけるリスクヘッジ(内部留保による迅速な復旧対応)を可能にする戦略的資産となっています。また、2024年に放射線管理サービスセンターをグループ会社へ移管するなど、事業の選択と集中を行い、より高収益な照射・診断サービスへリソースを最適化している点も、経営の意志の強さを感じさせます。
✔安全性分析
同社の財務安全性は、日本企業の平均を遥かに凌駕する水準にあります。自己資本比率約80.8%という数字は、無借金経営に近い状態を推測させ、金融情勢の変化による利払い負担増のリスクからほぼ解放されていることを意味します。流動資産2,253百万円に対して流動負債645百万円という、流動比率300%を超える驚異的な短期支払い能力は、不測の事態においても十分なキャッシュポジションを維持できることを示しています。固定資産6,055百万円も、純資産合計6,713百万円の範囲内で完全に賄われており(固定比率約90.2%)、長期的な資金バランスも完璧です。当期純利益519百万円という利益規模は、総資産利益率(ROA)で見ても約6.2%と、重厚長大な設備を持つ企業としては非常に高い収益効率を誇っています。この財務的な余裕こそが、岡山センターでのタンデム加速器運転開始のような大型設備投資を、金利負担を恐れることなく自社資金で断行できる同社の最大の武器であり、競合他社に対する決定的な「参入障壁」を自ら作り出していると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
住友重機械グループの一員として、加速器の設計から運用まで一貫した知見を持つことは、他社には真似できない最大の強みです。また、関東と関西に照射センターを持つ業界唯一の2拠点体制は、BCP(事業継続計画)を重視する大手顧客からの信頼を独占する要因となっています。40年以上にわたり蓄積された多様な照射データと、ISO9001、ISO13485、ISO14001といった国際的な品質・環境認証の取得は、特に医療機器分野において参入障壁となっており、高い利益率と安全性を支える強固な知的財産として機能しています。
✔弱み (Weaknesses)
ビジネスモデルが大型加速器の稼働に依存しているため、設備投資額が大きく、減価償却費の負担が重いという構造的弱みがあります。また、電力多消費型の事業であるため、エネルギー価格の変動がダイレクトにコストに影響しやすく、利益率の不透明要因となり得ます。さらに、放射線利用や非破壊検査という極めて専門的な領域であるため、熟練した技術者の確保と技術承継が不可欠であり、少子高齢化に伴う労働市場のタイト化が、中長期的なサービス提供能力の制約要因になる可能性は否定できません。
✔機会 (Opportunities)
世界的な環境意識の高まりにより、従来の環境負荷が高い滅菌方法から電子線滅菌への代替ニーズは今後も拡大し続けます。また、EV化の流れに伴う次世代パワー半導体の開発において、同社のイオンビーム・電子線照射サービスは研究開発の最前線で求められる不可欠なツールとなっています。国内におけるインフラメンテナンス市場の拡大も大きなチャンスであり、従来の目視点検に代わる高度な非破壊検査技術(フェイズドアレイ超音波探傷など)の標準化が進むことで、同社の専門診断サービスの需要はさらに飛躍すると考えられます。
✔脅威 (Threats)
放射線利用に関する規制の予期せぬ強化や、国際的な安全基準の変更は、既存設備の改修や運用コストの増大を招くリスクとなります。また、海外企業による安価な照射サービスの台頭や、他方式(薬剤滅菌等)での画期的な技術革新が起こった場合には、市場のパイが縮小する懸念もあります。さらに、大規模災害時に両センターが同時に被災するような極端なケースにおいては、物理的な復旧に時間を要する設備集約型ビジネス特有の脆弱性が顕在化する可能性があり、常に高度な危機管理と投資の平準化が求められる経営環境にあります。
【今後の戦略として想像すること】
✔短期的戦略
直近の戦略としては、岡山センターでの第2サイクロトロンおよびタンデム加速器のフル稼働による収益の最大化が急務と考えられます。新設備の強みを活かした受託試験の拡充と、既存のつくば・泉大津センターとの物流連携をさらに磨き上げることで、顧客に対する「待機時間の短縮」という付加価値を提案することが重要です。財務面では、潤沢な内部留保を背景に、エネルギー価格高騰への対策として、自家発電設備や蓄電システムの導入、あるいは省エネ型加速器への一部換装といった「攻めの防衛投資」を行う時期にあります。また、2024年の事業移管を経て磨き上げられたリソースを、高成長が見込まれる半導体改質および高度医療機器滅菌分野へ集中的に投下し、ポートフォリオの最適化を完遂することが期待されます。加えて、DXを活用した検査報告書の自動生成や、非破壊検査データのクラウド共有サービスを本格化させ、顧客の管理コスト削減に寄与するソリューション提供型への移行を加速させることが、競合他社とのさらなる差別化に繋がると分析します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的な展望としては、単なる受託サービスの枠を超え、放射線利用と検査診断の知見を融合させた「デジタル・ツイン・メンテナンス」のプラットフォーマーを目指すことが想像されます。プラントやインフラの診断データを数十年単位で蓄積・AI解析し、構造物の余寿命をミリ単位の精度で予測する予兆保全サービスは、社会インフラの効率的な更新を迫られる日本において不可欠なインフラとなります。また、住友重機械グループのグローバルネットワークをフル活用し、アジア圏を中心とした海外市場への技術ライセンス供与や、現地センター運営のコンサルティングなど、知識集約型の海外展開も有力な選択肢となるでしょう。研究開発面では、現在主力となっている電子線・イオンビームに加え、中性子利用など次世代の放射線源を用いた新たな改質・検査手法の開発を産学連携で進め、10年後の市場をリードする「技術的基盤」を今のうちから固めていく必要があります。第50期、さらにはその先に向けて、80%を超える自己資本比率という「静」の安定を、破壊的なイノベーションという「動」のエネルギーに変換できるかどうかが、同社が「SHI-ATEX」として真のグローバルリーダーへと飛躍するための試金石となると考えられます。
【まとめ】
住重アテックス株式会社の第47期決算は、日本を代表する技術者集団として、理想的な財務バランスを保ちながら着実に成長を続けていることを証明しました。当期純利益519百万円という数字の背後には、83.1億円にのぼる膨大な資産を効率的に動かし、社会の安全と産業の進化を支える同社の揺るぎない矜持が透けて見えます。特に80.8%という自己資本比率は、同社のサービスがいかに代替不能であり、強固な利益構造に守られているかを雄弁に語っています。放射線という、扱いが難しくも無限の可能性を秘めた力を、滅菌・改質・診断という三位一体のサービスに昇華させた同社のビジネスモデルは、2026年という不透明な時代において、あるべき「質実剛健」な経営の姿を指し示しています。今後、老朽化インフラの増加や次世代デバイスの進化に伴い、同社の担う役割はますます重層的になっていくでしょう。盤石な財務基盤を土台に、さらなるテクノロジーの深掘りとデジタル化を完遂した時、同社は単なる住友重機械グループの一社という枠を超え、世界の産業インフラを支える唯一無二の「価値の守護者」としての地位を確立するに違いありません。その歩みは、科学の力を社会の幸福へ還元するという、経営理念そのものの体現に他ならないのです。
【企業情報】
企業名: 住重アテックス株式会社
所在地: 愛媛県西条市今在家1501番地
代表者: 代表取締役 権田 勲
設立: 1979年10月(創業)
資本金: 200百万円
事業内容: 放射線利用事業(イオンビーム・電子線利用サービス)、検査診断事業(非破壊検査・構造物診断)
株主: 住友重機械工業株式会社(100%)
