2050年のカーボンニュートラル実現という壮大な目標に向け、日本のエネルギー産業は今、歴史的な転換点の真っ只中にあります。かつての固定価格買取制度(FIT)による爆発的な普及期を経て、市場は今、自家消費型太陽光発電や系統用蓄電池といった「真の自立型エネルギーインフラ」の構築フェーズへと移行しました。この激動の市場において、設立からわずか11年で圧倒的な存在感を示しているのが日本BSL株式会社です。丸紅や伊藤忠商事といったメガ商社を主要取引先に持ち、年間400MWという驚異的な架台出荷実績を誇る同社が、最新の第11期決算(2025年11月30日現在)で示した数字は、単なる専門商社の枠を超えた、再生可能エネルギー界の「戦略的プラットフォーマー」としての実力を如実に物語っています。150億円規模の資産を背景に、彼らがいかにして10億円を超える純利益を創出したのか。2026年4月現在の最新動向を踏まえ、経営戦略コンサルタントの視点から、その財務構造と事業戦略を見ていきましょう。
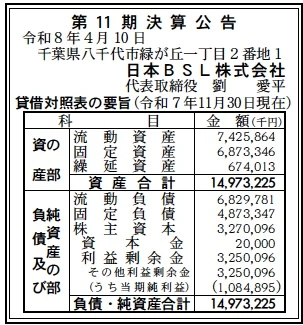
【決算ハイライト(第11期)】
| 資産合計 | 14,973百万円 (約149.7億円) |
|---|---|
| 負債合計 | 11,703百万円 (約117.0億円) |
| 純資産合計 | 3,270百万円 (約32.7億円) |
| 当期純利益 | 1,085百万円 (約10.9億円) |
| 自己資本比率 | 約22% |
【ひとこと】
第11期決算において、当期純利益1,085百万円という極めて高い収益性を達成している点は驚異的です。資産合計約150億円に対し、資本金2,000万円という極めてスリムな自己資本を種に、これだけの純利益を叩き出している背景には、高度なレバレッジ経営と、大手商社を巻き込んだ大規模なプロジェクト回転率の高さがあります。負債の大半をプロジェクト資金や仕入債務と推測すれば、再エネバブルが落ち着いた現在においても、確実な実需を掴んでいる理想的な成長曲線を描いています。
【企業概要】
企業名: 日本BSL株式会社
設立: 2014年
事業内容: 太陽光発電設備の販売、発電所の開発・売買・コンサルティング、系統用蓄電所の開発・運用
【事業構造の徹底解剖】
同社の事業は「トータル・ソーラー・ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔太陽光発電用設備販売部門
産業用太陽光発電の「架台」をメインとした資材販売事業です。JIS規格適合のアルミ・スチール架台を年間約400MW(一般家庭約10万世帯分以上に相当)出荷しており、その規模は国内トップクラスです。設計から強度計算、申請までをパッケージ化して提供することで、施工業者の工数削減を実現。大手企業との直接取引を支える、同社の安定した収益の柱となっています。
✔発電所開発・売買および売電部門
自社で土地の仕入れから設計、申請、設置までを行う「アセットマネジメント型」の事業です。全国100カ所以上の稼働済み発電所や権利付き土地を保有・販売しており、専門業者ならではの「高利回り・安全性」が投資家から高く評価されています。自社保有による安定した売電収入(ストック収益)と、開発・売却によるフロー収益のバランスが財務の弾力性を生んでいます。
✔大規模蓄電池・次世代エネルギー部門
2050年脱炭素化の鍵を握る「系統用蓄電所」の開発・売買事業です。既にAC200MW、800MWh以上の実績を誇り、再エネの出力制御問題に対する解決策を提供しています。また、農地を有効活用する「ソーラーシェアリング(営農型太陽光発電)」にも注力しており、環境保護と農業課題の解決を両立させる、社会的意義の極めて高い新規成長エンジンとして機能しています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の再生可能エネルギー市場は、FIT制度の終了に伴う混乱を乗り越え、PPA(電力販売契約)モデルや自家消費型へのシフトが完全に定着しました。企業の脱炭素対応は努力義務から「競争力の源泉」へと変わり、大手製造業を中心に大規模な太陽光発電導入が加速しています。一方で、電力系統の容量不足や出力制限が深刻化しており、エネルギーを「貯める」技術、すなわち大規模蓄電池への投資需要が爆発的に増加しています。日本BSLが既に800MWh以上の蓄電池開発実績を保有している点は、競合他社に対する決定的な先行者優位となっており、政府の「GX(グリーントランスフォーメーション)推進法」による支援策も追い風となっています。部材価格の変動や為替リスクといった不安定要素は依然として残るものの、電力不足への懸念が続く日本国内において、同社が提供する分散型電源インフラの価値は、今後数十年にわたって高まり続けると推測されます。特にソーラーシェアリングは、食料安全保障とエネルギー自給を同時に高める策として、行政からの期待も非常に大きい局面です。
✔内部環境
内部環境に目を向けると、日本BSLの最大の資産は、創業以来東日本大震災を契機に積み上げてきた「現場のノウハウ」と「グローバルな調達網」の融合にあります。第11期の決算数値で特筆すべきは、流動資産7,426百万円に対し、固定資産6,873百万円という、極めてバランスの取れた資産構成です。これは商社としての流動性と、発電事業者としての安定資産を両輪で回していることを示しています。代表取締役の劉愛平氏が掲げる「顧客の期待に応えることで環境問題に貢献する」というビジョンが、単なるスローガンではなく、1,085百万円の純利益という具体的な「稼ぐ力」として具現化されています。また、主要取引先に丸紅、伊藤忠、DMM、ウエストHDといった業界の巨人が名を連ねている事実は、同社の信用力とプロジェクト遂行能力が日本最高水準にあることの証明です。資本金2,000万円という小規模な構成でありながら、これほどまでの大規模プロジェクトを回せる組織の生産性と、少人数精鋭のオペレーション能力は、他社の追随を許さない強固な内部要因であると考えます。
✔安全性分析
財務の安全性分析においては、自己資本比率約22%という数字の「質」を見極める必要があります。資産合計14,973百万円に対し、負債合計が11,703百万円となっており、負債依存度は高めに見えますが、注目すべきは流動資産(7,426百万円)と流動負債(6,830百万円)の関係です。流動比率は約109%を確保しており、短期的な支払い能力に懸念はありません。また、固定資産(6,873百万円)の多くは自社保有の太陽光発電所などの「稼働資産」であると推測され、これらが毎月安定したキャッシュを生み出しています。特筆すべきは繰延資産として674百万円を計上している点であり、これは新規プロジェクトの立ち上げや蓄電池事業への積極的な先行投資を行っている現れです。当期純利益1,085百万円を1年で稼ぎ出すキャッシュ生成能力があれば、現在の負債を返済しつつ、さらに大規模な投資を継続することは十分に可能です。資本金は20百万円と少ないですが、利益剰余金が3,250百万円まで積み上がっている点は、創業以来一度も大きな後退をせず、利益を実直に蓄積してきた証です。外部資本に頼らず自社の稼ぎで純資産を160倍以上に膨らませた構造は、極めてレジリエンスの高い財務体質と評価できます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、年間400MWという圧倒的な出荷実績を背景にした「スケールメリットと調達コストの低さ」にあります。JIS規格適合の高品質な架台を大手商社を通じて全国に供給できる体制は、参入障壁の高い独自のエコシステムを構築しています。また、土地仕入から設計、保守までを一気通貫で手掛けることで、他社が介在しない高利益率な構造を実現しており、1,085百万円という純利益率の高さがその優位性を証明しています。蓄電池事業における200MW超の実績も、今後の電力需給調整市場において代替不可能な強みとして機能すると考えます。
✔弱み (Weaknesses)
一方で、課題として挙げられるのは、資産規模に対して従業員数が少数精鋭であることによる「キーマン依存のリスク」です。150億円規模の資産と多岐にわたる事業を安定的に運用し続けるためには、組織のさらなるスケールアップとミドルマネジメント層の強化が不可欠です。また、負債合計が117億円規模に達している点は、金利上昇局面において利息負担が収益を圧迫するリスクを孕んでいます。現在は利益率の高さでカバーできていますが、市場のコモディティ化が進んだ際のマージン低下に対する耐性を、より強固なストック収益の積み上げによって高めていく必要があると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、2050年の脱炭素社会に向けた「エネルギーインフラの全面的なリプレイス」です。特に、企業のBCP対策を兼ねた自家消費型太陽光発電の導入や、不安定な再エネ電力を安定化させる系統用蓄電池の需要は、今後10年以上衰えることがありません。ソーラーシェアリングという農業と発電の融合は、高齢化する農村の新たな収益源として政策的な後押しも期待でき、同社が得意とする地域密着型のコンサルティング力が活かせるフィールドです。カーボンクレジット取引の活発化も、自社発電所を多数保有する同社にとって、売電以外の新たな収益源となる大きなチャンスです。
✔脅威 (Threats)
直面する脅威は、グローバルな部材価格(アルミニウムやシリコン)の高騰と為替の急激な変動です。輸入に頼る資材販売事業においては、これらの変動が直接利益を毀損する外部要因となります。また、電力会社の出力制御ルールの変更や、送電網への接続制限が強化された場合、新規の開発案件が停滞するリスクが存在します。さらに、国内外のメガVCやエネルギー大手が系統用蓄電池市場に本格参入し、資金力に物を言わせた価格競争を仕掛けてきた場合、独立系である同社のシェアが脅かされる可能性も否定できません。これらに対し、知財の確保とブランド力の更なる強化が急務であると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、第11期で計上した10億円超の純利益を原資に、急成長する「系統用蓄電池市場」のシェアを盤石にするための営業・技術投資を加速させると推測します。具体的には、AC200MWの実績をさらに拡大させ、主要な電力系統への接続権利を早期に確保することで、他社の参入を許さない「土地・権利・技術」の三重の障壁を構築する戦略です。また、資材販売部門においては、部材の備蓄を戦略的に増やし、サプライチェーンの混乱リスクを顧客の安心感に変える「即納体制」を強化すべきです。財務面では、利益剰余金をさらに積み上げつつ、自己資本比率を現在の22%から30%台へ引き上げることで、将来の金利上昇に対する耐性を高める「筋肉質なバランスシート」への転換を急ぐことが、2026年内の現実的な一手となると考えます。デジタル活用による発電管理の自動化を推進し、運用コストを10%以上削減することも、利益率のさらなる向上に直結するでしょう。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、日本BSLは「太陽光の商社」から「分散型エネルギーリソースの運用管理プラットフォーマー」へのトランスフォーメーションを完成させるのではないでしょうか。2030年代に向けて、自社が関与した膨大な発電所と蓄電所をデジタルでネットワーク化し、仮想発電所(VPP)の制御を担うアグリゲーターとしての地位を確立する戦略です。これにより、フロー収入に依存しない、電力需給調整報酬による高利益なストックビジネスへと業態を昇華させます。また、ソーラーシェアリング技術を「農業DXパッケージ」としてパッケージ化し、地方自治体や農業法人と連携して地域経済を再生する「地域共創型エネルギーモデル」を全国展開することが予想されます。財務的には、利益剰余金を100億円規模まで積み上げ、自己資本による大規模開発(AC1GWクラス)を断行できる、日本屈指の独立系IPP(独立系発電事業者)としての地位を固める。最終的には、単なる発電所の販売ではなく、地球環境を守りながら人々の暮らしを豊かにする「次世代エネルギーの守護者」へと進化を遂げることが、同社の目指す「美しい未来」の最終形になると確信しています。11期の輝かしい数字は、その壮大な物語のプロローグに過ぎないのです。
【まとめ】
日本BSL株式会社の第11期決算は、日本の再生可能エネルギー業界において、専門性とスピードを兼ね備えた独立系企業がいかに強固な経営基盤を築けるかを証明する、金字塔のような内容でした。1,085百万円という純利益、そして150億円に迫る資産規模は、同社が脱炭素という社会の要請に、確かな技術と誠実なビジネスモデルで応え続けてきた結果です。資本金2,000万円から始まり、数年で国内トップクラスの架台出荷量と蓄電池開発実績を築き上げた劉愛平代表の経営手腕には、全ての経営者が学ぶべき「突破力」が詰まっています。2026年、市場はよりシビアな「本質」を問い始めていますが、日本BSLが描く「ソーラーシェアリング」や「系統用蓄電池」の未来は、日本のエネルギー自給率向上と環境保護の救世主となる可能性を秘めています。財務の安全性と収益性の高さを両立させつつ、次なるステージへと舵を切る同社の躍進から、これからも目が離せません。再生可能エネルギーの未来は、この決算書の数字のように、極めて明るく、そして力強いものになるに違いありません。
【企業情報】
企業名: 日本BSL株式会社
所在地: 千葉県八千代市緑が丘1-2-1 パークタワー八千代緑が丘2F
代表者: 代表取締役 劉 愛平
設立: 2014年
資本金: 2,000万円
事業内容: 太陽光発電設備販売、発電所開発・売買、蓄電所事業、コンサルティング
