日本を代表する総合素材メーカーである三井金属鉱業グループにおいて、唯一の専門商社としてグローバルなサプライチェーンを牽引する三井金属商事株式会社の第64期決算は、堅実かつ力強い収益力を示す結果となりました。自動車の電動化や半導体産業の発展、さらには脱炭素社会の実現に向けたリサイクル資源の確保など、非鉄金属業界を取り巻く環境が劇的に変化する中で、同社が果たす役割はますます重要性を増しています。本記事では、公表された財務数値と多岐にわたる事業ポートフォリオを専門的な視点から紐解き、同社がいかにして市場の波を乗りこなし、次なる成長のステージへと向かっているのかを深く考察していきます。
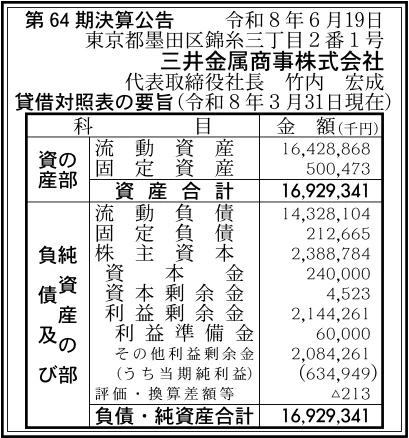
【決算ハイライト(第64期)】
| 資産合計 | 16,929百万円 (約169.3億円) |
|---|---|
| 負債合計 | 14,541百万円 (約145.4億円) |
| 純資産合計 | 2,389百万円 (約23.9億円) |
| 当期純利益 | 635百万円 (約6.4億円) |
| 自己資本比率 | 約14.1% |
【ひとこと】
三井金属商事株式会社の第64期決算は、当期純利益が約6.4億円となり、非常に堅調な収益力を示す結果となりました。特筆すべきは、資産合計約169.3億円に対して流動資産が約164.3億円を占める商社特有の資産構成でありながら、ROAが約3.8%と良好な資金効率を維持している点です。三井金属鉱業の唯一の専門商社として、非鉄金属や電子材料といった産業の根幹を支える素材を幅広く供給している強みがこの業績を牽引しています。循環型社会への移行やサプライチェーンの再構築が求められる市場環境において、同社がどのような戦略で更なる成長を描くのかを深く考察していきます。
【企業概要】
企業名: 三井金属商事株式会社
設立: 1963年
事業内容: 非鉄金属製品、電子材料、化学工業薬品、リサイクル原料などの卸売事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔非鉄金属および関連加工品の販売事業
対象顧客は、自動車部品メーカーや建材メーカー、さらにはインフラ関連企業など、日本のモノづくりを支える広範な産業分野にわたります。三井金属が生産する亜鉛などの非鉄金属地金はもちろんのこと、顧客の細かなニーズに合わせてカスタマイズされた伸銅品やアルミ押出形材などの加工品を安定的に供給しています。単なる右から左への卸売にとどまらず、素材の特性を熟知した専門的な技術提案を交えることで、顧客の製品開発段階から入り込む高度な営業体制を構築している点が強みです。この強固なパイプにより、市況変動の影響を受けやすい汎用品だけでなく、利益率の高い加工品の販売を拡大し、商社としての安定的な収益基盤を形成していると推測されます。
✔電子材料および化学・工業薬品の販売事業
急速に進化するIT・エレクトロニクス業界を対象顧客とし、半導体や次世代デバイスの製造に不可欠なレアアース、ターゲット材料、銅箔などの先端電子材料を提供しています。同時に、製紙や食品製造、水処理などの公共インフラ向けに、高品質な化学薬品や化成品を安全かつ迅速に納入する物流体制も完備しています。日々高度化する顧客の技術的課題に対して、三井金属グループが持つ最先端の研究開発力を背景に、最適な素材ソリューションを提案できることが他社にはない圧倒的な提供価値です。成長著しい電子材料分野と、景気変動に強いインフラ向けの化学薬品分野をバランス良く組み合わせることで、強靭なポートフォリオによる収益モデルを確立していると言える状況です。
✔循環型社会に貢献するリサイクル・環境事業
持続可能な社会への移行を背景に、銅やアルミなどの有価金属スクラップを全国のネットワークを通じて回収し、再資源化ルートへ乗せるリサイクル事業を展開しています。単なる廃棄物の処理ではなく、貴重な都市鉱山から資源を抽出し、再び産業用素材として供給するというクローズドなサプライチェーンを構築している点が大きな特徴です。顧客企業が抱えるSDGs対応やカーボンニュートラルの達成という課題に対して、環境負荷の低いリサイクル原料の提供という形で直接的な解決策を提示しています。この事業は、将来的な資源枯渇リスクへのヘッジとして機能するだけでなく、社会的な要請を背景とした長期的な成長ドライバーとして、同社の存在価値を飛躍的に高めていると考えられます。
【財務状況等から見る経営環境】
✔外部環境
非鉄金属業界は現在、電気自動車(EV)へのシフトや再生可能エネルギー施設の拡充により、銅やアルミ、レアメタルといった重要鉱物の需要が世界規模で急増するという力強い追い風を受けています。AI市場予測サービスであるxenoBrainのレポートによれば、国内の非鉄金属商社市場は現在の約1兆9,145億円から2030年に向けて1兆9,596億円規模へと堅調な成長を遂げると予測されています。一方で、地政学的な緊張や金利動向に起因するLME(ロンドン金属取引所)の市況の乱高下や、急激な円安といったマクロ要因は、商社の調達コストや販売価格に瞬時に波及する不安定要素でもあります。さらに、欧州を中心とした環境規制の強化に伴い、サプライチェーン全体での温室効果ガス排出量の可視化や削減が強く求められており、これらの外部環境の変化にいかに機敏に対応できるかが、商社としての真価を問われる局面にあると考えます。
✔内部環境
今回の決算公告における資産合計約169.3億円のうち、実に約164.3億円を流動資産が占めているという事実は、多額の売掛金や商品在庫を抱える商社ビジネスの典型的な資産構造を如実に表しています。固定資産が約5.0億円にとどまっていることから、自社で巨大な生産設備を持たない身軽な経営体制が維持されていることが分かります。このような構造の中で、利益剰余金が約21.4億円まで積み上がっていることは、長年の市況の波を乗り越え、確実な黒字経営を継続してきた強固な内部留保の証です。当期純利益約6.4億円という優れた業績は、三井金属グループという強力な調達網と、専門性の高い営業人材が創出する付加価値が見事に結実した結果であり、同社が極めて筋肉質で効率的な内部環境を構築していると評価できます。
✔安全性分析
財務の安全性を評価する上で、商社という業態を考慮すると、流動負債約143.3億円に対して流動資産約164.3億円を確保しており、流動比率が約115%に達している点は、短期的な資金繰りにおいて十分な支払い能力を備えていることを証明しています。自己資本比率は約14.1%と一見すると低水準に見えますが、これは取引規模に比例して総資産が膨張する卸売業特有の傾向であり、決して危険水域にあるわけではありません。ただし、負債比率が約6.1倍となっていることから、手形や買掛金、あるいは短期借入金といった外部負債を活用して積極的なレバレッジを効かせている状況が読み取れます。総資産利益率(ROA)は約3.8%と良好な水準をキープしており、膨大な資産を効率よく回転させて利益を創出する能力に長けているため、金利上昇リスクに対する管理さえ徹底すれば、財務の安全性は十分に担保されていると結論付けることが可能です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、創業150年を超える歴史を持つプライム上場企業、三井金属鉱業の100%子会社であり、グループ内で唯一の専門商社機能を有しているという圧倒的なブランド力と信用基盤にあります。この強力なバックボーンがあることで、顧客からの絶大な信頼を獲得しやすく、大手メーカーとの長期的な取引関係を構築する上で他社には真似のできない競争優位性を発揮しています。また、単一の素材にとどまらず、汎用的な非鉄地金から最先端の半導体向け電子材料、さらには化学薬品までを網羅する幅広い商材ラインナップは、景気変動による特定部門の落ち込みを補完し合う強靭な収益基盤となっています。加えて、利益剰余金約21.4億円に裏打ちされた健全な自己資本は、機動的な在庫投資や新規事業への展開を可能にする強力な武器となっていると言える状況です。
✔弱み (Weaknesses)
一方で、負債比率が約6.1倍というレバレッジを効かせた財務構造は、今後の日本銀行の政策転換などによる国内金利の本格的な上昇局面において、支払利息の増加を通じて直接的に利益を圧迫する潜在的な弱みとなります。また、三井金属グループの製造する製品に売上の多くを依存しているため、親会社の生産トラブルや経営方針の変更といった内部要因、あるいは主力商材の国際的な市況下落といった外部要因の影響をダイレクトに受けてしまう脆弱性を抱えています。さらに、高度な専門知識が要求される電子材料や加工品の営業においては、顧客の技術的課題を解決できる熟練した理系営業人材の存在が不可欠であり、労働力不足が叫ばれる中で、こうした専門人材を継続的に確保・育成していくことが組織的なボトルネックになると推測されます。
✔機会 (Opportunities)
事業環境における最大の機会は、世界的なグリーン・トランスフォーメーション(GX)の潮流に伴う、非鉄金属および先端素材の爆発的な需要増加です。特に電気自動車(EV)の軽量化に欠かせないアルミ加工品や、バッテリー向け部材、AIサーバー等に使用される高性能な半導体材料などは、今後数年間にわたり市場を力強く牽引していく傾向が見て取れます。また、資源の海外依存リスクが顕在化する中で、国内での金属スクラップ回収や再資源化といったリサイクル事業への社会的ニーズはかつてなく高まっています。同社が持つ調達ネットワークを駆使して、これらの環境配慮型素材やリサイクル原料を市場に安定供給することで、既存事業の枠を超えた飛躍的な売上拡大と利益率の向上を実現できる絶好のチャンスが到来していると考えます。
✔脅威 (Threats)
経営環境を脅かす最も重大な要因は、ロシア・ウクライナ情勢や米中対立といった地政学的な緊張に端を発する、非鉄金属の国際市況(LME価格等)および為替相場の激しい乱高下です。これらの予測困難な変動は、同社の在庫評価損や利幅の縮小を招き、業績を大きく揺さぶる直接的な脅威となります。また、国内製造業における生産拠点の海外移転(特に東南アジアやインドへのシフト)がさらに進行した場合、国内を主要な営業基盤とする同社にとっては、需要の空洞化による中長期的な売上減少リスクとなります。加えて、欧米を中心とする厳格な環境規制により、サプライチェーン全体でのカーボンフットプリント(温室効果ガス排出量)の証明が義務付けられる流れは、商社としての管理コストやシステム投資負担を増大させる要因になると言えるでしょう。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略として、まずは市況変動リスクを最小限に抑えつつ収益性を高めるため、汎用的な地金販売から高付加価値な「加工品」および「電子材料」へのシフトをさらに加速させることが有効であると考えます。顧客の製造ラインに入り込み、三井金属グループの技術部門と連携した提案営業を強化することで、価格競争に巻き込まれないスペックイン(指定銘柄化)の獲得を目指すべきです。同時に、金利上昇リスクに備えて、在庫回転率の向上と売掛金の回収サイクル短縮に向けたDX(デジタル・トランスフォーメーション)を推進し、総資産をスリム化することで、流動比率のさらなる改善と有利子負債の圧縮を実現する機動的なキャッシュフロー経営の実践が求められます。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、カーボンニュートラル社会の実現を事業成長のエンジンと位置づけ、「リサイクル・環境事業」を全社の収益の柱へと育成することが不可欠になると推測されます。具体的には、全国のスクラップ回収業者やメーカーとのアライアンスを強化し、銅やアルミなどの有価金属の回収ルートを盤石なものにすることで、グリーンなリサイクル原料の安定供給網を確立すべきです。また、国内市場の縮小を見据え、韓国や台湾、さらには成長著しい東南アジア市場に対して、高品質な日本の電子材料や化学薬品を輸出するグローバル展開を本格化させる戦略も重要です。これにより、三井金属グループの単なる販売代理店から、世界の素材サプライチェーンをデザインする独自の価値創出企業へと進化を遂げることが期待されます。
【まとめ】
三井金属商事株式会社の第64期決算は、当期純利益約6.4億円を計上し、ROA約3.8%という商社として非常に優れた資金効率と堅実な経営状態を証明する内容となりました。同社の最大の強みは、三井金属グループという強力なバックボーンと、非鉄金属から最先端の電子材料、リサイクル事業までを網羅する商材の広さと専門的な提案力にあります。一方で、国際市況の変動リスクや金利上昇局面における負債のコントロールといった、外部環境に起因する課題にも直面しています。今後は、徹底したリスク管理の下で高付加価値商材へのシフトを進め、リサイクル事業やグローバル展開への戦略的投資を実行することで、同社は次世代の素材産業を牽引する中核企業として、さらなる持続的成長を実現していくものと考えています。
【企業情報】
企業名: 三井金属商事株式会社
所在地: 東京都墨田区錦糸三丁目2番1号
代表者: 竹内 宏成
設立: 1963年1月
資本金: 240百万円
事業内容: 非鉄金属、電子材料、化学工業薬品、印刷材料等の卸売およびリサイクル事業
株主: 三井金属鉱業株式会社(100%)
