世界の製造業が「持続可能なサプライチェーン」の再構築を急ぐ中、エレクトロニクス業界の羅針盤として静かに、しかし力強く存在感を示しているのがアイタックインターナショナルジャパン株式会社です。東証プライム上場の高島株式会社を親会社に持ち、香港を起点にアジア全域へ網の目のように張り巡らされた11拠点のグローバルネットワーク。彼らが提供するのは単なる電子部品の仲介ではありません。商社としての調達力、メーカーとしての技術力、そしてEMS(電子機器製造受託サービス)としての完結力を高次元で融合させた「複合完結力」こそが、激動のデバイス市場における同社の真骨頂です。今回、2026年4月の視点から、2025年12月31日現在の第54期決算公告を読み解くと、14億円規模の資産基盤を持つ日本法人の盤石な財務体質と、グローバルなモノづくりを足元から支える戦略的な意図が浮き彫りになってきました。高島グループの使命である「社会への貢献」を技術と誠実さで体現する同社の、数字の裏側に隠された真の競争力と未来への航路を、経営戦略コンサルタントの視点から見ていきましょう。
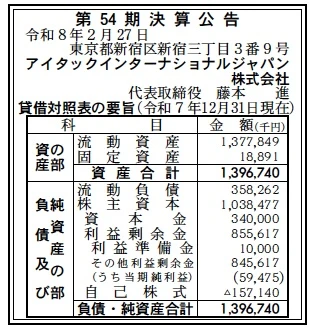
【決算ハイライト(第54期)】
| 資産合計 | 1,397百万円 (約14.0億円) |
|---|---|
| 負債合計 | 358百万円 (約3.6億円) |
| 純資産合計 | 1,038百万円 (約10.4億円) |
| 当期純利益 | 59百万円 (約0.6億円) |
| 自己資本比率 | 約74% |
【ひとこと】
第54期決算において、当期純利益59百万円を確保しており、自己資本比率が約74%という極めて強固な財務基盤を維持している点が際立っています。資産の約99%が流動資産(1,378百万円)で構成されていることから、在庫管理や債権回収のサイクルが極めて健全であり、商社・EMS機能を持つ企業として非常に身軽で機動力のある「アセットライト」な経営が実践されていると推測します。
【企業概要】
企業名: アイタックインターナショナルジャパン株式会社
設立: 2020年(iTakグループとしては1993年創業)
事業内容: 電子部品・機器の開発、製造、販売。高島株式会社の100%子会社。
【事業構造の徹底解剖】
同社の事業は「グローバル・デバイス・ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔EC(電子部品販売)事業
LCD(液晶表示装置)や半導体、リレー、ダイオード、コンデンサなど、多種多様な電子デバイスのグローバル調達と販売を行います。単なる部品供給に留まらず、iTakブランドとしての製品展開や、特定のメーカーに縛られない柔軟な提案力が強みです。アジア主要国をカバーする物流網を活かし、JIT(ジャスト・イン・タイム)対応による顧客の在庫最適化を支援しています。
✔EMS(製造受託サービス)事業
タイのチョンブリ工場をはじめとする自社生産拠点や提携工場を活用し、PCB/FPC(基板)の実装から、ウレタンポッティング、LCDの後工程までを請け負います。白物家電やデジタル機器、産業機器分野において、試作から量産までを一貫してサポート。「お客様の生産拠点の近く」に拠点を置くことで、現場の細かなニーズを汲み取った高品質なモノづくりを提供しています。
✔EP(電子製品開発)およびTD(技術サポート)部門
顧客の製品開発フェーズから参画し、高密度基板の設計や試作受託を行います。技術本部によるFAE(フィールド・アプリケーション・エンジニア)体制が整っており、取り扱いデバイスの深い技術サポートを提供。商社としての情報の速さと、メーカーとしての技術的深みを融合させることで、顧客の開発スピードを劇的に加速させる役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の電子部品業界を取り巻く外部環境は、生成AIの急速な普及に伴うサーバー・インフラ需要と、脱炭素化に向けたEV(電気自動車)・再生可能エネルギー分野の技術革新が牽引する「大転換期」にあります。アイタックインターナショナルジャパンが主戦場とするアジア市場は、依然として世界の製造センターとしての役割を担いつつも、地政学リスクを背景としたサプライチェーンの「チャイナ・プラス・ワン」戦略が加速しています。同社がベトナム、タイ、マレーシアに強固な拠点を持ち、特にタイにおいて生産キャパシティの拡張を図っている点は、このグローバルな再編の流れに完璧に合致していると言えるでしょう。一方で、半導体や原材料の価格変動は激しく、在庫リスクをいかに分散しながら顧客の納期要求に応えるかが経営の生命線となっています。日本国内においても、製造業の国内回帰や高付加価値化が進んでおり、同社が得意とする「開発段階からの技術サポート」への需要は、中長期的に見て極めて堅調に推移すると推測されます。また、環境規制の強化は、部材選定における透明性とサステナビリティを不可欠なものにしており、同社の高度な品質管理(QM)体制が競合に対する強力なアドバンテージとなっていると考えます。
✔内部環境
内部環境に目を向けると、親会社である高島株式会社(東証プライム上場)との強固な信頼関係と、グループ全体のガバナンス体制が同社の安定感を支えています。第54期の決算数値で特筆すべきは、固定資産18百万円に対し、流動資産が1,377百万円と、資産の圧倒的大部分を流動的な営業資産が占めている点です。これは、物理的な大規模設備を日本法人単体で抱え込むのではなく、グループ全体の海外工場や提携先のネットワークを戦略的に使い分ける「高度なファブレス・ハイブリッド型モデル」が機能していることを示唆しています。従業員数445名のグループ連結体制は、営業、技術、経営管理の3本部体制への移行を経て、組織としての意思決定スピードを飛躍的に向上させています。当期純利益59百万円という着実な成果は、無理な規模拡大よりも「誠実一筋」という経営姿勢に基づき、高収益なEMS案件や技術サポート案件を厳選して獲得している結果でしょう。また、自己株式▲157百万円を保持している点は、将来的な従業員へのインセンティブ付与や資本構成の柔軟性を担保する布石であり、成長ステージに合わせた機動的な資本政策が内部的に取られていることが伺えます。
✔安全性分析
財務の安全性分析においては、自己資本比率約74%(純資産1,038百万円 / 資産合計1,396百万円)という数値が、同社のレジリエンス(回復力)の高さを見事に証明しています。一般的な電子部品商社やEMS企業と比較しても極めて高い水準であり、有利子負債によるレバレッジを最小限に抑え、自社資本で全ての事業を賄える鉄壁の構造です。流動資産1,377百万円に対し、負債のすべてが流動負債358百万円(固定負債はゼロ)であるため、短期的な支払い能力を示す流動比率は約384%という驚異的な数値を誇ります。これは、急激な円安や材料高騰といった市場のショックが発生した際でも、十分なキャッシュバッファを持って事業を継続・拡大できることを意味します。利益剰余金が855百万円まで積み上がっている点は、第54期に至るまでの長期間、一度も屋台骨を揺るがすような赤字を出さず、着実に富を蓄積してきた証拠です。この財務的な厚みこそが、タイにおける資本金450百万バーツへの増資などの積極的な海外投資を、親会社のバックアップと併せて躊躇なく断行できる源泉となっているはずです。倒産リスクは事実上皆無であり、極めて高い信用力を背景に、大手クライアントとの長期的なサプライ契約を盤石なものにしていると評価できます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東証プライム上場の高島グループという社会的信用力と、香港・中国・タイ・ベトナム・マレーシアを結ぶ「アジア最適地生産・調達ネットワーク」の垂直統合にあります。単なる商社機能だけでなく、自社でEMS工場を持ち、設計・試作・量産までを「複合完結」できる能力は、スピードと品質を両立させたい日本のメーカーにとって極めて魅力的です。また、自己資本比率74%という極めて強固な財務体質により、特定顧客の急な増産要求や新製品開発に伴う先行投資を自己資金で機動的に行える点が、競合他社に対する決定的な競争優位性となっています。技術本部によるFAE体制が整っているため、部品を売るだけでなく「ソリューションを提案できる技術商社」としての地位を確立していることも強みです。
✔弱み (Weaknesses)
内部的な課題としては、その高い専門性がゆえに、特定の顧客や製品カテゴリ(例えば、特定の白物家電やデジタル機器分野)の景気動向に売上が左右されやすい「産業依存のリスク」が挙げられます。また、日本法人であるアイタックインターナショナルジャパン単体の固定資産が極めて少ないことは効率的である反面、国内での独自の研究開発施設や実証フィールドが限定的である可能性を示唆しており、海外拠点との緊密な連携が途絶えた際のリスクは無視できません。885名規模のグループ全体において、情報のデジタル化は進んでいるものの、拠点間の細かなノウハウの形式知化や、ミドルマネジメント層のさらなる層の厚さが、将来の指数関数的な成長に向けたボトルネックになる可能性も推測されます。
✔機会 (Opportunities)
外部環境における機会は、2026年現在の製造業における「サプライチェーンのリスク分散」の定着です。特にベトナムやマレーシアといったASEAN地域へのシフトは、既に同地域で強固な地盤を持つ同社にとって、新規顧客を自動的に引き寄せるマグネットとなります。また、環境意識の高まりによる「グリーン・デバイス」への需要拡大も好機です。同社が取り組む環境品質レポートや品質改善活動は、ESG経営を重視する大手メーカーからの選定基準において、今後ますます重要視されるでしょう。加えて、IoTや5G/6Gの社会実装に伴う高密度基板実装やセンサー部品の需要増加は、同社のTD(技術サポート)部門の価値をさらに高め、部品単体販売よりも利益率の高い「エンジニアリング・サービス」の収益比率を引き上げる大きなチャンスです。
✔脅威 (Threats)
直面する脅威は、グローバルな「電子部品のコモディティ化」と、中国系メーカーを中心とした圧倒的な低価格攻勢です。汎用的な部品販売だけではマージンが削られるリスクがあり、同社は常に「iTakならではの付加価値」を再定義し続けなければなりません。また、米中対立などの地政学リスクに伴う貿易規制や、カーボンボーダー調整措置などの法的枠組みの変化は、アジアを跨ぐ同社のロジスティクス・コストを増大させる外部要因となります。さらに、円安などの為替変動は日本法人の仕入価格を直撃し、適切な価格転嫁が遅れた場合に利益率を毀損する恐れがあります。優秀なエンジニアや多言語対応可能なグローバル人材の獲得競争も激化しており、人件費の上昇が利益剰余金の積み増しスピードを鈍化させる可能性も常に意識すべき脅威と言えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、第54期で達成した59百万円の純利益を原資とした「デジタル・サプライチェーンの高度化」を徹底的に推進すると推測します。具体的には、アジア全11拠点の在庫情報と顧客の生産計画をリアルタイムで同期させるAI予測システムの導入により、JIT対応の精度をさらに高め、流動資産の回転率を10%以上向上させる戦略です。また、好調なタイ・チョンブリ工場の増資を背景に、現地の生産ラインに最新の検査機器を導入し、不良率の極限までの低減を図ることで、顧客からの「品質への信頼」を決定的なものにするでしょう。営業面では、高島グループの幅広い顧客網に対し、日本法人がハブとなって海外EMS拠点を提案する「逆輸入型ソリューション」を強化。国内メーカーの海外進出を、技術サポートと部品供給の両面から伴走支援することで、契約のロックイン効果をさらに強めるはずです。財務面では、自己資本の厚みを活かしつつ、少額であっても継続的な利益を積み上げることで、高島グループ内での「稼ぐ中核」としての地位を不動のものにすることが、2026年内の現実的な一手となると考えます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、アイタックインターナショナルジャパンは単なる「部品と製造の供給者」から、次世代のスマート・ハードウェアを共に創り出す「プロダクト・イノベーション・パートナー」へと進化を遂げるのではないでしょうか。具体的には、自社で培ったLCD技術や基板実装の知見をベースに、特定の産業向け(例えば、医療機器やスマートグリッド関連)の「標準プラットフォーム機材」を自社開発し、ライセンス提供やOEM供給を行う高利益率なビジネスモデルへのシフトです。これにより、商社としてのフロー収入に依存しない、知的財産(IP)を核としたストック型の収益基盤を確立するはずです。財務的には、利益剰余金を20億円、30億円と積み上げ、自己資本比率の高さは維持しつつも、特定の尖った技術を持つアジアのスタートアップへのマイノリティ出資やM&Aを積極的に仕掛け、グループとしての「技術ポートフォリオ」を多角化させる。最終的には、アジアにおける「モノづくりを民主化するインフラ」としての地位を確立し、中小規模のメーカーであってもiTakのプラットフォームを使えば即座に世界レベルの製品を量産できる未来を実現する。これこそが、同社の目指す「変化し適合する事業体」の最終形であり、高島グループの歴史に新たな1ページを刻む壮大なトランスフォーメーションになると確信しています。
【まとめ】
アイタックインターナショナルジャパン株式会社の第54期決算は、派手な数字の爆発こそないものの、その内実を紐解けば、日本の製造業が学ぶべき「生存のための最適解」が詰まった、極めて質の高い内容でした。当期純利益59百万円、そして約74%という鉄壁の自己資本比率は、同社が「誠実一筋」に顧客と向き合い、リスクを管理しながら着実に価値を積み上げてきた証です。2026年、世界が不透明さを増す中で、同社のように身軽で強固な財務基盤を持ち、かつアジア全域にリアルな製造・調達機能を保持している企業の価値は、相対的にますます高まっていくでしょう。高島株式会社という巨大なブランドの背後で、自ら道を切り拓く「自主・自発・自責」の精神は、この決算書のクリーンなバランスシートに見事に具現化されています。私たちはこの数字を通じて、真のグローバル企業とは、単に規模を追うことではなく、いかなる環境変化にも「適合」し、顧客の生産現場に寄り添い続けることであると学ぶことができます。アイタックの挑戦は、これからが本当の意味での収穫期へと向かっていくに違いありません。
【企業情報】
企業名: アイタックインターナショナルジャパン株式会社
所在地: 東京都新宿区新宿三丁目3番9号(iTakグループ本社:香港)
代表者: 代表取締役 藤本 進(グループ代表:後藤 俊夫)
設立: 2020年4月(iTakグループ設立:1993年10月)
資本金: 3億4,000万円
事業内容: 電子部品・機器の開発、製造、販売、EMS、グローバル調達支援
株主: 高島株式会社 100%
