バイオテクノロジーの進化が人類の疾病治療を根本から変えようとする2026年、日本発の革新的な遺伝子編集技術「PPRプラットフォーム」を擁するエディットフォース株式会社の最新決算は、創薬スタートアップが直面する壮絶な挑戦と、その先にある巨大な可能性を浮き彫りにしています。従来のDNA編集の限界を超え、RNAを自在に制御するという同社の技術は、中枢神経系や希少疾患に苦しむ世界中の患者にとっての希望の光です。しかし、革新には莫大な投資と痛みを伴う研究開発期間が不可欠です。本記事では、第11期の財務諸表をコンサルタントの視点で徹底解剖し、赤字決算の裏側に隠された戦略的価値と、2027年の臨床試験(IND)申請に向けたカウントダウンの行方を分析します。科学の力で未来を切り拓く同社の真価を、多角的な視点から深掘りしていきましょう。
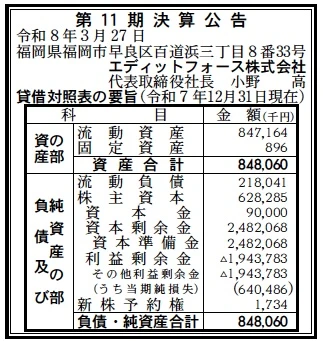
【決算ハイライト(第11期)】
| 資産合計 | 848百万円 (約8.5億円) |
|---|---|
| 負債合計 | 218百万円 (約2.2億円) |
| 純資産合計 | 628百万円 (約6.3億円) |
| 当期純損失 | 640百万円 (約6.4億円) |
| 自己資本比率 | 約74.1% |
【ひとこと】
第11期の決算では、バイオベンチャー特有の「開発先行型」の財務構造が鮮明に出ています。当期純損失▲640百万円という数字は、臨床試験に向けた研究開発費の増大を反映したものであり、資産のほぼ全て(約99.9%)が流動資産(現金等)で占められている点から、機動的な資金運用体制にあることが伺えます。累積損失は▲1,944百万円に達していますが、VC各社からの強力な資本背景により自己資本比率は74.1%と極めて高く、次なる臨床フェーズへの「攻めの姿勢」を維持していると推測します。
【企業概要】
企業名: エディットフォース株式会社
設立: 2015年
事業内容: 独自のPPRプラットフォーム技術を用いたRNA編集・遺伝子治療薬の開発。九州大学および広島大学発の技術をベースとした創薬ベンチャー。
【事業構造の徹底解剖】
同社の事業は「次世代遺伝子編集プラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔PPRプラットフォーム技術の提供・開発
同社の最大の武器は、PPR(Pentatricopeptide Repeat)タンパク質を活用した独自のRNA編集技術です。これは、植物由来のタンパク質が持つ「特定のRNA配列を認識する能力」を応用したもので、従来のCRISPR/Cas9とは異なり、RNAを標的とした精密な編集が可能です。設計の自由度(Designable)、多機能性(Versatile)、そしてAAV(アデノ随伴ウイルス)に搭載可能なコンパクトなサイズ(Deliverable)という3つの特徴を併せ持ちます。このプラットフォーム技術自体を製薬企業へライセンスアウトするモデルと、自社で新薬を開発するモデルの二段構えが同社の収益構造の核となっています。
✔パイプライン開発(遺伝子治療薬)
リードプログラムである「EF-210」を中心に、筋強直性ジストロフィー1型(DM1)や中枢神経系(CNS)疾患、希少疾患を対象としたパイプラインを展開しています。DM1は世界的に治療法が確立されていない難病であり、同社の「CUG-PPR1」という治療分子が、原因となる異常RNAに特異的に結合し、病態を改善するメカニズムを有しています。2027年初頭のヒトへの初投与(IND)を目指し、現在はGLP試験(非臨床安全性試験)という創薬の最重要局面にあることが推測されます。また、田辺三菱製薬との提携に見られるように、特定の疾患領域での共同開発も加速させています。
✔RNA標的創薬の技術基盤プラットフォーム構築
AMED(日本医療研究開発機構)の「創薬ベンチャーエコシステム強化事業」に採択されるなど、国策としての支援を受けながら、RNA編集の国産技術基盤を確立する役割を担っています。一塩基置換技術(PPR Editor)などの高度なツールを開発し、RNAの修飾や制御を自在に行うことで、従来のゲノム編集ではアプローチできなかった領域の治療を可能にします。この技術基盤の深化は、将来的に膨大な疾患群への横展開を可能にする「知的財産の宝庫」としての価値を同社にもたらしていると考えます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の世界のバイオ医薬品市場は、RNA標的創薬(RNA therapeutics)が主役に躍り出ています。新型コロナワクチンの成功によりRNA技術の有効性が証明されたことで、投資マネーはゲノム編集(DNA)から、より安全性が高く動的な制御が可能なRNA編集へとシフトしています。一方で、世界的な金利高止まりの影響により、未収益のバイオベンチャーに対する投資選別は極めて厳格化しており、同社のような確固たる独自技術と大手製薬企業との提携実績を持つ企業に資金が集中する「二極化」が進んでいます。競争環境としては、米国のビーム・セラピューティクスなどの強豪が存在しますが、同社のPPR技術はオリジナリティが高く、特許による独占的地位を九州大学・広島大学との連携で固めている点が強みです。また、日本政府が「J-Startup」やAMEDを通じてバイオスタートアップを国家戦略として支援している環境は、同社にとってこれ以上ない追い風となっています。創薬の死の谷を越えるための公的支援と民間投資の融合が、現在の同社を取り巻くマクロ環境の主軸であると考えます。
✔内部環境
第11期の財務状況は、まさに「臨床試験前夜」の様相を呈しています。資産合計848百万円のうち、流動資産が847百万円とほぼ100%を占めている点は、同社が物理的な大規模工場や設備を持たず、研究開発という知的活動に資本を集中させていることを物語っています。内部環境の最大の特徴は、損失の蓄積(利益剰余金▲1,944百万円)と、それを上回る資本準備金(2,482百万円)の存在です。これは、東大発ベンチャーキャピタルのUTECや三菱UFJキャピタル、伊藤忠テクノロジーベンチャーズといった国内屈指の投資家陣が、同社の「出口(上場や大型提携)」を確信して多額の出資を継続している証左です。組織面では、福岡研究所と東京オフィスの二拠点体制で、アカデミアとの共同研究と事業開発を機能的に分担しています。当期純損失640百万円という規模は、開発パイプラインが後期非臨床フェーズに移行し、高額なGLP試験や製造プロセス開発が進行していることによる、健全な「投資の加速」であると推測します。人的資本においても、RNA編集の専門家集団としての知見が組織に凝縮されており、技術のブラックボックス化が強固な参入障壁を形成していると考えます。
✔安全性分析
財務の安全性分析において、自己資本比率74.1%という数値は、スタートアップとしては驚異的な健全性を示しています。一般的な中小企業であれば50%を超えれば優良とされますが、同社は負債218百万円に対して純資産628百万円を保持しており、財務レジリエンス(回復力)は非常に高いと言えます。流動比率は約388%(流動資産847百万円÷流動負債218百万円)に達しており、短期的な支払能力に全く懸念はありません。しかし、バイオベンチャーの宿命として「キャッシュ・バーン・レート(現金燃焼率)」が安全性の真の指標となります。第11期の当期純損失640百万円に対し、流動資産(ほぼ現金と推測)が847百万円であることを考えると、現在のキャッシュポジションだけでは、臨床試験本番(フェーズ1/2)というさらにコストがかさむフェーズを乗り切るには、追加の資金調達(シリーズD等)や大手製薬企業からのマイルストーン収入が必須となります。負債合計218百万円の多くが流動負債である点は、未払いの研究開発受託費等である可能性が高く、長期的債務のリスクは極めて低いです。結論として、現時点の安全性は盤石ですが、2027年のIND申請に向けた「資金調達のタイミング」が、中長期的な安全性を決定づける焦点になると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、世界で唯一のPPRプラットフォーム技術を独占的に保有している点にあります。この技術は植物由来のRNA結合モチーフをベースにしており、設計の正確性とオフターゲット(誤った標的への作用)の低さが極めて高いことがin vivo試験で証明されています。また、Cas9のような巨大な酵素を必要としないため、AAVなどのウイルスベクターに容易に搭載でき、ドラッグデリバリーシステム(DDS)との相性が抜群に良いという実用上の利点があります。九州大学や広島大学から継承した強力なIPポートフォリオに加え、AMEDからの相次ぐ採択による公的信頼、そして田辺三菱製薬という強力なライセンスパートナーを既に確保している点は、技術・資金・出口戦略の三拍子が揃った強固な内部要因であると考えます。
✔弱み (Weaknesses)
内部環境のマイナス要因としては、依然として収益化(製品化)までの道のりが遠く、累積損失▲1,944百万円が示す通り、莫大な現金を消費し続ける構造が挙げられます。リードプログラム「EF-210」が未だ非臨床段階にあるため、臨床試験における不確実性(副作用や有効性の欠如)というバイオ特有のリスクを完全には払拭できていません。また、少数精鋭の組織であるため、高度な専門知識を持つ一部のコア人材への依存度が極めて高く、主要メンバーの離脱が技術開発の停滞を招く恐れがあります。加えて、プラットフォーム技術が多機能であるがゆえに、どの疾患領域にリソースを集中すべきかという優先順位の判断を誤ると、限られた資金を散逸させてしまうという「選択と集中」の難しさも内包していると推測します。
✔機会 (Opportunities)
外部環境のプラス要因は、RNA標的創薬市場の爆発的な拡大です。従来は不治の病とされてきた多くの遺伝性疾患がRNA編集の射程圏内に入っており、製薬大手によるバイオスタートアップの大型買収(M&A)が世界的に加速しています。特にAAVベクターに搭載可能な同社の技術は、中枢神経系疾患(CNS)などの難治性領域において極めて高いニーズがあります。また、日本政府がバイオテックの育成を経済安全保障の観点から強化しており、上場(IPO)の枠組みや税制優遇、さらなるAMED資金の投入など、資本市場と政策の両面で支援が厚くなっています。再生医療や精密医療へのシフトが進む中で、同社の技術が「標準的な治療ツール」として採用されるチャンスは、グローバル規模で無限に広がっていると言えるでしょう。
✔脅威 (Threats)
外部環境のマイナス要因としては、CRISPR/Cas9の改良版やRNA編集における新興競合技術の急速な台頭が挙げられます。テクノロジーの進化速度が極めて速いため、同社のPPR技術が優位性を持つ間に臨床実績を積み上げ、デファクトスタンダードを確保しなければなりません。また、臨床試験における予期せぬ有害事象の発生は、一気に企業価値を毀損させる致命的な打撃となり得ます。さらに、グローバルな資本市場の冷え込みが長期化した場合、次回の大型資金調達の条件が厳しくなり、株主構成の変動や開発スピードの減速を余儀なくされるリスクがあります。知的財産権(IP)を巡る国際的な訴訟合戦も、この業界では常に付きまとう脅威であり、特許網の維持管理には不断の努力と莫大なコストが求められる環境にあります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、第11期の赤字増大の主因である「EF-210」のIND(臨床試験申請)に向けたGLP試験の完遂と、製造プロセスの確立(CMC構築)が絶対的な優先事項になると推察します。2027年初頭の臨床開始を確実にするために、AMEDの「創薬ベンチャーエコシステム強化事業」による公的資金を最大限に活用し、研究開発費の負担を平準化しつつ、データの質を高める戦略を採るでしょう。財務面では、次なる臨床フェーズを支えるためのシリーズD等の資金調達を、2026年後半から2027年前半にかけて実施する可能性が極めて高いです。この調達では、単なる資金のみならず、将来の海外展開を見据えたグローバル製薬企業との戦略的アライアンスを組み合わせた「コーポレート・ベンチャー・キャピタル(CVC)」からの出資を模索すると考えられます。また、田辺三菱製薬に続く「第2、第3の大型ライセンス契約」を特定の疾患領域(例えばミトコンドリア病など)で締結し、フロント代金(一時金)によってキャッシュ・ランウェイ(資金が尽きるまでの期間)を確保し、財務の健全性を市場にアピールする動きが予想されます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、自社を「単なる創薬会社」から「RNA編集のOSを提供するプラットフォーム・カンパニー」へと進化させることを目指すと確信しています。EF-210の臨床入りを成功させ、PPRプラットフォームのヒトにおける安全性と有効性を証明(Proof of Concept)した後は、その実績をレバレッジとして、世界中の製薬企業と「PPR技術の利用許諾」を疾患領域ごとに交わし、膨大なロイヤリティ収入を得るビジネスモデルへの転換です。これは、かつての技術提携時代のARM社のような立ち位置です。また、自社開発パイプラインについては、フェーズ2終了段階でのメガファーマへの大型ライセンスアウト、あるいは自社での希少疾患薬の上場・商用化を出口戦略として描きつつ、株式上場(IPO)を通じて一般資本市場からの大規模な資金調達を行い、RNA編集技術の適応範囲を「植物」や「産業用微生物」へも再拡大させる(創業時のNEDO受託事業の進化版)という、壮大なバイオエコノミー戦略を描いていると推測します。RNAを自在に操る「エディットフォース・エンジン」が、世界のあらゆる生命科学の課題を解決するインフラとなることが、2030年に向けた同社の真のゴールであると考えます。
【まとめ】
エディットフォース株式会社の第11期決算は、資産合計848百万円、当期純損失640百万円という、まさにバイオスタートアップの「黎明期から躍進期への変曲点」を象徴する内容でした。▲1,944百万円という累積損失は、科学の未踏領域を切り拓くための「授業料」であり、一方で74.1%という高い自己資本比率は、同社の技術に対する投資家の圧倒的な信頼と、臨床入りを目前にした強固な財務体質を示しています。2026年現在、RNA編集はもはや夢の技術ではなく、現実の治療法として結実しつつあります。九州大学と広島大学の研究室から生まれたPPR技術が、世界中の難病患者を救うという大志は、この決算数値に刻まれた「戦略的な赤字」というエネルギー源によって、着実に推進されています。2027年初頭のIND申請、そしてその先の商用化。エディットフォースが歩む道は、日本のバイオテック産業が世界に再びその存在感を示すための試金石となるでしょう。我々経営コンサルタントは、この「赤字の背後にある、目に見えない巨大な知財と未来価値」を正しく評価し、同社が日本の創薬史上、稀に見る成功例へと昇華することを確信しています。
【企業情報】
企業名: エディットフォース株式会社
所在地: 福岡県福岡市早良区百道浜三丁目8番33号
代表者: 代表取締役社長 小野 高
設立: 2015年5月15日
資本金: 90,000,000円
事業内容: PPRプラットフォーム技術を用いたRNA編集技術の開発、および遺伝子治療薬の創薬研究開発
株主: UTEC(東京大学エッジキャピタルパートナーズ)、Newton Biocapital Partners、伊藤忠テクノロジーベンチャーズ、KISCO株式会社、三菱UFJキャピタル、地域経済活性化支援機構等
