生命の根源的なエネルギーを司る細胞内小器官、ミトコンドリア。私たちの体内で常に発電所の役割を果たしているこの小さな存在が、もし「医薬品」として供給できるようになったら、医療の歴史は塗り替えられるかもしれません。株式会社ルカ・サイエンスは、ミトコンドリアをバイオ医薬品として活用するという、極めて野心的で革新的なディープテックスタートアップです。脳卒中や心筋梗塞といった、現代医学がいまだ克服しきれていない難病に対し、細胞レベルでのエネルギー修復を試みる同社の挑戦は、世界中の医療従事者や投資家から熱い視線を浴びています。しかし、未踏の領域を切り拓くには、莫大な研究開発コストと時間という対価が必要です。2026年4月、第8期決算公告に刻まれた「7.8億円の純損失」という数字は、単なる欠損を意味するのか、あるいは人類の未来を変えるための「必要不可欠な先行投資」なのか。今回は、日本発のディープテックとしてグローバルに展開する同社の経営実態を、戦略的な視点から深く見ていきます。
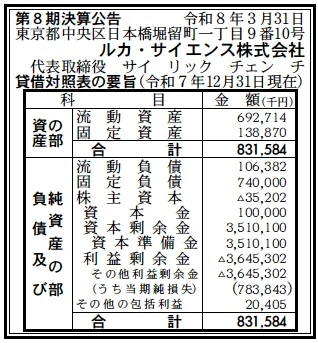
【決算ハイライト(第8期)】
| 資産合計 | 832百万円 (約8.3億円) |
|---|---|
| 負債合計 | 846百万円 (約8.5億円) |
| 純資産合計 | ▲35百万円 (約▲0.4億円) |
| 当期純損失 | 784百万円 (約7.8億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第8期決算は、当期純損失が7.8億円を超え、債務超過の状態にあります。これは創薬型バイオベンチャーが臨床試験(治験)前の段階で経験する典型的な「死の谷」を象徴する財務諸表です。しかし、資本剰余金が35億円積み上がっていることから、過去の大型調達資金を高度な研究開発と、英国を含むグローバルな研究基盤の構築へ大胆に投じていることが伺えます。次なる大型資金調達、あるいは提携に向けた極めて重要な勝負どころに立っていると推察します。
【企業概要】
企業名: ルカ・サイエンス株式会社
設立: 2018年12月(第8期時点)
事業内容: 独自のミトコンドリア分離・製造技術「iMIT」を活用した、虚血再灌流障害等の治療に向けたミトコンドリア医薬品の開発。
【事業構造の徹底解剖】
同社の事業は「革新的なミトコンドリア・プラットフォーム技術の開発」に集約されます。具体的には、以下の部門等で構成されています。
✔iMITテクノロジー(ミトコンドリア製造プラットフォーム)
同社の核心となる「Intact Mitochondrial Isolation Technology(iMIT法)」は、高機能なミトコンドリアを無傷のまま分離し、医薬品として保存・供給可能な状態にする独自技術です。ミトコンドリアは非常に繊細な器官であり、その機能を維持したまま製剤化することはこれまで極めて困難とされてきました。この製造プラットフォームを確立したことで、同社は単一の疾患に対する創薬にとどまらず、多岐にわたる疾患に応用可能な「プラットフォーム・バイオテック」としての地位を築いています。
✔治療領域の開発(虚血再灌流障害・産婦人科・呼吸器等)
損傷した組織に機能的なミトコンドリアを直接供給し、組織の正常なエネルギー状態を回復させる治療薬の開発を進めています。特に脳卒中や心筋梗塞における「虚血再灌流障害」は、再開通後の酸化ストレスが細胞壊死を引き起こす深刻な課題ですが、同社のミトコンドリア製剤はこの不可逆的な損傷を防ぐ可能性を秘めています。また、名古屋大学や海外の大学との共同研究を通じて、産婦人科領域や新型コロナウイルス関連の呼吸器疾患など、複数のパイプラインを並行して推進しています。
✔グローバル研究・デリバリー体制
英国オックスフォードに子会社を設立し、現地の高名な教授をアドバイザーに迎えるなど、世界屈指のアカデミアとの連携を深めています。さらに、ミトコンドリアを目的の部位へ正確に届けるためのデリバリー技術の研究も行っており、ソース細胞の選定から最終的な投与経路に至るまで、ミトコンドリア医薬のバリューチェーンを包括的に設計しています。このグローバルな知見の集約が、同社の高い科学的信頼性を支える内部的なエンジンとなっています。
【財務状況等から見る経営環境】
✔外部環境
バイオテクノロジー業界を取り巻く外部環境は、いわゆる「アンメット・メディカル・ニーズ(有効な治療法が未確立の医療需要)」の充足に向けた期待が、かつてないほど高まっています。特に先進国における高齢化の進展に伴い、心血管疾患や脳疾患といった「エネルギー代謝の不全」に関連する病態は増加の一途を辿っています。ミトコンドリアが免疫系と代謝系の統合ハブとして再認識される中、同社が標榜する「ミトコンドリア医薬」は、従来の低分子化合物や抗体医薬では解決できなかった根治的な治療アプローチとして注目されています。しかし、ディープテック企業にとってのマクロな経営環境としては、世界的な金利高止まりによるバイオスタートアップへの投資意欲の厳格化が挙げられます。2026年時点では、単なるアイデアだけでなく、より確度の高い実証データ(動物実験から臨床試験への移行データなど)が求められる傾向が強まっており、同社が「Nature Metabolism」誌などの権威ある学術誌に成果を発表し続けていることは、厳しい資金調達環境下において他社を圧倒する強力な武器となっていると考えられます。また、日本政府による「J-Startup」の選定など、国策としてのベンチャー支援も、グローバル展開を加速させる上での大きな後ろ盾となっています。
✔内部環境
内部環境において特筆すべきは、サイリック・チェン前代表取締役が築き上げた、科学的卓越性とビジネスの融合です。同社は設立からわずか数年でシリーズBという大規模な調達(38.6億円)を成功させ、人材、拠点、そして知的財産の構築に集中投下してきました。財務面では、資本金1億円に対して資本剰余金が35億円積み上がっていることに象徴されるように、エクイティ(株式)による潤沢な資金力で「研究開発」という最もリスクの高いフェーズを乗り越えようとしています。決算での多額の赤字は、まさにこの戦略的な研究加速の帰結であり、CMC(製造管理・品質管理)部門のラボラトリー開設や、海外子会社を通じた知見の獲得など、将来のライセンスアウト(技術供与)や製品化に向けた強固な資産形成が進んでいると推察されます。また、2026年4月には代表取締役の交代という大きな組織の変化がありました。これは、基礎研究のフェーズから、臨床開発や事業化、さらにはグローバル提携といった「フェーズ2の経営」への移行を意図したものと想像されます。組織の機動力と専門性を維持しつつ、いかにして企業価値の最大化へと繋げるか、新たなリーダーシップの下での内部改革が進む時期にあると考えられます。
✔安全性分析
財務の安全性を貸借対照表(BS)から分析すると、現在の同社は「守り」から「次なる一手」への過渡期にあると言えます。資産合計832百万円に対し、負債合計が846百万円となっており、純資産合計は35百万円のマイナス、すなわち債務超過の状態です。本来であれば危惧すべき水準ですが、負債の内訳を見ると、流動負債106百万円に対し、固定負債が740百万円と大半を占めています。この固定負債の多くが新株予約権や親密な投資家、あるいは公的な研究助成に関連する長期的な債務であるならば、短期的な資金ショート(資金枯渇)のリスクは見た目ほど高くはない可能性があります。流動資産が692百万円保持されているため、当面の手元資金(キャッシュ)は確保されており、日常的な事業運営や研究の継続に即座の支障はないと推察されます。自己資本比率▲4%という数字は、これまでの投資の厚みに対して、直近の評価替えや開発コストの計上が重なった結果でしょう。しかし、利益剰余金のマイナス36億円という累計損失を解消するためには、自社での製品化を待つよりも、製薬大手との大型の共同開発契約による一時金(アップフロント)の獲得が現実的なシナリオとなります。現在の財務体質は、いわば「次の大規模なエグジット(出口)」に向けた極限の緊張状態にあり、安全性は同社の科学的な成功確率の高さに依存しているという、ディープテック特有の構造にあると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の圧倒的な強みは、高機能ミトコンドリアを分離・製剤化する独自技術「iMIT」と、それを支える世界最高水準の科学的バックグラウンドです。「Nature Metabolism」等の著名な学術誌への論文掲載は、その技術が単なる空想ではなく、科学的根拠に基づいたものであることを証明しています。また、名古屋大学やオックスフォード大学といった国内外の有力アカデミアとの広範な共同研究ネットワークは、他社の追随を許さない高い参入障壁となっています。ForbesのディープテックTOP10への選出やJ-Startupへの選定といった、公的な評価に裏打ちされた高い知名度も、優秀な研究者の確保や提携交渉において強力な磁力として機能しています。
✔弱み (Weaknesses)
一方で、創薬型ベンチャー共通の課題として、収益化までのリードタイムが極めて長く、当面の間は「赤字を掘り続ける」必要がある点が弱みです。第8期での債務超過は、追加の資金調達が遅れた際や、臨床試験での予期せぬ失敗があった場合、事業継続性に大きなプレッシャーを与える要因となります。また、ミトコンドリア医薬という全く新しいクラスの医薬品であるがゆえに、各国の規制当局(PMDAやFDA等)との協議や承認プロセスの確立において、前例のない困難が伴うリスクがあります。少数精鋭の研究者集団であるため、中心的な知性が流出した際の影響が極めて大きく、組織としてのサクセッションプラン(後継者計画)の構築が急務であると推察されます。
✔機会 (Opportunities)
外部環境における機会は、バイオ医薬品市場における細胞治療・遺伝子治療に次ぐ「第三の波」としてのミトコンドリア医薬への期待です。虚血再灌流障害の市場規模は、心疾患や脳卒中の患者数の増加に伴い、世界で数兆円規模に達するとも言われています。また、近年注目されている「寿命延長(ロンジェビティ)」や「老化抑制」の文脈でも、ミトコンドリアの重要性は高まっており、疾患治療だけでなく予防医療の領域まで事業範囲を拡張できる可能性があります。製薬大手が自社のパイプライン拡充のために革新的な技術を求めている現在、M&Aや戦略的提携による劇的な企業価値の向上は、同社にとって常に開かれている巨大な扉です。
✔脅威 (Threats)
脅威としては、国内外の競合他社や、ミトコンドリア機能を改善する全く新しい小分子化合物の登場が挙げられます。もし他社がより簡便で安価な手法で同様の治療効果を証明した場合、複雑な製造プロセスを要する同社のミトコンドリア製剤は、価格競争力や汎用性で苦戦する恐れがあります。また、バイオ市場全体における「スタートアップ・ウィンター(投資の冬)」が長期化し、次なるラウンドでの調達額が期待を下回る、いわゆるダウンラウンドのリスクも否定できません。加えて、ミトコンドリアという生体物質を扱うがゆえの、免疫反応や未知の副作用といった安全性への懸念が、臨床試験の段階で表面化することは、事業の根幹を揺るがす最大の脅威となり得ると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、2026年4月の新体制移行を契機とした「実証データの完遂」と、それに基づく「戦略的提携の締結」を最優先すると推測されます。具体的には、主要なパイプライン(特に虚血再灌流障害領域)において、ヒトへの臨床応用を確信させるPOC(概念実証)を確立し、その成果を武器にグローバル製剤会社からの大規模な共同開発契約や、多額の一時金を伴うライセンスアウトを勝ち取る戦略です。債務超過の状態を解消するためにも、現金の流入は急務であり、エクイティによる追加調達と同時に、研究開発型スタートアップ向けの低利な公的融資や、特定の開発権譲渡といった柔軟なファイナンス手法を駆使することで、滑走路(ランウェイ)を最短でも2〜3年先まで伸ばす体制を整えると考えられます。また、CMC(製造管理)のさらなる高度化により、高品質な製剤を安定供給できる体制を対外的にアピールし、製造技術そのものをライセンス化する準備も進めるでしょう。
✔中長期的戦略
中長期的には、特定の疾患の「薬」を作る会社から、ミトコンドリアの力をあらゆる生体組織へ供給する「生体エネルギーのインフラ企業」への進化を遂げることが期待されます。同社のiMITテクノロジーをベースに、老化に伴う組織変性や不妊治療、さらには難病指定されているミトコンドリア病など、数十種類もの適応疾患に対し、世界中のパートナー企業がルカ・サイエンスの技術を用いて薬を開発する「エコシステムの中心」になる戦略です。また、英国などの海外拠点をハブとして、欧米の法規制への適合をリードし、日本発の技術でありながら世界標準(デファクトスタンダード)の地位を確立することを目指すでしょう。財務面では、ライセンス収益による継続的なロイヤリティ収入が積み上がることで、かつての「赤字掘り」を遥かに凌駕する高収益体質へと転換し、バイオテック界の「ユニコーン」としての上場、あるいは巨大製薬会社による数十億ドル規模での買収を見据えた、圧倒的なリポジショニングを狙っていると分析します。生命の火を灯し続けるその挑戦が、真の経済価値として花開く瞬間を想像しています。
【まとめ】
ルカ・サイエンス株式会社の第8期決算は、人類が未だ手にしていなかった「生命の発電機」を医療へ実装しようとする、ディープテック企業特有の産みの苦しみを鮮明に映し出しています。7.8億円の純損失や債務超過という数字は、表面的な「経営状況」を語るものではありません。それは、これまで救い上げられることのなかった多くの人々の悩みに、細胞レベルでの答えを届けようとする「人類の未来への先行投資」そのものです。同社の社会的意義は、単に薬を作ることではなく、生体エネルギーの欠乏という生命の本質的な課題に対し、科学の光を当てることにあります。2026年4月、新しいリーダーシップの下で迎える新たな年度は、蓄積された知見が「実用」という果実に変わるための、極めて重要なターニングポイントとなるでしょう。日本が世界に誇るこの「ミトコンドリアの羅針盤」が、いつの日か心筋梗塞や脳卒中の予後を劇的に改善し、私たちの健康寿命を根底から押し上げる。その鮮やかな景色が現実になる日を、私たちは高い解像度で期待せざるを得ません。
【企業情報】
企業名: ルカ・サイエンス株式会社
所在地: 東京都中央区日本橋堀留町一丁目9番10号
代表者: 代表取締役(2026年4月交代済、旧代表 サイリック・チェン)
設立: 2018年12月(第8期時点)
資本金: 100百万円
事業内容: ミトコンドリア医薬品の研究開発、バイオテクノロジー・プラットフォームの提供
