超高齢社会の進展に伴い、日本の医療現場はかつてない転換期を迎えています。看護師の絶対的な不足が叫ばれる中で、単に人数を増やすという発想から「看護師にしかできない業務に集中させる」という効率化の議論が加速しています。その鍵を握るのが、看護業務の周辺を支える「看護助手」の存在です。しかし、多くの病院にとって看護助手の採用や教育、そして定着は極めて難易度の高い課題となってきました。こうした医療現場の切実な痛みに寄り添い、単なる人材派遣の枠を超えて「病院経営の最適化」を提案するのが、2026年2月に東京証券取引所TOKYO PRO Marketへの上場を果たしたシンカナース株式会社です。専門特化型のビジネスモデルが、逼迫する医療インフラにどのような変革をもたらしているのか。最新の決算公告と事業環境から、同社の持続的な成長性と社会的意義を読み解いていきます。
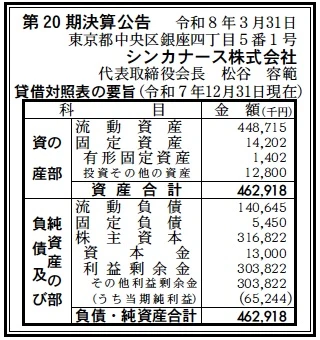
【決算ハイライト(第20期)】
| 資産合計 | 463百万円 (約4.6億円) |
|---|---|
| 負債合計 | 146百万円 (約1.5億円) |
| 純資産合計 | 317百万円 (約3.2億円) |
| 当期純利益 | 65百万円 (約0.7億円) |
| 自己資本比率 | 約68% |
【ひとこと】
第20期決算は、資産合計約4.6億円に対し、自己資本比率が68%という極めて強固な財務体質を示しています。当期純利益も65百万円と着実な収益を上げており、人材派遣という労働集約的な側面を持ちながらも、専門特化による高付加価値化が功を奏している印象です。特に2026年2月の上場に向けた内部体制の整備と、効率的な事業運営がこの高い利益率を下支えしていると考えられます。
【企業概要】
企業名: シンカナース株式会社
設立: 2006年1月
事業内容: 病院向けの看護助手派遣を中心に、看護業務の分業化を支援するコンサルティングおよび専門教育事業を展開。
https://sinkanurse.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は「病院特化型人材ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔コンサルティング部門
単なる人員補充ではなく、病院内の業務フローを精査し、看護師から看護助手へ業務を移譲する「役割分担の最適化」を提案しています。看護補助加算の取得に向けた具体的な体制構築や、看護師が専門業務に専念できる環境づくりを支援することで、病院の経営指標改善と現場の負担軽減を同時に実現しています。この「提案型」の姿勢が、他の汎用的な人材派遣会社との決定的な差別化要因となっています。
✔教育・研修部門(ラーニングセンター)
本社内に設置された研修施設を活用し、派遣スタッフに対して医療従事者としての自覚や責任、具体的な介助技術の徹底指導を行っています。特に『外国人看護助手テキストブック』の刊行に見られるように、多言語対応やレベル別の技能習得の仕組みを構築しており、質の高い労働力を安定的に供給できる体制を整えています。教育に投資することで、ミスマッチや早期離職を防ぎ、現場での即戦力化を推進しています。
✔看護助手派遣部門
日本大学医学部附属板橋病院や順天堂医院といった、国内有数の大学病院や公的病院を主要顧客としています。身体介助が可能なスタッフや夜勤専従スタッフなど、病院側のニーズに合わせた多様な人員構成を維持しており、自社メディアを通じた採用ブランディングと合わせ、慢性的な人手不足に悩む大型医療機関のインフラを支えています。上場による信頼性の向上により、今後さらなる新規契約先の拡大が期待されます。
【財務状況等から見る経営環境】
✔外部環境
医療・介護分野の人材不足は、日本が抱える最も深刻な社会課題の一つです。2024年の診療報酬改定においても、医療従事者の処遇改善や看護補助者の活用促進は重要なテーマとなっており、国の方針として「看護師の業務負担軽減」が強力に推進されています。この政策動向は、同社の看護助手派遣やタスク・シフティング(業務の移管)のコンサルティングにとって、極めて強力な追い風となっています。一方で、労働市場全体での賃金上昇や採用コストの高騰は、人材ビジネスを展開する同社にとって一定の利益圧迫要因となり得ます。また、特定技能などの在留資格を活用した外国人労働者の受け入れ拡大も加速しており、言葉の壁や文化の違いを乗り越えた「教育」の質が、市場での競争力を左右する重要な変数となっています。競合他社も医療特化型のサービスを強化していますが、同社のように大学病院レベルの高度な要求に応え続けられる実績と、上場企業としての透明性を併せ持つ企業への信頼は、今後さらに相対的な価値を高めていくものと考えられます。
✔内部環境
内部環境において特筆すべきは、人材派遣業というフロー型のビジネスを、教育とコンサルティングというストック型の付加価値で補完している点です。スタッフの質を高めるための「ラーニングセンター」や独自教材の保有は、単なるマージン商売からの脱却を意味しています。これにより、病院側は「教育の手間が省ける」というメリットを感じ、長期的な契約継続に繋がっています。また、経営陣に元仙台国税局長などの専門家を迎え入れている点は、コンプライアンスが重視される医療業界において大きな信頼の裏付けとなっています。財務面では、2026年2月のTOKYO PRO Market上場により、資金調達の選択肢が広がっただけでなく、医療機関という保守的な顧客層に対する営業上の信用力が格段に向上しました。自社メディアによる情報発信やYouTubeチャンネルの活用など、デジタルマーケティングにも積極的に投資しており、看護助手という職業の社会的価値を高める啓蒙活動が、中長期的な採用力強化に寄与していると推察されます。小規模ながらも洗練された組織運営が、少数精鋭での高収益体質を実現している要因と言えるでしょう。
✔安全性分析
貸借対照表(BS)から読み取れる安全性は、同規模のスタートアップや人材企業と比較しても非常に高い水準にあります。自己資本比率約68%という数字は、負債への依存度が極めて低く、これまでの利益蓄積によって事業運営が十分に賄われていることを示しています。流動資産約4.5億円に対し流動負債が約1.4億円となっており、流動比率は300%を超えています。これは短期的な資金繰りにおいて盤石な状態にあることを意味します。固定資産が14百万円程度と極めて少ない「持たざる経営」を徹底しており、万が一の景気変動や市場環境の変化に対しても、固定費負担による経営圧迫のリスクが低い構造となっています。利益剰余金が約3億円積み上がっていることも、過去の着実な成長の証であり、今後の事業拡大や拠点展開に向けた投資余力を十分に保持していると判断できます。新株予約権などの複雑な金融資本も見当たらず、非常にクリアで健全な財務構成は、TOKYO PRO Market上場企業に相応しい信頼性を担保していると考えられます。有利子負債によるレバレッジをかけずとも現在の成長を実現している点は、経営の堅実さの表れでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、大学病院や大規模病院といった難易度の高い顧客層に対し、教育とコンサルティングをセットで提供できる「専門特化型のブランド力」にあります。自社で研修施設(ラーニングセンター)を持ち、外国人材向けのテキストを自社刊行するなど、技能習得の仕組みを内製化している点は、他社の追随を許さない高い参入障壁となっています。また、TOKYO PRO Marketへの上場を果たしたことで、人材の採用力や病院経営層への提案力が格段に強化されており、経営陣の持つ広範な知見と合わせて、盤石な信頼基盤を構築していることが内部環境のプラス要因として大きく機能しています。
✔弱み (Weaknesses)
一方で、ビジネスの根幹がスタッフの派遣という「人的資源」に依存しているため、募集コストの上昇や最低賃金の引き上げといった外部要因に収益が左右されやすい構造が内在的な課題です。また、これまでの実績が関東圏の大手病院に集中している傾向があり、地域的な偏りが存在することは、全国的な成長を追求する上での制約となり得ます。組織の規模に対して代表者や役員の属人的なネットワークに依存している部分が残っている場合、今後の急激な事業規模拡大に際して、管理体制やミドルマネジメント層の育成が成長のボトルネックとなる可能性が考えられます。
✔機会 (Opportunities)
外部環境における機会は、診療報酬改定による看護補助者の配置強化や、タスク・シフティングの法的な推進といった、国策そのものが追い風となっている点に集約されます。2025年、2040年といった節目に向けて医療需要は増大し続けるため、市場のパイは確実に拡大していきます。また、外国人労働者の受け入れ制度の整備が進む中で、同社が培ってきた教育ノウハウをプラットフォームとして提供する、あるいは海外からの直接採用スキームを構築することで、これまで以上に広範な労働力を確保できる可能性が高まっています。デジタル化の進展により、オンラインでの教育提供やスタッフ管理の効率化も収益向上に寄与するでしょう。
✔脅威 (Threats)
脅威としては、大手人材派遣会社による医療分野への本格参入や、病院自らが直接採用・教育を強化する動きが強まることが挙げられます。特に、派遣法や医療法などの規制変更により、現在の派遣モデルが制限を受けたり、中間コストの削減がより厳格に求められたりする場合、マージン率の低下を招くリスクがあります。また、少子高齢化の進展は供給側(労働力)の減少そのものを意味しており、採用競争の激化は常に存在し続けるリスクです。他社との過度な価格競争に巻き込まれ、同社の強みである「教育の質」を維持するためのコストが担保できなくなる事態は、経営上の最大の脅威となり得ます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、TOKYO PRO Market上場という「信頼の看板」を最大限に活用し、これまで接点のなかった全国の特定機能病院や大規模な公立病院への新規営業を加速させると推測されます。具体的には、上場記念のキャンペーンや、最新の診療報酬改定に対応した「看護補助体制構築パッケージ」の提案を通じ、市場シェアの拡大を最優先するでしょう。また、採用力の強化に向けて、YouTubeチャンネルやSNSを用いたスタッフ向けの広報活動にさらなる資金を投じ、看護助手という仕事の「社会的な誇り」を強調することで、質の高い応募者を確保する戦略を採ると考えられます。社内的には、ラーニングセンターの稼働率を高め、派遣開始までのリードタイムを短縮することで、受注から売上計上までのサイクルを速め、キャッシュフローの回転をより効率化していくことが、目先の収益改善と体制強化に直結すると推察されます。
✔中長期的戦略
中長期的には、人材の「派遣」という形態から、病院の「運営支援」や「教育プラットフォーム提供」へと事業の軸足をさらに高付加価値な領域へシフトしていくことが推察されます。例えば、自社で蓄積した教育カリキュラムや外国人向け教材をデジタル化し、自社で派遣を行わない地方の病院に対しても「教育システム」をライセンス販売するモデルです。これにより、人的リソースに縛られない、利益率の高いストック収益の構築が期待されます。また、外国人材の導入において、現地の教育機関と直接提携し、日本に来る前からシンカナース流の教育を施す「教育付き採用スキーム」のグローバル展開も十分に考えられます。さらに、将来的にはTOKYO PRO Marketから、一般市場(グロース市場など)へのステップアップ上場を目指すことで、さらなる知名度向上と資金調達力の強化を図るでしょう。M&Aの観点では、特定の医療領域に強い特化型派遣会社や、医療教育テック企業を傘下に収めることで、病院のバックオフィス全体を支える総合的な医療BPO(ビジネス・プロセス・アウトソーシング)企業への変革を狙うことが、持続的な成長に向けた有力なシナリオであると想像します。
【まとめ】
シンカナース株式会社の第20期決算は、医療崩壊が懸念される現代において、看護助手という「隠れた主役」に光を当てたビジネスモデルの正しさを証明しています。自己資本比率68%という盤石な財務基盤は、単なる安定性の証ではなく、医療現場という極めて公共性の高い領域において「信頼」という通貨を積み上げてきた結果と言えます。同社が目指すのは、単に労働力を送り出すことではありません。教育とコンサルティングを通じて、看護師がその専門性を最大限に発揮し、患者がより質の高いケアを受けられる「医療の循環」を再生することにあります。上場という新たな武器を手にした同社が、今後どのような速度で全国の医療機関へその価値を広げていくのか。看護助手という職能を確立し、病院経営に不可欠なパートナーとしての地位を不動のものにしていくプロセスは、日本の医療の未来を占う上でも極めて重要な指標となるはずです。数字の裏側にある「優しさと思いやり」を持ったスタッフの育成という理念が、これからも強固な財務実績に裏打ちされ、持続的な社会貢献へと繋がることを切に願っています。
【企業情報】
企業名: シンカナース株式会社
所在地: 東京都中央区銀座4-5-1
代表者: 代表取締役会長 松谷容範 / 代表取締役社長 中友美
設立: 2006年1月
資本金: 13百万円
事業内容: コンサルティングおよび教育を通じた看護助手派遣、病院経営支援
