音楽制作の風景が、スタジオという特別な場所から個人の寝室(ベッドルーム)へと移り変わって久しい現代において、その変化の最前線で「音」のインフラを支え続けている企業があります。株式会社フックアップは、世界中の革新的なオーディオブランドを日本市場へ橋渡しする、いわばクリエイターたちの「目利き」としての役割を担ってきました。特に近年の動画制作需要の爆発や、AI技術を駆使した楽曲制作ツールの普及は、同社の事業環境にどのような影響を与えているのでしょうか。今回は、同社の最新決算公告を読み解き、国内有数の音響機器輸入代理店が描く次なる戦略的ポートフォリオを考察していきます。
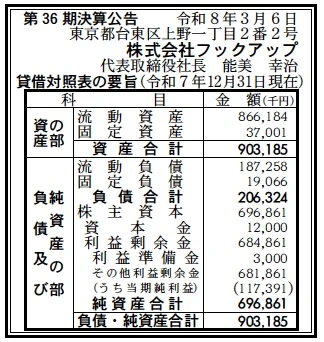
【決算ハイライト(第36期)】
| 資産合計 | 903百万円 (約9.0億円) |
|---|---|
| 負債合計 | 206百万円 (約2.1億円) |
| 純資産合計 | 697百万円 (約7.0億円) |
| 当期純利益 | 117百万円 (約1.2億円) |
| 自己資本比率 | 約77% |
【ひとこと】
第36期決算は、資産合計約9億円に対し、自己資本比率が77%を超えるという、極めて強固な財務基盤が印象的です。有利子負債への依存度が低い一方で、当期純利益は1億円を超えており、輸入商社としての効率的な経営と、特定のブランドに依存しない安定した収益構造が維持されていることが推察されます。
【企業概要】
企業名: 株式会社フックアップ
設立: 1989年(平成元年)2月17日
株主: 株式会社ズーム(100%子会社)
事業内容: 世界各国のプロフェッショナル向け音響・映像機器、ソフトウェアの輸入販売および技術サポート。
【事業構造の徹底解剖】
同社の事業は「音響および映像に関する専門商社事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ハードウェア輸入販売部門
Universal Audio[Amazonで確認]やRupert Neve Designs[Amazonで確認]、sE Electronics[Amazonで確認]といった世界的なプレミアムブランドから、新進気鋭のメーカーまで幅広く取り扱っています。特にオーディオインターフェイスや高品位なマイク、アウトボードといった、プロフェッショナルおよびハイアマチュア層に不可欠な機材の国内供給を担っています。これにより、単なる「物の売買」に留まらず、海外の最新技術トレンドを日本へ導入する窓口としての役割を果たしています。
✔ソフトウェア・DAWライセンス部門
世界的なシェアを誇るDAW(デジタル・オーディオ・ワークステーション)であるFL Studio[Amazonで確認]や、ピッチ編集ソフトのデファクトスタンダードであるMelodyne[Amazonで確認]、さらに数多くのプラグイン音源を扱っています。これらは実体のないデジタル資産であるため、在庫リスクが低く、一度シェアを確保すれば安定した更新需要や新規ユーザーの獲得が見込める、高収益な事業の柱となっていると考えられます。
✔オンラインプラットフォーム「beatcloud」運営
ソフトウェア販売に特化した自社ECサイト「beatcloud」を運営しており、物理的な物流を介さない即時的なライセンス販売体制を構築しています。ここでは、独自のバンドル製品の企画や期間限定セールの実施など、機動的なマーケティングが展開されており、消費者直接取引(D2C)的な側面も併せ持つことで、卸売マージンに依存しない収益源の確保に成功しています。
【財務状況等から見る経営環境】
✔外部環境
音楽制作市場を取り巻く外部環境は、大きな変革期にあります。TikTokやYouTube、Instagramといったショート動画プラットフォームの台頭により、プロではない一般のクリエイターが「高品質な音」を求める傾向が強まっています。これにより、かつては一部の専門家のみが使用していた数万円から数十万円の機材やソフトウェアが、個人クリエイターの投資対象となっており、市場の裾野が劇的に拡大しています。一方で、輸入商社という業態ゆえに、為替相場の変動は直接的なリスク要因となります。記録的な円安局面においては、仕入れコストの上昇をいかに製品価格へ転嫁するか、あるいは付加価値の高い保守サポートや日本語解説などのサービスで他社との差別化を図るかが、経営上の重要な課題となっていると推察されます。また、AI技術による音楽制作の自動化が進む中で、ツールそのものの販売だけでなく、AIを補完する「感性的な音質」を担保するアナログ機材への回帰現象も見られ、市場は二極化の様相を呈しています。
✔内部環境
内部環境に目を向けると、親会社である株式会社ズームとの資本関係が大きな強みとなっています。世界展開を行うズームのグループ企業であることで、海外メーカーとの交渉力や情報収集能力において、独立系の代理店よりも優位に立っていると考えられます。また、同社は単なる卸売業者ではなく、自社内に専門的なサポート体制を構築している点が特徴的です。音楽制作機材は設定や互換性の問題が発生しやすいため、迅速で的確な技術サポートの提供は、顧客満足度のみならず、海外ブランド側からの信頼獲得(日本総代理店契約の維持・獲得)に直結しています。さらに、オンラインプラットフォーム「beatcloud」の自社運営により、ユーザーの購買データや好みの傾向を直接把握できる体制が整っており、データに基づいた精度の高いマーケティング施策の立案が可能になっています。人的資産の面でも、DAWやプラグインの活用に精通したスタッフを擁しており、製品の魅力を多角的に伝えるコンテンツ制作能力が、同社の無形資産として機能しています。
✔安全性分析
貸借対照表(BS)から読み取れる財務の安全性は、極めて高い水準にあります。自己資本比率は約77%に達しており、これは一般的な卸売業や輸入商社の平均を大きく上回る数字です。流動資産が約8.7億円に対し、流動負債が約1.9億円となっており、流動比率は450%を超えています。これは、短期的な支払い能力に全く懸念がないことを示しており、手元流動性が非常に潤沢であることを物語っています。固定資産は約37百万円と、資産全体の4%程度に抑えられており、店舗や工場を自前で持たない持たざる経営を徹底することで、外部環境の変化に対する耐性を高めています。また、利益剰余金が6.8億円積み上がっていることも特筆すべき点です。これは長年にわたる着実な利益の蓄積の結果であり、新規ブランドの独占契約獲得に向けた多額の契約金支払いが必要になった際や、市場環境が急変した際のクッションとして十分な余力を保持していることを意味しています。無借金に近い健全な経営状態であり、財務的な死角は見当たりません。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、長年にわたる輸入代理店業務を通じて築き上げた「世界トップクラスのブランドポートフォリオ」と、親会社であるズームとの強力なシナジーにあると考えられます。Universal AudioやImage-Lineといった、クリエイターから絶大な支持を受けるブランドの国内流通を一手に引き受けることで、強力な参入障壁を構築しています。また、単なる販売にとどまらず、技術サポートや日本語ローカライズ、チュートリアル制作までを一貫して提供できる体制は、海外メーカーが日本市場を攻略する上で不可欠なパートナーとしての地位を確固たるものにしています。さらに、自社運営のECプラットフォームであるbeatcloudは、物理的な物流コストを抑えつつ、顧客との直接的な接点を維持するデジタル戦略の成功事例となっており、安定的な利益創出に大きく貢献していると推察されます。
✔弱み (Weaknesses)
一方で、輸入商社というビジネスモデルの構造上、収益が為替レートの変動に大きく左右される点は、克服が難しい内在的なリスクとして存在しています。また、特定の有力海外ブランドとの代理店契約に収益を依存している側面があり、契約の見直しやメーカー側の直接販売への切り替えが起こった際、業績に及ぼす影響が大きくなる懸念があります。自社ブランド製品を持たないため、価格決定権がメーカー側に握られている点も、利益率を最大化する上での制約となり得ます。さらに、プロ向け音響機器というニッチな市場を主戦場としているため、市場の拡大スピードがデジタルプラットフォームの進化に比べて緩やかであり、爆発的な成長を追求しにくいという点も、経営上の課題として認識されているのではないかと推察します。
✔機会 (Opportunities)
今後の機会としては、生成AIの普及に伴う音楽クリエイターの爆発的な増加が挙げられます。音楽制作のハードルが下がったことで、これまでDTM(デスクトップ・ミュージック)に縁がなかった層がユーザーベースに加わり、FL Studioのような直感的なDAWや、AIアシスト機能を搭載したプラグインへの需要がさらに高まることが予想されます。また、高品質なライブ配信や、ポッドキャストなどの音声コンテンツ制作の一般化により、業務用オーディオインターフェイスやマイクの需要は、音楽制作以外の領域にも広がっています。さらに、教育機関におけるデジタル音楽教育の導入が進む中で、アカデミック市場向けのソリューション提案や、教育用パッケージの展開など、BtoBおよびBtoG(対行政)分野での成長余地も大きいと考えられます。
✔脅威 (Threats)
直面している脅威としては、海外メーカーによるD2C(消費者直接販売)モデルへの加速が挙げられます。ソフトウェア製品を中心に、メーカー自らがウェブサイトを通じて世界中のユーザーに直接販売を行うケースが増えており、代理店の中抜き現象が進むリスクがあります。これに対抗するためには、日本独自の付加価値をさらに強化しなければなりません。また、サブスクリプション型の利用モデルが主流になる中で、売り切り型のライセンス販売モデルが衰退する可能性もあり、収益構造の継続的なアップデートが求められます。加えて、安価で高性能な中国メーカー製品などの台頭により、エントリー層向けの市場での競争が激化している点も無視できません。物流コストの上昇や、国際的なサプライチェーンの不安定化も、ハードウェアの安定供給を脅かす要因として注視していく必要があると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、為替変動リスクに対する耐性を高めるための「ポートフォリオの最適化」と、自社ECサイト「beatcloud」におけるユーザー体験の向上が優先課題になると推測されます。具体的には、ハードウェア在庫の適正管理を徹底しつつ、利益率の高いデジタルダウンロード製品の販売比率をさらに引き上げることで、円安局面でも安定した利益率を確保する戦略が考えられます。また、SNSを活用した「ユーザーコミュニティの構築」を加速させ、単なる製品販売だけでなく、著名なクリエイターを起用したウェビナーや活用事例の紹介を通じて、製品の「使いこなし」をセットで提供することで、他社サイトや海外直販サイトへの流出を防ぐ囲い込み戦略を展開するでしょう。さらに、サポート窓口の充実による顧客体験の質的向上を図り、リピート購入率の向上とブランドロイヤリティの醸成を推進することが、目先の収益改善と基盤強化につながると考えられます。
✔中長期的戦略
中長期的には、物販モデルからの脱却、あるいは物販とサービスを融合させた「エコシステム提供型ビジネス」への転換が推察されます。例えば、単にプラグインを販売するだけでなく、独自のクラウドストレージや、制作した楽曲の配信支援、さらにはAI技術を活用した制作アシストサービスの提供など、クリエイターの活動サイクルを包括的に支援するプラットフォームとしての進化です。また、親会社であるズームとの連携をさらに深め、ズームのハードウェア製品と同社が扱うプレミアムなソフトウェア音源を組み合わせた、日本限定の独自のハード・ソフト一体型ソリューションの開発なども考えられるでしょう。M&Aの観点では、国内の小規模な音響周辺ソフトウェア開発企業や、音楽教育テック企業などを買収し、自社でIP(知的財産)を保有することで、メーカー側の意向に左右されない自律的な収益源の構築を目指すことも、中長期的な企業価値向上のための重要な選択肢となり得ると考えられます。常に市場のニーズを先取りし、音の入り口(録音機材)から出口(配信ツール)までを一貫して支える存在へと再定義していくことが、同社の持続的成長の鍵となるでしょう。
【まとめ】
株式会社フックアップの第36期決算は、盤石な財務基盤と、確かな目利きに裏打ちされた事業展開の成果を示すものでした。同社が扱っているのは、単なる「機材」や「ソフト」ではありません。それは、日本のクリエイターたちが世界と対等に渡り合うための「表現の武器」そのものです。複雑な海外製品を日本人がストレスなく使えるように橋渡しする同社の存在は、日本の文化産業を足元から支える重要な社会的意義を有しています。自己資本比率77%という数字は、単なる安定性の証であるだけでなく、次の成長に向けた投資余力の象徴でもあります。今後はAIとの共生やデジタル配信の高度化といった荒波の中で、同社が培ってきた「音に対する深い洞察」と「技術サポート力」という人間中心の価値が、これまで以上に重要になってくるはずです。音楽を愛するすべての人々にとって、同社がこれからも信頼できるナビゲーターであり続けることを期待するとともに、その挑戦的な未来像に注目していきたいと思います。
【企業情報】
企業名: 株式会社フックアップ
所在地: 東京都台東区上野1-2-2 信井ビル別館 3F
代表者: 能美幸治
設立: 1989年2月17日
資本金: 12百万円
事業内容: 音響および映像に関するハードウェア、ソフトウェア等の輸入販売・サポート
株主: 株式会社ズーム(100%)
