住まいの性能を左右する「窓」や「玄関」といった開口部。かつての日本の住宅において、窓は単なる採光や換気の手段に過ぎませんでしたが、2026年現在の建築業界において、それはエネルギー効率を決定づける最重要パーツへと進化を遂げました。今回取り上げるのは、岡山県に本拠を置き、半世紀にわたり地域の住環境を支え続けてきた住協ウインテック株式会社です。第50期という大きな節目を迎えた同社の決算公告からは、成熟したサッシ施工・販売市場における強固な事業基盤と、次なる時代を見据えた財務の舵取りが鮮明に浮かび上がってきます。地場に根ざした企業がいかにして高付加価値化の波を乗り越え、持続的な成長を実現しているのか。最新の決算データから、その経営戦略の深層を論理的に解き明かしていきます。
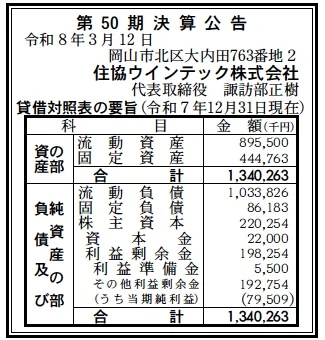
【決算ハイライト(第50期)】
| 資産合計 | 1,340百万円 (約13.4億円) |
|---|---|
| 負債合計 | 1,120百万円 (約11.2億円) |
| 純資産合計 | 220百万円 (約2.2億円) |
| 当期純利益 | 80百万円 (約0.8億円) |
| 自己資本比率 | 約16.4% |
【ひとこと】
第50期決算において、当期純利益80百万円を確保している点は、安定した受注環境と徹底した施工管理の成果と言えます。自己資本比率16.4%という数値は、積極的な事業拡大に伴う負債活用を示唆していますが、純利益がしっかりと積み上がっていることから、事業の収益性は非常に高い水準で推移していると推察されます。
【企業概要】
企業名: 住協ウインテック株式会社
設立: 1976年8月
事業内容: 岡山・広島エリアを中心に、住宅・ビル用サッシやエクステリア商品の施工販売を展開。三協立山、LIXIL、YKKAP等の主要メーカーを幅広く取り扱い、設計からアフターメンテナンスまでを一貫して手がけています。
【事業構造の徹底解剖】
同社の事業は「建築資材施工販売事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ビル建材・フロントサッシ部門
商業施設やオフィスビル、官公庁物件などを対象としたビル用建材の供給・施工を行っています。具体的には、カーテンウォールやフロントサッシ、シャッターといった大型の開口部資材を扱い、建物の意匠性と安全性を両立させる技術力が求められる領域です。主要メーカー各社の製品をプロジェクトの特性に合わせて最適化し、提案から施工までを完結させる体制は、地場の中堅ゼネコン等から高い信頼を得る源泉となっています。
✔住宅建材・窓リフォーム部門
一般住宅向けの玄関ドア、サッシ、インテリア建材の販売および施工を主力としています。近年では新築着工数の減少を背景に、断熱性能を高める窓リフォームや玄関ドアの取り替え需要に注力しており、生活者の快適性を直接的に改善する提案を行っています。特に三協立山やLIXILといった有力メーカーの一次代理店的な立ち位置を活かし、最新の省エネ基準に適合した高機能製品を市場に供給する役割を担っています。
✔エクステリア・外装材部門
カーポート、門扉、フェンスといった住宅の外構資材に加え、建物の外壁を構成する外装材の施工販売を展開しています。住宅の外観をトータルでコーディネートできる体制を整えており、サッシ工事と並行して受注することで、施工効率の向上と顧客単価の引き上げを同時に実現しています。広島営業所や福山営業所といった広域な拠点網を活かし、岡山・広島両県にまたがる広域な需要をカバーしている点も大きな特徴です。
【財務状況等から見る経営環境】
✔外部環境
建築資材業界を取り巻く外部環境は、かつてない転換期にあります。マクロ視点では、2025年以降の省エネ基準の適合義務化が本格化し、住宅・ビルともに「断熱性能」が資産価値を左右する決定的な要因となりました。これにより、単価の低い普及品から、高断熱サッシやトリプルガラスといった高付加価値製品への需要シフトが加速しています。一方、競合環境においては、大手資本による系列化が進む中で、同社のような独立系かつ特定地域に強い施工販売会社の存在意義が再評価されています。岡山・広島エリアは災害リスクへの意識も高く、防災・防犯機能を兼ね備えた高機能サッシへの関心も根強いものがあります。しかし、原材料価格の高騰やエネルギーコストの上昇に伴う資材価格の転嫁は喫緊の課題であり、さらに建設業界全体が直面する2024年問題以降の物流・施工現場における人手不足と労務費の上昇は、利益率を圧迫するマクロ的な脅威として存在し続けています。これに対し、政府による窓リフォームへの大型補助金政策などは、同社にとって強力な追い風となっており、政策動向を捉えた需要喚起が成長の鍵を握っていると考えられます。
✔内部環境
内部環境に目を向けると、創業50年という圧倒的な歴史の中で培われた「地場での信頼」と「施工ネットワーク」が最大の経営資源です。本社を置く岡山市に加え、広島、福山に拠点を配し、サッシセンターを自社で保有することで、迅速な配送と柔軟な現場対応を可能にしています。取り扱いメーカーを限定せず、主要3社を横断的に提案できる立場は、特定の製品に縛られない最適な設計を求める施主や建築会社にとって大きな魅力です。ビジネスモデルとしては、単なる卸売に留まらず、自社で施工責任を負う「工事付き販売」に強みを持っており、これが参入障壁として機能しています。コスト構造面では、流動負債が1,034百万円と高い水準にあるものの、これは仕入れや施工代金の支払いサイクルがプロジェクト単位で動く建設関連業特有の性質を反映しているものと推察されます。一方で、第50期で80百万円の純利益を出している事実は、営業経費のコントロールと採算重視の選別受注が機能している証左です。従業員一人あたりの生産性を高めるためのデジタル化や、ウェブサイトのリニューアルを通じたBtoC需要の直接取り込みなど、時代に即した組織変革も着実に進んでいると言えます。
✔安全性分析
財務の安全性について詳しく見ていくと、自己資本比率は16.4%であり、建設施工を手がける中小企業としては平均的な水準にあるものの、資産構成とのバランスには注視が必要です。資産合計1,340百万円のうち、流動資産が896百万円を占めており、現金同等物や受取手形・売掛金といった換金性の高い資産が一定量確保されていることが推察されます。しかし、流動負債が1,034百万円と流動資産を上回っている状況(流動比率約86.6%)は、短期的には運転資金の管理に細心の注意を払っている経営状態にあることを示唆しています。これは大規模なビル案件などの受注に伴い、先行する資材仕入れ負担が発生しているためかもしれません。固定資産については445百万円と、各営業拠点の土地建物や設備への投資が適切に行われており、事業の継続性に疑いはありません。注目すべきは、負債の大部分が短期的な流動負債であり、固定負債は86百万円と極めて少ない点です。これは長期借入金への依存度が低いことを意味しており、金利上昇局面における耐性は比較的高いと評価できます。当期の純利益80百万円が全額利益剰余金に組み入れられれば、自己資本の厚みは急速に増していくことが予想され、第50期を境に財務の安全性はさらなる向上フェーズに入ると考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社は創業半世紀という長い歴史の中で、岡山・広島エリアの地場有力企業や建築会社との間に強固な信頼関係を築き上げており、これが安定的な受注の源泉となっています。また、主要メーカー各社の一次代理店として、広範な製品知識と確かな施工技術を保有している点に加え、自社のサッシセンターを拠点とした機動的な物流体制は、他社にはない大きな差別化要因です。特に設計段階からの提案が可能な技術力は、単なる物売りではないソリューション提供型の強みとして、顧客から高く評価されていると推測されます。
✔弱み (Weaknesses)
自己資本比率が2割を下回っている点は、将来的な投資余力や金融機関からの格付維持という観点から改善の余地がある課題と言えます。また、売上の多くが開口部資材に特化しているため、新築着工数や建設投資の変動という外部要因の影響を直接的に受けやすい収益構造になっています。加えて、広域に営業拠点を展開していることで固定費負担が分散される反面、各拠点での施工管理を担う専門人材の確保と育成が、成長を制約するボトルネックとなる可能性を孕んでいると考えられます。
✔機会 (Opportunities)
2026年現在は、国が掲げるカーボンニュートラル実現に向けた既存住宅の断熱改修需要が爆発的に拡大しており、補助金制度の充実がリフォーム市場の追い風となっています。また、高性能窓への交換によるZEH(ネット・ゼロ・エネルギー・ハウス)基準の浸透は、従来よりも製品単価の高いプレミアムゾーンの市場を創出しており、利益率向上への好機です。さらに、防災意識の高まりに伴う耐震・耐火サッシへの更新需要も増えており、法規制の変化を追い風とした需要喚起が期待できる経営環境にあります。
✔脅威 (Threats)
建設業界全体を覆う深刻な職人不足と、それに伴う外注費・労務費の高騰は、同社の施工利益を圧迫する最大の懸念事項です。また、大手住宅メーカーが独自に資材調達・施工を垂直統合する動きを強めれば、中間流通としての存在価値が問われるリスクも否定できません。加えて、気候変動による大規模な自然災害が岡山・広島エリアで発生した場合、物理的な拠点機能の停止や、資材調達網の分断といったサプライチェーン全体のリスクが経営に大きな影響を与える可能性があると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
足元では、現在継続している「先進的窓リフォーム」などの政府補助金制度を最大限に活用し、一般消費者向けのリフォーム受注を最大化させる戦略が有効です。これにより、BtoB案件に比べて高い粗利率を確保し、第50期で計上した利益をさらに積み増すことで、自己資本の増強を急ぐことが求められます。同時に、資材高騰が続く中で、仕入れ先メーカーとの交渉力を強化するとともに、施工現場でのDX(デジタルトランスフォーメーション)を推進し、積算や工程管理の精度を高めることで、事務・現場両面でのコスト削減を徹底することが推測されます。また、人材確保に向けては、協力業者との連携をさらに深めるだけでなく、若手施工者の採用・育成を加速させ、自社施工能力の維持・向上を図ることが目下の最優先事項になると考えられます。
✔中長期的戦略
中長期的には、単なる資材の施工販売から、「住環境のコンサルティング企業」への脱皮を図ることが予想されます。窓単体ではなく、断熱、防犯、防災、さらにはインテリアまでを含めたトータルな「開口部ソリューション」を提供し、一軒あたりのLTV(顧客生涯価値)を最大化するモデルへの移行です。具体的には、不動産会社やリノベーション会社との提携を強化し、中古住宅流通市場における断熱改修の標準化を主導するようなリポジショニングが考えられます。また、現在は岡山と広島に限定されている事業領域を、瀬戸内経済圏全体へと緩やかに拡張していくためのM&Aや拠点新設も、財務基盤の安定化とともに検討されるべき選択肢となるでしょう。第50期という歴史をブランド価値に転換し、「地域の窓を守り続ける長寿企業」としてのリブランディングを行うことで、採用競争力の向上と顧客からの信頼獲得を両立させ、次の50年を見据えた持続可能な経営構造の構築を目指していくことが期待されます。
【まとめ】
住協ウインテック株式会社の第50期決算は、半世紀にわたり地域に寄り添ってきた企業の底力と、激変する建築市場に柔軟に対応しようとする経営の意志が感じられる内容でした。80百万円という純利益の確保は、同社が提供する「施工品質」と「提案力」が、市場から正当な対価として認められている証拠です。財務面では自己資本比率の向上や流動性の確保といった課題はあるものの、これらは旺盛な事業意欲と活発な経済活動の裏返しでもあり、今後の利益蓄積によって十分に解消可能な範囲です。住宅が単なる「箱」から、高い機能性と快適さを備えた「資産」へと変化する中で、同社が担う役割はますます重要性を増しています。岡山・広島という地場で培った信頼という無形の資産を軸に、最新のテクノロジーと政策を融合させ、人々の暮らしに「快適」という付加価値を届け続ける同社の姿勢は、地域の建築業界において今後も灯火のような存在であり続けるに違いありません。50年という節目を越えた同社のさらなる飛躍を確信させる、極めて前向きな決算であると総括します。
【企業情報】
企業名: 住協ウインテック株式会社
所在地: 岡山県岡山市北区大内田763-2
代表者: 諏訪部 正樹
設立: 1976年8月
資本金: 22百万円
事業内容: 住宅・ビル用サッシ、エクステリア、外装材の施工販売
