私たちが毎日を過ごす住まいにおいて、「開口部」である窓や「外装」である壁は、単なるデザインの一部ではありません。それは、冷暖房効率を左右する省エネルギー性能の要であり、地震や風雨から命を守る堅牢な盾でもあります。2026年、カーボンニュートラル社会への要請が一段と厳格化し、住宅の高性能化が「当たり前」となった現代において、その最前線を支えているのがスミリンサッシセンター株式会社です。昭和56年の創業以来、住友林業グループをはじめとする国内屈指のハウスメーカー各社に、高品質なサッシ加工と精密な外装施工を提供し続けてきた同社の存在は、まさに日本の住宅品質を裏側から決定づける重要拠点と言えるでしょう。本記事では、2026年4月に公開された第45期決算公告の数値を起点として、住宅建材・施工業界が直面する資材高騰や労働力不足という荒波の中で、同社がいかにして強固な収益構造を維持しているのか、経営戦略コンサルタントの視点で論理的に紐解いていきます。知られざる優良企業の財務健全性と、将来に向けた成長の軌跡を詳しく見ていきましょう。
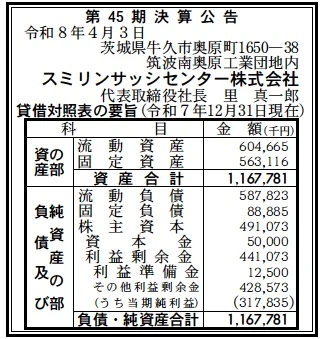
【決算ハイライト(第45期)】
| 資産合計 | 1,168百万円 (約11.7億円) |
|---|---|
| 負債合計 | 677百万円 (約6.8億円) |
| 純資産合計 | 491百万円 (約4.9億円) |
| 当期純利益 | 318百万円 (約3.2億円) |
| 自己資本比率 | 約42.1% |
【ひとこと】
第45期決算は、資産合計約11.7億円という規模に対し、当期純利益が318百万円と、売上高利益率および資産効率の高さが際立つ非常に優秀な着地となりました。自己資本比率42.1%という水準は、施工や在庫管理を伴う住宅関連企業として極めて健全であり、無駄のない運営がなされていることを示しています。特に純利益の額が純資産に対して大きな割合を占めており、長年培われた高度な加工技術と配送網、そして施工管理能力が強力な現金創出力に直結していることが伺えます。
【企業概要】
企業名: スミリンサッシセンター株式会社
設立: 1981年12月
株主: 住友林業グループ
事業内容: 住宅用サッシの加工販売・納材・配送、外壁および外構工事の施工・管理、生コン配送業務
【事業構造の徹底解剖】
同社の事業は「高性能住宅の外殻インフラ支援事業」に集約されます。具体的には、以下の部門等で構成されています。
✔サッシ・開口部ソリューション部門
三協立山、LIXIL、YKKAPといった国内主要メーカーからサッシや玄関ドアの部材を調達し、牛久本社の自社工場において精密な組み立て作業を行っています。単なる卸売業者とは異なり、自社で「加工」の工程を持つことで、各建築現場の微細な仕様変更に即応できる機動性を確保しています。さらに、組み立てられた製品を直接現場へ届ける自社配送網を保持しており、物流の停滞が許されない住宅建設工程において「ジャスト・イン・タイム」の納材を実現しています。近年の高性能窓への需要シフトに対しても、高度な組立技術と品質管理で応えており、同社の収益の柱として安定した基盤を形成しています。
✔外壁・外構トータル施工部門
「スミリンウォールテック」の外壁事業を継承した歴史を持ち、サイディングやタイルといった外装仕上げから、門扉・フェンス・植栽などの外構緑化までを一気通貫で手がけています。厳しい品質基準に基づく直接施工体制を敷いており、外部委託に頼り切らない責任施工が顧客からの厚い信頼を生んでいます。また、生コンデリバリー業務も展開しており、基礎から外装、外構に至るまで、住宅の「外側」を構成する資材と労働力をパッケージで提供できる点が強みです。一軒の住宅における受託範囲を拡大することで、顧客一人当たりの単価を向上させると同時に、現場管理の効率化による高い利益率を確保するビジネスモデルを確立しています。
✔広域ネットワークと人的資源管理
茨城県、栃木県、東京都、埼玉県、千葉県という広大な関東圏を事業エリアに据え、地域に密着したサービスを展開しています。従業員51名という少数精鋭の組織ながら、営業、技術、配送、事務の各職種が連携し、一現場あたりの生産性を最大化させる工夫がなされています。また、協力事業者や熟練職人との強固なネットワークを維持しており、人手不足が深刻な建設業界において、安定した施工能力を担保している点が大きな特徴です。社員一人ひとりが誇りを持って働く環境づくりや、頑張りが認められる評価制度の運用が、組織全体の実行力を支える無形の資産として機能しています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の住宅業界を取り巻く外部環境は、構造的な転換期にあります。日本国内の新設住宅着工戸数は長期的な減少傾向にあるものの、ZEH(ネット・ゼロ・エネルギー・ハウス)の普及や断熱基準の義務化といった法規制の強化により、一戸あたりの建材単価は上昇し続けています。特に窓やサッシといった開口部は熱損失が最も大きい箇所であり、トリプルガラスや高断熱フレームといった高付加価値製品への需要が爆発的に増加しています。一方で、世界的な供給網の混乱に端を発したアルミやガラス、木材価格の高騰は継続しており、適切な価格転嫁と在庫管理が企業の命運を分ける要因となっています。加えて、建設業界共通の「2024年問題」を越えた先にある深刻な職人不足と配送ドライバーの確保は、事業継続における最大の不透明要素です。このような環境下では、単なる販売店ではなく、加工から施工、物流までを自社でコントロールできる同社のような垂直統合型のプレイヤーに対して、大手ハウスメーカーからの依存度と期待がかつてないほど高まっていると分析します。
✔内部環境
同社の内部環境を分析すると、住友林業グループという極めて強力かつ安定した販路を確保しながら、特定のメーカーに偏らない多様な仕入先(三協立山、LIXIL、YKKAP、日本板硝子等)を保持しているバランスの良さが最大の強みです。今回の決算でも、売上高29億円に対し純利益318百万円という高い利益水準を記録しており、一件あたりの付加価値が非常に高いことが推察されます。特筆すべきは、牛久本社の自社工場における加工・組立機能です。これにより、単なる「右から左」の商売では得られない加工賃(マージン)を確実に確保し、配送まで内製化することで物流コストの最適化を図っています。また、外壁事業の承継によって培われた施工ノウハウは、資材販売と施工受託のクロスセールスを容易にしており、営業効率の向上に寄与しています。人的側面では、51名の従業員に加えて、長年付き合いのある協力業者との深い信頼関係が築かれており、これが現場での柔軟な対応力を生んでいます。過去の着実な利益蓄積が純資産の厚みに繋がっており、次なるデジタル化投資や人材確保に向けた投資余力も十分に保持している内部状況にあると言えます。
✔安全性分析
財務の安全性について貸借対照表から深掘りすると、同社は非常に理想的な資産・負債構成を実現しています。自己資本比率約42.1%という数値は、多くの建設・建材卸売業者が30%前後で推移する中で、頭一つ抜けた健全性を示しています。負債の部を見ると、流動負債が588百万円に対し、固定負債はわずか89百万円に抑えられており、長期的な有利子負債による圧迫が極めて少ないことがわかります。流動資産605百万円に対し流動負債588百万円となっており、流動比率は約103%程度ですが、これは住宅業界特有の入金サイクルの関係で一時的に圧縮されている可能性が高く、当期純利益の額を考慮すれば資金繰りに懸念は全くありません。むしろ、利益剰余金が441百万円積み上がっており、その多くが前年度までの黒字によって形成されたものであることから、内部留保による自律的な経営が確立されていることを証明しています。繰延資産を計上せず、健全な資産価値を維持している点も保守的で誠実な会計姿勢の表れです。取引先が大手上場企業中心であるため、貸倒リスクも極めて限定的であり、現時点での財務リスクは非常に低く、外部環境の急変に対しても十分な耐性を保持していると判断します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、サッシの加工・組立から外壁・外構の施工、そして配送までを自社グループで完結させる一貫体制にあります。これにより、急な工期変更への柔軟な対応や徹底した品質管理が可能になり、大手ハウスメーカーからの強固な信頼を獲得しています。また、住友林業グループとの密接な協力関係を基盤に持ちつつ、LIXILやYKKAPといった主要メーカー全ての製品を扱える独立性を併せ持っていることも大きな優位性です。さらに、42%を超える安定した自己資本比率と高い利益率を支える、少数精鋭の組織による高効率な管理体制も、他社には真似できない大きな組織力と言えるでしょう。
✔弱み (Weaknesses)
一方で、従業員数が51名と限られているため、事業規模の急激な拡大や複数の大規模プロジェクトが重なった際に、人的リソースの不足がボトルネックとなるリスクが弱みとして挙げられます。特に配送や施工管理といった現場に近い職種において、個々のスタッフの専門スキルや経験に依存する部分が大きく、次世代への技術承継や教育のスピードが組織のスケーラビリティを左右する課題となっています。また、事業エリアが関東圏に集中していることは、ドミナントとしての効率性を生む一方で、その地域の住宅市場の動向に業績が強く左右される地理的なリスクも内包していると考えられます。
✔機会 (Opportunities)
外部環境における大きな機会は、脱炭素社会に向けた「既存住宅の断熱リフォーム需要」の爆発的な拡大です。新築市場が漸減する中で、窓やサッシの交換による省エネリフォームは国による強力な補助金政策もあり、同社の加工・施工ノウハウを直接活かせる有望な市場となります。また、デジタル技術を活用した「スマート物流・施工管理システム」の導入により、さらなる現場効率の向上が期待できます。さらに、外構・緑化事業における「ウェルビーイング(心身の健康)」を重視した高付加価値な庭づくりの提案は、高所得層の住み替え需要と合致し、一件あたりの収益性をさらに高めるチャンスとなります。
✔脅威 (Threats)
直面する脅威としては、建設業界全体での慢性的な職人不足と高齢化が挙げられ、これが施工能力の低下や外注コストのさらなる上昇を招くリスクがあります。また、アルミやガラスといった原材料価格の持続的な高騰が、メーカーからの仕入価格に反映される一方で、販売価格への転嫁が遅れた場合には利益率が圧迫される不確実性があります。さらに、Amazonや専門商社による建材流通のデジタル化が進み、従来のような地域密着型の配送・加工機能の相対的な付加価値が問われる場面が増えることも想定されます。これらに対し、常に技術的な優位性を保ち、他社に代替不可能なサービス品質を維持し続ける防衛戦略が求められます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、さらなる「施工現場のデジタルトランスフォーメーション」による生産性の極大化が最優先課題になると推測されます。具体的には、協力業者を含めたリアルタイムな施工進捗管理ツールの導入や、加工工場における自動組立設備の拡充を図ることで、人手不足を補いながら工期の短縮を目指すべきです。今回の決算で示された高い当期利益を原資に、配送車両のEV化や効率的なルート配送アルゴリズムの採用を提案し、物流2024年問題への完全な対応とコスト削減を両立させることが有効です。また、深刻な職人不足に対応するため、自社での「多能工(サッシも外壁も扱える職人)」の育成プログラムを強化し、一人当たりの現場対応力を高めることで、採用難を乗り越える守備的かつ攻めの人的資源戦略を推進することが、目先の収益改善に直結すると提示します。
✔中長期的戦略
中長期的には、単なる「資材と施工の提供者」から「住環境のエネルギー効率・価値向上パートナー」へのリポジショニングが推察されます。具体的には、新築依存の事業構造から脱却し、蓄積された外装・開口部の知見をパッケージ化して、マンションの大規模修繕や中古住宅の「断熱フルリノベーション」市場へ本格的に進出することです。これにより、景気変動に左右されにくい安定した収益源を構築することが可能になります。また、住友林業グループの木材資源活用の知見と掛け合わせ、アルミと木を融合させたハイブリッドサッシの開発協力や、バイオフィリックデザイン(自然を取り入れた設計)に基づく外構提案など、環境付加価値を軸にした独自ブランドの確立も有望な選択肢となるでしょう。最終的には、関東圏を網羅する「住宅外殻インフラのプラットフォーマー」として、データに基づいたメンテナンス予測や、省エネ改修コンサルティングまでを事業領域に据えることで、住宅の長寿命化と地球環境に貢献する、次世代の建築支援企業への進化を期待します。
【まとめ】
スミリンサッシセンター株式会社の第45期決算は、住宅建材・施工業界において、いかに「加工・配送・施工」を垂直統合し、高い付加価値を創出できるかという一つの成功モデルを示しています。318百万円の当期純利益と、42.1%という卓越した自己資本比率は、同社が提供する価値が単なる物品の移動ではなく、現代の住宅に不可欠な「性能」の具現化であることを証明しています。茨城県牛久市から関東一円を支えるその歩みは、派手さはなくとも、そこに住む人々の快適な暮らしを支える強固な土台となっています。今後は、デジタル変革やリフォーム市場へのシフトといった外部環境の要請を、長年の歴史で培った現場力と掛け合わせることで、さらに独自の地位を不動のものにしていくでしょう。「お客様の満足向上を追求し、高品質なサービスを提供する」という創業以来の精神を堅持し続ける限り、同社は次なる50周年に向けて、日本の住宅の未来を明るく照らす存在であり続けると確信します。少数精鋭で高収益を叩き出すその筋肉質な経営スタイルは、他の多くの建材企業にとっても重要な指標となるはずです。
【企業情報】
企業名: スミリンサッシセンター株式会社
所在地: 茨城県牛久市奥原町1650-38 筑波南奥原工業団地内(本社)
代表者: 代表取締役社長 里 真一郎
設立: 1981年12月
資本金: 50,000,000 円
事業内容: 住宅用サッシの加工販売・納材・配送、外装・外構工事の施工・管理、生コン配送
株主: 住友林業グループ
