かつて「家電王国」として世界を席巻した日本のモノづくりは、いま大きな転換期を迎えています。グローバルな価格競争が激化する中で、生き残る鍵は単なる「安さ」ではなく、熟練の技能と最新の自動化技術を融合させた「国内一貫生産」による高品質な付加価値に他なりません。今回、私たちが注目するのは、新潟県加茂市に拠点を置き、東芝ブランドのキッチン家電や生活家電の心臓部を支え続ける東芝ホームテクノ株式会社の第45期決算です。1942年の発足以来、80年を超える歴史の中で培われたプレス加工やモーター技術、そして素材から完成品までを一つの敷地内で完結させる「驚異の内製化率」は、現代のサプライチェーンのリスク管理においてどのような強みを発揮しているのでしょうか。2026年4月に公開された最新の貸借対照表と損益計算書の数値を起点に、日本の白物家電を裏側から支える同社の経営実態と、将来に向けた戦略的示唆を、経営戦略コンサルタントの視点で論理的に紐解いていきます。
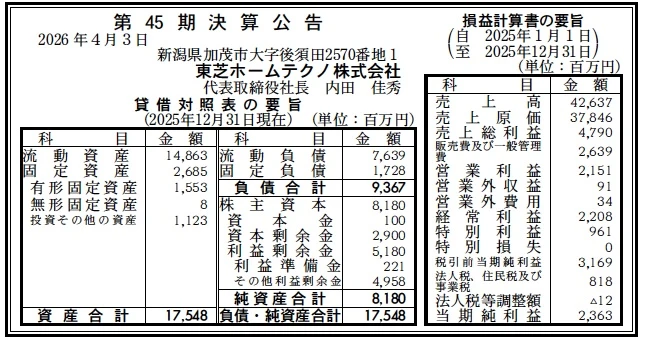
【決算ハイライト(第45期)】
| 資産合計 | 17,548百万円 (約175.5億円) |
|---|---|
| 負債合計 | 9,367百万円 (約93.7億円) |
| 純資産合計 | 8,180百万円 (約81.8億円) |
| 当期純利益 | 2,363百万円 (約23.6億円) |
| 自己資本比率 | 約46.6% |
【ひとこと】
第45期決算において最も特筆すべきは、23.6億円という極めて高い当期純利益を確保している点です。資産合計175.5億円規模の企業において、これほど大きな利益を創出できている事実は、同社の製造・技術力が単なる組立に留まらず、高付加価値な部品外販(ファンモーター等)においても強力な利益率を維持していることを示唆しています。自己資本比率も46.6%と健全な水準にあり、攻守のバランスが取れた盤石な経営状態にあると考えます。
【企業概要】
企業名: 東芝ホームテクノ株式会社
設立: 1950年(発足1942年)
株主: 東芝ライフスタイルグループ
事業内容: キッチン家電・生活家電の開発・製造、ファンモーター・機構部品の製造・販売
https://www.toshiba-tht.co.jp/
【事業構造の徹底解剖】
同社の事業は「次世代家電・機器コンポーネント製造販売事業」に集約されます。具体的には、以下の部門等で構成されています。
✔キッチン・生活家電開発製造部門
東芝ブランドを象徴するジャー炊飯器やオーブンレンジといった「調理家電」の主力生産拠点として機能しています。特に、素材から板金プレス、溶湯鍛造、切削、プラスチック成形、塗装、そして完成品の組み立てまでを同一敷地内の自社工場だけで完結させる「素材からの国内一貫生産体制」が最大の特徴です。これにより、各工程での徹底した品質管理と、市場ニーズへの機動的な対応が可能になっています。例えば、炊飯器内鍋の溶湯鍛造から切削に至るまで自社で行う技術力は、東芝家電のこだわりである「火力の伝わり方」を物理的な形状で具現化する源泉となっており、模倣困難な競争優位性を構築しています。
✔機器製品(ファンモーター・冷却コンポーネント)部門
家電製品だけでなく、サーバー、車載機器、OA機器などの電子デバイスに不可欠な「冷却ソリューション」を提供しています。1959年から続くファンモーター開発の歴史の中で蓄積された空気力学設計や静音化技術は、グループ外の顧客からも高く評価されています。単なる汎用品ではなく、過酷な環境下での耐久性が求められる産業用冷却部品においても高い対応力を持ち、カスタム設計を得意としています。B2Cの家電事業で培った信頼性を、B2Bのコンポーネント市場へと横展開することで、特定の市場変動に左右されにくい多角的な収益ポートフォリオを実現しており、今回の高い当期利益を支える実質的な牽引役であると推測されます。
✔自動化・生産技術開発部門
製品の製造そのものだけでなく、全自動化工程や組立ラインの設備自体を自社で設計・開発する機能を有しています。多くの製造設備やノウハウを内製化しているため、外部の設備メーカーに依存することなく、低コストかつ高品質な生産体制を機動的に構築できます。モーターの精密な自動組立装置など、他社の追随を許さない生産現場のデジタルトランスフォーメーションを自ら主導している点は、製造原価の低減と高い利益率を両立させる重要なミクロ要因です。この高度な「生産技術」そのものが、同社の無形資産として経営のレジリエンス(しなやかな強さ)を支えていると言えます。
【財務状況等から見る経営環境】
✔外部環境
家電業界全体を取り巻く外部環境は、2026年現在、大きな地殻変動の最中にあります。長らく続いた低金利政策からの転換や世界的なエネルギー価格の高止まりは、製造コストを直接的に押し上げる要因となっていますが、一方でインフレへの備えから消費者の意識は「長く使える高品質なもの」への回帰、いわゆるプレミアム家電志向が強まっています。東芝ホームテクノが主力とする高機能炊飯器やオーブンレンジは、この「こだわり消費」の恩恵を受けやすいポジションにあります。また、生成AIの普及に伴うデータセンター需要の急増は、同社の機器製品部門が手がける高度なファンモーター・冷却ソリューションにとって、かつてないほどの巨大な追い風となっています。サーバーの熱管理がシステムのパフォーマンスを左右する中で、日本の緻密な設計技術への期待はグローバルに拡大しています。規制面では、サステナビリティに対する要請が一段と厳格化しており、製品の省エネ性能だけでなく、製造過程におけるCO2排出量の削減(グリーン製造)が取引条件として不可欠になっています。同社のような内製化率の高い一貫生産体制は、サプライチェーン全体の透明性を確保しやすく、こうした新しい規制環境においても優位性を保ちやすいマクロ環境にあると分析します。
✔内部環境
東芝ホームテクノの内部環境を分析すると、少数精鋭の組織でありながら、開発・製造・生産技術という全ての機能を新潟の地に集約させた「高密度な経営体」であることがわかります。今回の第45期決算でも、売上高426億円に対し当期純利益が23億円超と、売上高純利益率が約5.5%に達しており、製造業としては極めて優秀な収益性を見せています。損益計算書を確認すると、売上原価率が約88.7%と一定の水準を保ちつつ、販管費率を約6.2%という非常に低い水準に抑制できている点が、利益創出の決め手となっています。これは、東芝ライフスタイル社へ営業機能等を移管したことによる組織のフラット化と、製造特化による効率向上の成果であると推察されます。資産面では、流動資産148億円に対し固定資産が26億円と、資産の大部分(約85%)を流動的な形で保持しており、急な技術投資や市場環境の変化に対しても柔軟に対応できる機動性を備えています。さらに、資本準備金を含む資本剰余金29億円と、利益剰余金51億円を合わせた純資産81億円超という厚いクッションは、親会社からの自律性を保ちつつ、次世代の冷却技術や自動化設備への果敢な投資を可能にする強固な内部リソースであると評価できます。新潟の加茂工場という歴史ある拠点に根ざした「現場の知」と、財務的な「余裕」が絶妙に融合している内部状況にあると言えます。
✔安全性分析
財務の安全性について貸借対照表から深掘りすると、同社の健全性は極めて高い次元にあると断言できます。資産合計17,548百万円に対し、自己資本(純資産合計)が8,180百万円に達しており、自己資本比率は約46.6%です。これは、重厚長大な設備を保有する製造業として非常に安定した数値です。負債の部を見ると、流動負債7,639百万円に対し流動資産を14,863百万円保有しており、流動比率は約194%と、短期的な支払い能力に何ら懸念はありません。固定負債1,728百万円についても、その大部分が将来の成長に向けた安定的な資金調達であると推察され、金利変動への耐性も十分です。特筆すべきは、利益剰余金が約52億円と、資本金1億円の52倍にまで積み上がっている点です。過去45期にわたる着実な経営の積み重ねが、何ものにも代えがたい「安心」としてバランスシートの右側を支えています。繰延資産を計上せず、健全な資産価値を維持している点も、保守的で誠実な会計処理の表れです。これほどまでに流動性が高く、かつ内部留保が厚い状態であれば、不慮の事態や技術的なパラダイムシフトが起きた際も、自力で研究開発を継続し、事業構造を転換させるための十分な体力が備わっています。現時点での財務リスクは極めて限定的であり、中長期的な持続可能性は非上場企業の中でもトップクラスであると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、新潟の地で80年以上磨き上げられた「国内一貫生産体制」と、そこから生まれる圧倒的な「内製技術の深さ」にあります。プレス加工から精密なモーター組立までを一社で完結させることで、他社が容易に真似できないコスト競争力と品質の微調整能力を実現しています。また、東芝ブランドという高い市場認知度を背景にしつつ、B2B向けのファンモーター事業という「食いっぱぐれのない」高成長領域を自社内に抱えている多角的な収益構造も強力な強みです。46%を超える安定した自己資本比率と厚い内部留保により、短期的な市場の波に左右されず、次世代の自動化設備へ大胆に投資できる経営の自由度を保持している点も組織的な優位性と言えるでしょう。
✔弱み (Weaknesses)
一方で、現在の収益構造が東芝ライフスタイルグループの戦略や販売網に一定程度依存している点は、構造的な弱みとして挙げられます。商品企画や営業機能がグループ他社へ移管されているため、最終的な市場ニーズの吸い上げや、ブランド戦略の変化に対するコントロール権に制約があり、製造委託料の価格交渉においてグループ方針の影響を受けやすい側面があります。また、国内での製造にこだわっていることは高品質の源泉である一方、海外競合メーカーによる破壊的な低価格攻勢や、将来的な国内労働力不足に伴う人件費高騰が利益率を直接的に圧迫するリスクを恒常的に内包しています。固定資産の大半が特定の工場拠点に集中しているため、地域的な災害リスクに対する依存度が相対的に高い点も課題と考えられます。
✔機会 (Opportunities)
外部環境における大きな機会は、グローバルな「電子デバイスの熱管理市場」の爆発的な拡大です。AIサーバー、電気自動車(EV)、5G基地局など、高発熱を伴う先端機器の増加に伴い、同社が培ってきた長寿命・高信頼性のファンモーターや冷却コンポーネントへの需要は、世界規模で増大し続けています。これを機に、国内家電向けに留まらない「グローバルな冷却技術プロバイダー」としてのリポジショニングが可能です。また、脱炭素社会に向けた「エネルギー効率の高い家電」への買い替え需要や、家庭用燃料電池・蓄電システム関連部品の需要も、長年培った熱制御技術を活かせる絶好の市場となります。スマートホームの進展により、静音性と精密制御を兼ね備えたモーター技術が改めて見直されている点も好機です。
✔脅威 (Threats)
直面する最大の脅威は、鋼材、樹脂、半導体といった原材料価格の継続的な上昇と、それに伴う製造原価の悪化です。これに加え、日本の高い電気料金体系は、電力消費が不可欠な大規模工場運営にとって深刻なコスト増加要因となります。また、中国や東南アジアのメーカーが、これまで同社が強みとしてきたハイエンド領域の製造技術を急速にキャッチアップしてきており、品質の差が縮まる中での「価格競争の再燃」も想定されます。さらに、家電製品のコモディティ化(一般化)が進み、ブランド価値による価格維持が難しくなった際、グループ全体からの製造コスト削減要請が強まることも懸念材料です。これらに対し、常に技術的な断絶を生み出すような圧倒的な刷新と、徹底した省人化投資を継続する防衛戦略が求められます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、既存の機器製品部門における「グローバル外販の最大化」と、生産現場の「さらなるデジタル武装」にリソースを集中させると推測します。今回の決算で示された高い当期利益を原資に、AIを導入した「外観検査の完全自動化」や、エネルギー使用量をリアルタイムで最適化する「スマート加茂工場」への投資を加速させるべきです。これにより、原材料費や人件費の高騰を吸収し、営業利益率のさらなる向上を図ります。また、サーバー向けファンモーターなどの産業用部品においては、欧州や北米の先端テック企業に対する直接的なアプローチを強化し、家電事業とは独立した第2の収益の柱を盤石にすることが、目先のキャッシュフローの質を向上させる戦略として提示できます。既存の東芝ブランド製品においても、リベイクオーブンレンジのような「食の質」を訴求する新コンセプト製品の製造リードタイムを劇的に短縮し、市場のトレンド変化を即座に収益へと結びつける機動力を磨き上げることが現実的かつ効果的であると考えます。
✔中長期的戦略
中長期的には、単なる「家電・部品メーカー」から「エネルギー・熱制御のトータルソリューション・プラットフォーマー」への劇的な転換を構想していると推察されます。具体的には、自社で培った高度な空気力学設計と省エネモーター技術をパッケージ化し、住宅やオフィスの「空調・換気効率を劇的に改善するシステムコンポーネント」として、建築業界やインフラ関連企業へ外販するビジネスモデルへのシフトです。これにより、フロー型の機器販売から、メンテナンスやデータ分析を伴う高付加価値なストックビジネスへの移行を目指すでしょう。また、グローバル市場を見据え、東南アジア等の成長市場に対し、同社の強みである「一貫生産システム」の設計ノウハウを供与、あるいは自動化ラインそのものを輸出する「技術コンサルティング」への進出も有望な選択肢となります。最終的には、100年企業を見据え、モノづくりの「実体(ハード)」と、熱・電力の制御という「知能(ソフト)」を統合してマネタイズする、世界でも類を見ない「地方発・グローバルテック企業」としての社会的意義を確立する戦略が描かれると期待されます。
【まとめ】
東芝ホームテクノ株式会社の第45期決算は、伝統的な日本のモノづくりがいかにして高い収益性と安全性を両立できるかを示す、希望に満ちた一つの完成形を提示しました。2,363百万円の当期純利益と、46.6%という卓越した自己資本比率は、同社が提供する価値が単なる家電製品に留まらず、現代の電子社会を影で支える「冷却と熱制御」という不可欠なインフラ技術であることを数字で証明しています。新潟県加茂市という、都心から離れた拠点でこれほどまでに高度で自律的な経営が成立している事実は、日本の地方製造業が持つ底力の凄まじさを改めて世に知らしめています。2026年という激動の時代にあって、強固な財務基盤と止まらない技術革新への情熱を持つ同社は、今後ますます「日本発・世界標準のテクノロジー拠点」としての存在感を高めていくことでしょう。新潟の地から生まれる一粒の炊飯の熱意と、一回転のモーターの技術。その地道な積み重ねの先に、より豊かで持続可能な社会が形作られていくことを、私たちは確信しています。東芝ホームテクノの次なる飛躍は、日本の、そして世界の暮らしをさらに「おいしく」「快適に」変えていくことでしょう。
【企業情報】
企業名: 東芝ホームテクノ株式会社
所在地: 新潟県加茂市大字後須田2570番地1(本社)
代表者: 代表取締役社長 内田 佳秀
設立: 1950年(発足1942年)
資本金: 100,000,000 円
事業内容: キッチン家電、生活家電の開発・製造、ファンモーター、機構部品の開発・製造・販売
株主: 東芝ライフスタイルグループ
