アスリートが流す汗の裏側には、彼らのパフォーマンスを支え、怪我の不安を和らげる「道具」の存在が不可欠です。テーピングやトレーニング用品を主力に、30年以上の歴史を紡いできた株式会社リンドスポーツ。大阪府守口市から全国の部活動やプロチーム、そして医療現場を支えてきた同社が、2025年10月に株式会社スポーツフィールドの傘下に入るという大きな経営判断を下しました。このM&Aは、スポーツ界における「キャリア支援」と「競技環境の提供」が高度に融合する、新たな産業モデルの誕生を予感させます。2026年3月に発表された第32期の決算公告には、独立独歩で築き上げた盤石な財務基盤と、大手グループ入りという新天地で見据える爆発的な成長への期待が凝縮されています。単なる物販企業の枠を超え、スポーツライフの「インフラ」を目指す同社の経営実態を、戦略コンサルタントの視点で見ていきましょう。
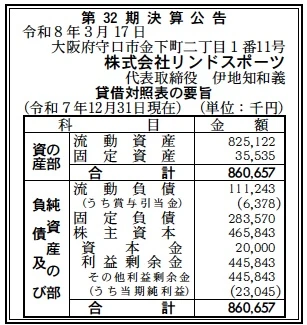
【決算ハイライト(第32期)】
| 資産合計 | 861百万円 (約8.6億円) |
|---|---|
| 負債合計 | 395百万円 (約4.0億円) |
| 純資産合計 | 466百万円 (約4.7億円) |
| 当期純利益 | 23百万円 (約0.2億円) |
| 自己資本比率 | 約54.1% |
【ひとこと】
第32期の決算は、資産の約96%を流動資産が占める極めて機動力の高いバランスシートが特徴的です。自己資本比率54.1%という安定性に加え、利益剰余金が4.4億円を超えて積み上がっている点は、長年の堅実な通信販売ビジネスの成功を如実に表しています。スポーツフィールドグループへの参画による顧客基盤の拡大が、次期以降の収益性をさらに押し上げると推測されます。
【企業概要】
企業名: 株式会社リンドスポーツ
設立: 1994年10月25日
株主: 株式会社スポーツフィールド(100%)
事業内容: スポーツ用品(テーピング、トレーニング用品等)の輸入・企画・通信販売
【事業構造の徹底解剖】
同社の事業は「スポーツ・メディカル・サプライ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔EC・通信販売部門
1994年の創業以来、一貫して磨き上げてきた同社のメインエンジンです。自社サイトを中心に、Amazon等のプラットフォーム[Amazonで確認]も活用し、テーピングやストレッチ用品といった消耗品から、競技用ボール、グラウンド備品までを幅広く提供しています。特に「合計2万円以上の購入で送料無料」「14時までの注文で当日出荷」という、現場が求めるスピード感とコストパフォーマンスを追求した物流体制は、競合他社に対する大きな優位性となっています。学校の部活動や整骨院、個人のトレーナーまで、多層的な顧客層からのリピート注文が安定的な収益を支えています。デジタル上での高度な在庫管理とクイックレスポンスが、同社の「顔」としての役割を果たしています。
✔プライベートブランド(PB)開発・企画部門
単なる仕入れ販売に留まらず、現場の声を反映させた自社ブランド商品の企画・開発を手掛けています。特にテーピングカテゴリーにおいては、プロチームも愛用する高い品質と、毎日気兼ねなく使える「リンド価格」を両立させており、これが同社の高い利益率の源泉となっています。製造工程において海外の提携工場と直接連携し、中間マージンを排除する輸入直販モデルを確立。これにより、ブランドメーカー並みの商品力と、ディスカウントストア並みの低価格という、トレードオフの解消を実現しています。製品ラインナップの拡充により、顧客のLTV(顧客生涯価値)を最大化させる構造が構築されています。
✔スポーツコミュニティ・サポート部門
2025年10月からのスポーツフィールドグループ参画により、さらに強化されたセグメントです。親会社の強みである「アスリートの就職・採用支援」というソフト面と、リンドスポーツの「競技用品供給」というハード面をクロスさせることで、スポーツライフを全方位から支えるエコシステムを提供しています。全国の学校やプロチームとの強固なネットワークを共有し、単なる商品の販売だけでなく、競技環境の維持・向上という社会的価値の提供を事業構造に組み込んでいます。これにより、従来の単発販売から、チームや団体との中長期的な契約関係へのシフトを加速させている点が特徴的です。
【財務状況等から見る経営環境】
✔外部環境
2026年現在のスポーツ用品市場は、健康経営の浸透やシニア層のフィットネス需要拡大により、マクロ的には安定した追い風が吹いています。一方で、原材料となる樹脂や粘着剤の価格変動、さらには国際物流コストの上昇といったサプライチェーンのリスクは常態化しています。また、Amazonや楽天といった巨大ECプラットフォームにおける価格競争の激化は、独立系ECにとっての大きな脅威となっています。しかし、同社が主戦場とする「メディカル・ケア用品(テーピング等)」は、競技が継続される限り発生する不可欠な消耗品であり、コモディティ化しにくい専門性が求められます。さらに、政府による「スポーツを通じた地域活性化」や「予防医学」の推進は、同社のような整骨院や学校を主要顧客に持つ企業にとって、新たな公共案件や補助金事業の機会を創出しています。競合他社がブランドイメージの構築に莫大な広告費を投じる中、同社はスポーツフィールドグループの「アスリート・ネットワーク」という、最も確度の高い販路を手に入れたことで、極めて効率的な集客環境にあると考えられます。
✔内部環境
内部環境における最大の強みは、総資産861百万円のうち流動資産が825百万円(約95.8%)を占めるという、極めて身軽で流動性の高い資産構成にあります。固定資産をわずか35百万円に抑えている点は、重厚な自社設備に依存せず、ITシステムと在庫管理、そして物流の外部連携に最適化した「現代的な商社モデル」の完成形と言えます。この労働生産性の高い組織構造は、32年間培われた「リンドスピリッツ」を共有する少数の精鋭スタッフによって維持されています。内部的なコスト構造に目を向けると、利益剰余金445百万円という厚い積み上げが、不測の事態に対する強い耐性と、新商品開発への機動的な先行投資を可能にしています。課題としては、輸入販売が主であるため為替変動の影響を受けやすい損益構造が挙げられますが、スポーツフィールドグループという巨大なバックボーンを得たことで、財務的なヘッジやスケールメリットを活かした調達コストのさらなる削減が可能な組織体質へとアップデートされている様子が見て取れます。
✔安全性分析
財務の安全性については、非上場の中小企業としてはトップクラスの健全性を誇っています。自己資本比率は約54.1%と、業界標準を大きく上回る水準を維持しており、負債合計395百万円に対しても、流動資産だけで2倍以上の余力(流動比率 約741%)を保有しています。短期的な資金繰りに関するリスクは皆無と言えるでしょう。特筆すべきは、資本金20百万円に対し利益剰余金が445百万円という、資本の22倍以上に及ぶ「自己増殖した純資産」の厚みです。これは、外部からの資本注入に頼ることなく、本業の営業利益だけでこれだけの資産を築き上げた経営の正しさを証明しています。有利子負債については、固定負債283百万円が含まれていますが、その大半が安定的な長期借入やグループファイナンスであるならば、現在の低金利環境を活かした戦略的な資金レバレッジの活用と解釈できます。当期純利益23百万円を確実に計上し続けている安定性は、債権者や取引先にとっての絶大なる信頼の源泉であり、スポーツフィールドグループが「日本を代表するスポーツカンパニー」を目指す上で、同社が最強のキャッシュカウかつ安定基盤としての役割を担っていることが分かります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
株式会社リンドスポーツの最大の強みは、創業32年という長い歴史の中で築き上げた、全国の学校・部活動、プロスポーツチーム、医療機関との「深い信頼関係」という無形資産です。また、高品質なテーピングやストレッチ用品を低価格で提供するプライベートブランドの開発能力と、それを14時までの注文で即日出荷できる物流スピードの融合は、現場の切実なニーズに完璧に応えています。さらに、スポーツフィールドという強力な親会社を得たことで、アスリートの就職支援データに基づいたターゲット広告や、全国規模の合同説明会でのブース展開といった、独自のマーケティングチャネルを手に入れた点は、競合他社には真似できない圧倒的な優位性であると考えられます。
✔弱み (Weaknesses)
一方で、固定資産比率が極めて低い資産構成は、裏を返せば自社での大規模な製造拠点や配送網を保有していないことを意味し、サプライヤーや物流会社のコスト増を直接的に受けやすいという「外部依存性」のリスクを内包しています。また、従業員数が限定的な少数精鋭体制であるため、急激な事業拡大や新規カテゴリーへの参入に際して、属人的なオペレーションがボトルネックとなる懸念も否定できません。当期純利益23百万円という数字は安定しているものの、資産規模8.6億円に対しての利益率という観点ではさらなる向上の余地があり、スポーツフィールドグループ内でのシナジーをいかに「利益率の劇的な改善」へ転換するかが、内的課題として存在していると推察されます。
✔機会 (Opportunities)
外部環境における機会は、2026年現在の「ウェルビーイング(幸福な健康)」志向の高まりによる、リカバリー用品やセルフケア市場の急拡大です。部活動だけでなく、一般のランナーやスポーツ愛好家が、専門的なテーピングやストレッチポールを日常的に使用する文化が定着しており、ターゲット市場は幾何級数的に広がっています。また、スポーツ庁が推進する「スポーツ産業の成長」という国策は、地方の学校スポーツのDX化や外部コーチの導入を促進しており、そこに付随する用具供給のデジタル・プラットフォームとして、同社のEC機能が再評価される絶好のチャンスです。スポーツフィールドの就活生ネットワークを活用し、将来のトレーナーや学校関係者になる若年層に「リンドブランド」を刷り込むことで、将来のB2B顧客を先取りする戦略的な機会も広がっています。
✔脅威 (Threats)
直面する脅威としては、少子化の加速による中長期的な部活動競技人口の減少が挙げられます。これは主要顧客層の縮小を意味し、既存のビジネスモデルを維持するだけでは漸減を避けられない深刻なマクロ要因です。また、Amazonや楽天といったEC巨人が、AIによる配送予測やドローン配送などのテクノロジーで物流スピードをさらに極めた場合、同社の「即日出荷」という差別化要素が相対的に低下するリスクがあります。さらに、世界的なプラスチック規制や脱炭素(カーボンニュートラル)の流れの中で、テーピングの粘着剤や包装資材の環境負荷に対する厳しい規制が導入された場合、商品仕様の大幅な変更とコストアップを強いられる懸念があり、常にグローバルな規制動向を注視し、先手のアクションを取る必要に迫られています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、スポーツフィールドグループとの「フロントエンド・バックエンドの完全統合」を最優先事項とすることが推察されます。具体的には、スポーツフィールドが運営するアスリート向け就職イベントや、所属する大学・実業団チームに対し、リンドスポーツの看板商品をパッケージ化した「競技支援プログラム」として一括導入する戦略です。これにより、営業コストを限りなくゼロに近づけながら、全国規模での新規アカウント獲得を狙うことができるでしょう。また、今回の23百万円の純利益を原資に、ECサイトのユーザー体験(UX)をさらに向上させ、AIによるパーソナライズされたサジェスト機能を導入。テーピングを買う顧客に対し、関連するストレッチ用品やサプリメントを提案する「アップセル・クロスセル」の仕組みをシステム化することで、顧客一人あたりの購入単価(ARPU)の底上げを優先的に進めると推察します。
✔中長期的戦略
中長期的には、単なる「用品販売」から、蓄積されたデータを活用した「スポーツ・コンディショニング・プラットフォーム」への進化が期待されます。具体的には、スポーツフィールドが持つアスリートの身体・キャリアデータと、リンドスポーツの消耗品購入サイクルを統合し、怪我の発生リスクを予測して最適なケア用品を自動で届ける「定期購入(サブスクリプション)×コンサルティング」モデルの構築です。また、4.6億円の純資産を武器に、特定のスポーツジャンル(例えばeスポーツやフィットネス特化型など)に強い小規模なECブランドのM&Aを推進し、事業ポートフォリオをさらに多角化させることも想像されます。さらに、アジア圏を中心とした海外市場へ「日本の品質とリンド価格」を輸出する越境ECの本格展開により、国内の人口減少を補って余りある成長軌道を描くことが、同社の描く真の成長シナリオになると考えられます。
【まとめ】
株式会社リンドスポーツの第32期決算は、数字の表面以上に「持続可能な経営」がいかに強力であるかを物語っています。23百万円という利益は、派手な爆発力こそないものの、32年間にわたり一度も立ち止まることなく「現場」を支え続けてきた誠実さの結晶です。自己資本比率54.1%という盤石な財務構造と、スポーツフィールドグループという新たな「翼」を得た同社は、今、地方のEC企業という枠を超え、日本のスポーツシーンを支える「インフラ企業」へと昇華しようとしています。競技を愛するすべての人が、怪我を恐れず、最高のパフォーマンスを発揮できる世界。その指先や足首を支える一本のテープに込められた想いが、これからの10年、デジタルとリアルの融合によってどのような「新しい体験」へと変わっていくのか。新生リンドスポーツが描く未来の景色には、大きな期待と確信が寄せられます。
【企業情報】
企業名: 株式会社リンドスポーツ
所在地: 大阪府守口市金下町二丁目1番11号
代表者: 代表取締役 伊地知 和義
設立: 1994年10月25日
資本金: 20,000,000円
事業内容の詳細: テーピング、ストレッチ・トレーニング用品、競技用品(ラグビー・アメフト・野球等)、グラウンド備品の輸入・企画・通信販売
株主: 株式会社スポーツフィールド(100%)
