デジタル化が加速し、「ペーパーレス」という言葉が日常に定着した現代において、印刷業は単なる「紙への転写」という枠組みを大きく超える進化を遂げています。今回スポットを当てるのは、東京神田神保町に本社を構え、半世紀以上にわたり首都圏のクリエイティブシーンを支えてきた東京リスマチック株式会社です。日本創発グループの中核として、オンデマンド印刷から展示会施工、さらには3次元の什器設計まで、二次元と三次元の境界を縦横無尽に行き来する同社の最新決算から、成熟産業と言われる印刷・SP業界を勝ち抜くための「戦略的最適解」を探ります。圧倒的なスピードと品質を両立させる同社の財務基盤には、どのような経営の知恵が刻まれているのか、その深層を解き明かしていきましょう。
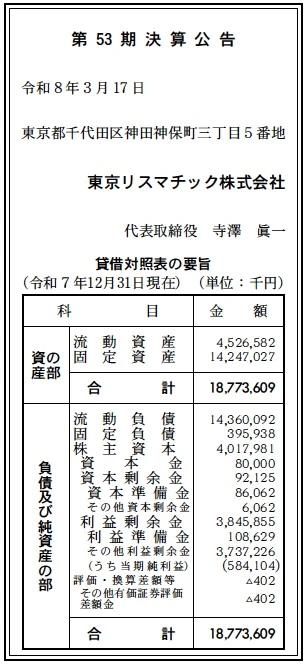
【決算ハイライト(第53期)】
| 資産合計 | 18,774百万円 (約187.74億円) |
|---|---|
| 負債合計 | 14,756百万円 (約147.56億円) |
| 純資産合計 | 4,018百万円 (約40.18億円) |
| 当期純利益 | 584百万円 (約5.84億円) |
| 自己資本比率 | 約21.4% |
【ひとこと】
第53期の決算では、総資産約187.74億円、当期純利益584百万円という非常に力強い数字を計上しています。特筆すべきは、固定資産が142億円超と資産全体の約75%を占める資産構成です。これは自社工場や先端設備の保有を「強み」へと転換している同社のビジネスモデルを如実に表しており、日本創発グループにおける製造・供給の中核拠点としての重厚な存在感が財務諸表からも見て取れます。
【企業概要】
企業名: 東京リスマチック株式会社
設立: 1972年11月30日
株主: 株式会社日本創発グループ
事業内容: 総合印刷・SP(オンデマンド・オフセット・サインディスプレイ・クリエイティブサービス)
【事業構造の徹底解剖】
同社の事業は「トータル・セールスプロモーション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔印刷・付帯サービス部門
東京リスマチックのコアバリューである印刷事業は、最新のデジタル技術を駆使したオンデマンド印刷から、大部数に対応するオフセット印刷、さらには屋外広告や店舗装飾に欠かせない大判インクジェット出力までを網羅しています。特に板橋区を中心とした東京近郊の8拠点の工場群と、都内主要箇所に配置された店舗窓口の連携が特徴です。JAPAN COLORマッチング認証を取得した拠点を持つなど、色味に対する厳しい要求に応える高度な品質管理体制を敷いており、クリエイティブ業界からの厚い信頼を獲得しています。単なる「刷り」に留まらず、在庫・発送までのロジスティクスを統合している点も大きな強みです。
✔クリエイティブ・サービス部門
印刷をゴールとするだけでなく、その上流工程である企画・デザイン・設計からアプローチする部門です。什器設計サービスや展示会ブースの施工、店舗・イベント装飾など、空間そのものをデザインする機能を持っています。専門キャリアを積んだスタッフが常時200名以上稼働しており、グラフィックデザインからVMD(ビジュアル・マーチャンダイジング)まで、顧客の「売りたい」を形にするための体験価値設計を行っています。この部門があることで、同社は単なる製造下請けではなく、マーケティングパートナーとしてのポジションを確立しています。
✔グループ・シナジー部門
株式会社日本創発グループの一員として、グループ内に存在する数十社の専門企業と連携する機能です。ITメディア、プロダクツ制作、デジタルコンテンツ開発など、自社のリソースを超える案件に対しても、グループのネットワークを活用してワンストップで解決策を提示します。100名以上のクリエイターが在籍するグループ力を背景に、紙メディアとデジタルメディアを融合させたクロスメディア戦略の提案など、顧客のビジネスを全方位からサポートする体制が構築されています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の印刷・SP業界を取り巻く環境は、構造的な変革期にあります。コロナ禍を経てイベントや展示会需要は完全に回復基調にあり、対面でのコミュニケーション価値が見直される一方で、原材料である用紙やインキの価格高騰、そして物流コストの上昇が収益の圧迫要因となっています。市場全体としてはデジタル化による縮小傾向が続いていますが、同社が主戦場とする「多品種・小ロット・短納期」のオンデマンド印刷や、体験型イベントに伴うサインディスプレイ需要は堅調です。特にSDGsの観点から、環境配慮型素材を用いた什器やノベルティへのニーズが急速に高まっており、これに対応できるサプライヤーへの選別が進んでいます。競合他社が設備投資を手控える中、最新設備と首都圏の拠点を維持・拡大できる企業が、市場シェアを吸収していく二極化の局面にあると考えています。
✔内部環境
同社の内部環境における最大の差別化要因は、経済・情報の中心地である東京23区内に店舗網と生産拠点を高密度に配置している「地の利」です。これにより、急な案件や複雑な仕様変更に対しても物理的な距離の近さを活かしたクイックレスポンスを可能にしています。また、142億円に及ぶ固定資産の内容を見ると、単なる土地・建物だけでなく、高度な印刷機材や制作設備への積極投資が行われていることが推察されます。クリエイティブスタッフを内製化し、企画から製造までを社内で完結できるビジネスモデルは、情報漏洩リスクの低減と中間マージンの排除に寄与しています。日本創発グループという巨大なプラットフォームに属することで、単体では困難な大型投資や最新テクノロジーの導入も可能となっており、グループシナジーを最大限に引き出す組織体制が構築されている点も見逃せません。
✔安全性分析
第53期の貸借対照表(BS)を分析すると、自己資本比率は約21.4%となっています。資産の大部分が工場設備等の固定資産(142億円)に配分されている一方で、流動負債が143億円と大きく計上されている点が特徴的です。一見すると流動比率は低く見えますが、同社が非上場の親会社(日本創発グループ)を持つグループ企業であることを考慮すると、グループ内キャッシュ・マネジメント・システム(CMS)による資金融通や、戦略的な設備投資に伴う短期借入の活用が行われている可能性が高いと推測されます。当期純利益584百万円という高い収益性は、投資した固定資産が着実に利益を生み出していることを証明しており、安全性についてはグループ全体の財務健全性とリンクして評価すべきでしょう。利益剰余金が38億円を超えて積み上がっていることは、長年の黒字経営の蓄積を示しており、一時的な市況変動に対する十分な内部留保を確保していると考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、東京23区内に展開する6つの店舗と東京近郊8拠点の自社工場が織りなす「圧倒的なスピード対応力」と「高品質な製造体制」の融合にあります。また、印刷をコアとしながらも什器設計やイベント施工までをカバーする幅広いサービス領域を持ち、200名を超える専門スタッフが企画段階から介入できるクリエイティブ力は他の追随を許しません。さらに日本創発グループの潤沢なリソースを活用した、デジタルとアナログの高度な連携提案が可能であることも、独自の市場ポジションを支える強固な柱となっています。
✔弱み (Weaknesses)
一方で、固定資産比率が約75%と非常に高いため、売上高が減少した際の減価償却費等の固定費負担が大きく、利益率が悪化しやすい「ハイレバレッジ」な損益構造を有しています。また、流動負債が流動資産を上回る財務状況は、金利上昇局面や景気後退期における資金繰りの柔軟性を制限するリスクを内包しています。事業が首都圏に集中しているため、災害等の物理的なリスクに対する脆弱性を備えている点や、紙メディア市場の構造的な縮小という外部要因から逃れられない側面も、経営上の課題であると推察されます。
✔機会 (Opportunities)
外部環境における機会としては、インバウンド需要の増加や大阪万博等の大型イベントに関連するサイン・ディスプレイ需要の活発化が挙げられます。また、環境意識の高まりを受け、リサイクル可能な素材を用いた什器や省エネ型の広告手法への切り替えが進む中、同社の「環境配慮型アイテム」への注力は新規顧客開拓の大きなフックとなります。さらに、リアルな体験価値が再評価される中で、アクリルグッズや等身大パネルなどの「推し活」需要やデジタルプリントのパーソナライズ化は、高付加価値なニッチ市場としてさらなる拡大が期待できます。
✔脅威 (Threats)
直面する脅威としては、世界的なサプライチェーンの乱れによる紙代・電気代・物流費のさらなる高騰が継続し、利益率を圧迫するリスクがあります。また、デジタルサイネージの普及やAR・VR技術の高度化により、従来の物理的な広告物やパンフレットが代替されるスピードが加速することも懸念材料です。労働力不足に伴う配送・施工スタッフの確保難や、それに伴う外注費の上昇も無視できません。さらに、参入障壁が低いオンデマンド印刷領域において、価格競争が激化することで、同社の強みである「品質とサービス」が価格によって埋没してしまうリスクを常に注視する必要があると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、イベント・展示会需要の完全回復を確実に取り込むため、企画・設計から施工までを一括で受託する「フルサービス型案件」の比率を高め、案件単価の向上と利益率の改善を図る戦略が予想されます。また、原材料コストの変動を適正に価格転嫁するため、独自の付加価値(短納期、JAPAN COLOR品質、環境配慮素材など)を前面に押し出した営業活動を強化するでしょう。社内運営においては、8つの工場の稼働状況をリアルタイムで最適化するDX(デジタルトランスフォーメーション)を推進し、資材の在庫管理や配送効率を高めることで、営業利益の積み増しを最優先で進めていくと推察します。
✔中長期的戦略
中長期的には、物理的な印刷物を売るビジネスから、顧客のマーケティング効果を最大化する「コミュニケーション・デザイン・パートナー」への完全移行を目指すと推測されます。具体的には、アクリルスタンドやキーホルダー等のプロダクト制作をより高度化させ、製造だけでなくファンマーケティングの企画支援までをパッケージ化するような、サービス範囲の垂直統合です。また、日本創発グループ内でのM&Aや提携を通じて、最先端のデジタルテクノロジー(メタバース内での広告表現やAIによる自動デザイン生成など)と自社の製造拠点を融合させ、バーチャルとリアルを双方向で行き来する「ハイブリッド型プロモーション」のパイオニアとしての地位を固める戦略が考えられます。142億円の固定資産を、単なる「古い機械の塊」にせず、常に最新のスマートファクトリーへとアップデートし続けるための資金循環構造を構築することが、次の50年を見据えた同社の存立基盤になると考えられます。
【まとめ】
東京リスマチック株式会社の第53期決算は、印刷という伝統的な産業が、クリエイティブとテクノロジーを融合させることで、いかにして新たな価値を創出できるかを鮮明に示しています。当期純利益584百万円という実績は、都心に拠点を置くことの価値と、高品質を追求し続ける真摯なモノづくり精神の賜物です。日本創発グループという巨大な翼を得て、同社は今、単なる印刷会社から、社会に彩りを与えるSPパートナーへと華麗な転身を遂げつつあります。デジタルが進めば進むほど、手に取れる「モノ」の温かみや、物理的な空間体験の価値は高まります。その最前線に立ち続ける東京リスマチックの挑戦は、私たちの日常をより豊かで刺激的なものに変えていくことでしょう。半世紀の歴史を誇る老舗の「進化」が、停滞する日本経済にどのような刺激を与えるのか、その未来像には期待をせずにはいられません。
【企業情報】
企業名: 東京リスマチック株式会社
所在地: 東京都千代田区神田神保町3-5 住友不動産九段下ビル
代表者: 代表取締役社長 寺澤 眞一
設立: 1972年11月30日
資本金: 80,000,000円
事業内容の詳細: オンデマンド印刷、オフセット印刷、大判インクジェット出力、什器設計、展示会ブース施工、クリエイティブサービス、3PLサービス
株主: 株式会社日本創発グループ
