スヌーピー、きかんしゃトーマス、ピーターラビット。私たちの日常生活の至る所で目にするこれらの愛らしいキャラクターたちは、単なる「絵」や「物語」の枠を超え、世代を超えて愛される巨大な文化的資産(IP:Intellectual Property)として息づいています。デジタルトランスフォーメーションが加速し、エンターテインメントの消費形態が激変する現代において、IPの価値をいかに守り、育て、そして新たな体験として社会に提供していくか。その最前線に立ち続けているのが、ソニーミュージックグループの中核を担う株式会社ソニー・クリエイティブプロダクツです。同社は、ライセンスビジネスから、ミュージアム運営などのロケーションベースエンターテインメントまでを網羅する、まさに「感動のプロデューサー」と言える存在です。今回は、2025年3月期の決算公告をもとに、同社の強固な収益構造と、次世代のIP戦略について、経営戦略コンサルタントの視点からその深層を見ていきましょう。
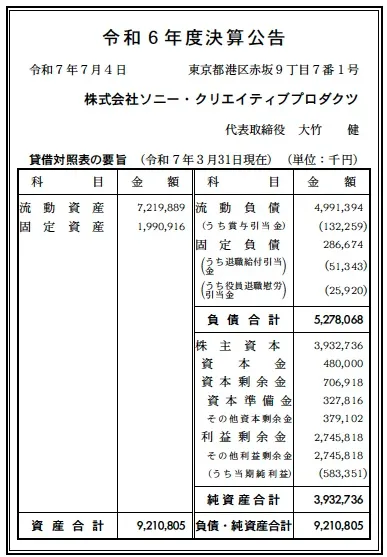
【決算ハイライト(第47期)】
| 資産合計 | 9,211百万円 (約92.1億円) |
|---|---|
| 負債合計 | 5,278百万円 (約52.8億円) |
| 純資産合計 | 3,933百万円 (約39.3億円) |
| 当期純利益 | 583百万円 (約5.8億円) |
| 自己資本比率 | 約42.7% |
【ひとこと】
第47期決算において最も特筆すべきは、当期純利益583百万円という、極めて高い収益力を維持している点です。資産合計9,211百万円に対し、自己資本比率は約42.7%と、クリエイティブ業界において理想的な財務の健全性を示しています。利益剰余金が2,746百万円積み上がっており、ソニーグループのブランド力を背景にしつつも、自立した高収益モデルを確立していることが推察されます。
【企業概要】
企業名: 株式会社ソニー・クリエイティブプロダクツ
設立: 1978年
株主: 株式会社ソニー・ミュージックエンタテインメント(100%)
事業内容: 国内外の著作物・商標などの知的財産(IP)の開発・使用したライセンスビジネス、トータルマーケティング、ならびにロケーションベースエンターテインメント(ミュージアム等)の企画・運営。
【事業構造の徹底解剖】
同社の事業は「IPバリューチェーンの垂直・水平統合事業」に集約されます。具体的には、以下の部門等で構成されています。
✔IPライセンス事業
「ピーナッツ(スヌーピー)」や「きかんしゃトーマス」といった世界的なマスターライセンスを預かり、衣料、雑貨、食品、映像、イベントなど、あらゆる領域への展開をプロデュースしています。作者の想いや作品の世界観を損なうことなく、日本のマーケットに合わせて最適化するトータルマーケティング能力が最大の強みです。単なる使用許諾にとどまらず、パートナー企業とともに商品開発やセールスプロモーションを深く掘り下げることで、IPの価値を最大化し、長期的なロイヤリティ収入(ストック収益)を安定させる構造を構築しています。
✔ロケーションベースエンターテインメント(LBE)事業
「スヌーピーミュージアム」や「六本木ミュージアム」、そして新たに誕生した「クリエイティブミュージアム東京」など、リアルな場所での体験提供に注力しています。デジタルが普及した今だからこそ、実際に足を運び、五感で作品を感じる場の重要性は増しています。ミュージアム運営を通じて、ファンとの直接的なエンゲージメントを深めると同時に、限定グッズの販売やコラボカフェといった「コト消費」と「モノ消費」を融合させた高付加価値なビジネスモデルを確立しています。これは、ライセンスビジネスを補完する強力な収益の柱となっています。
✔IPインキュベーション・ブランド開発事業
既存の海外IPの管理だけでなく、「タマ&フレンズ」や「うさぎのモフィ」といった自社オリジナルIPの開発や、次世代クリエイターの育成にも積極的です。流行の兆しをいち早く捉え、0から1を生み出す企画力は、ソニーグループのクリエイティビティの源泉とも言えます。また、「ジョエル・ロブション」や「aibo」など、キャラクターの枠を超えたブランドマネジメントも展開しており、ライフスタイル全般を彩るIPのマルチ活用を推進しています。今回の決算で示された高い利益率は、これら多角的なポートフォリオが効率的に機能している結果であると考えられます。
【財務状況等から見る経営環境】
✔外部環境
世界のコンテンツ市場を取り巻く外部環境は、マクロ的な「体験型消費への回帰」と「グローバルIPの寡占化」という二つの大きな流れの中にあります。2026年3月現在、インバウンド需要の完全回復により、日本独自の文化や、日本で展開される質の高いミュージアム・イベントに対する世界的な注目度は極めて高まっています。特に「ピーナッツ」などの定番IPは、景気変動の影響を受けにくい安定した資産(セーフヘブン)としての側面を強めており、ブランドを重視する消費者からの支持は不動のものです。一方で、SNSの普及によりIPの流行サイクルは短命化する傾向にあり、次々と新しいキャラクターが登場する競争環境は激化しています。また、原材料費や光熱費の高騰は、リアルな拠点を持つLBE事業における固定費の押し上げ要因となっています。同社は、こうしたコスト増を、ソニーグループとしての圧倒的な調達力と、高付加価値な「プレミアム体験」の提供によって、価格転嫁を納得させるだけのブランド力を維持することで相殺していくことが求められる環境にあると分析します。
✔内部環境
内部環境に目を向けると、同社の最大のリソースは「ソニー・ミュージックグループという巨大なエコシステム」と「卓越したブランディングの目利き力」にあります。単独のライセンス代理店とは異なり、グループ内の音楽、映像、ゲーム、テクノロジー部門と密接に連携し、一つのIPを多重的にマネタイズできる体制は、世界でも類を見ない強みです。ビジネスモデルとしては、低リスクなライセンス受託から、自社投資を伴うミュージアム運営までをバランスよく組み合わせることで、収益の安定性と成長性を両立させています。コスト構造を精査すると、利益剰余金が2,746百万円積み上がっており、過度な借入に頼らずとも、新規の大型イベントや次世代IPの獲得に向けた「攻めの先行投資」を自前で賄える体力が備わっています。また、従業員の専門性の高さも特筆すべきであり、作者の意図を汲み取った高度な監修能力が、権利元からの長期的な信頼を勝ち取っているミクロな成功要因です。このように、強固な財務体質とグループシナジー、そして職人的なブランディング能力が三位一体となって機能していることが、同社の内部的な優位性であると評価できます。
✔安全性分析
財務の安全性という観点において、ソニー・クリエイティブプロダクツのバランスシートは、クリエイティブ企業として非常にバランスの取れた「盤石な構え」を示しています。資産合計9,211百万円に対し、純資産合計が3,933百万円となっており、自己資本比率は約42.7%を確保しています。一般的にサービス業や広告業において30%を超えれば健全とされる中で、4割を超えるこの数値は、外部負債によるリスクを最小限に抑えつつ、効率的な経営が行われていることを証明しています。流動資産7,220百万円に対し、流動負債は4,991百万円となっており、短期的な支払い能力を示す流動比率は約144.7%と、健全な水準を維持しています。固定資産1,991百万円は、ミュージアムの内装設備や長期的な版権投資と考えられますが、これらが負債全体の約38%程度に抑えられている点からも、資産が健全にキャッシュを生み出している状況が伺えます。特筆すべきは、今回の第47期における当期純利益583百万円の規模感であり、単年で純資産の約15%に相当する利益を叩き出している点は、ROE(自己資本利益率)の観点からも極めて効率的です。金利上昇局面においても、これだけのキャッシュ創出能力と内部留保があれば、財務の安定性を揺るがす懸念は極めて低いと判断します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ソニーミュージックグループという世界有数のエンターテインメント企業の看板を背負いながら、「ピーナッツ」などの超一級品IPのマスターライセンスを長年にわたり保持・育成してきた実績にあります。これにより、メーカーや流通各社からの信頼は絶大であり、市場における強力な交渉力を有しています。また、単なる仲介業に留まらず、スヌーピーミュージアムのようなリアルな体験拠点を自ら企画・運営し、ファンコミュニティを物理的に形成できるLBEの実行力も他社の追随を許さない強みです。自己資本比率42%超という安定した財務基盤が、リスクを伴う新規IPのインキュベーションを支える強力な盾となっている点も大きな強みであると考えられます。
✔弱み (Weaknesses)
一方で、収益の主要部分を「ピーナッツ」や「トーマス」といった、特定の海外メガIPのライセンス収入に依存している点は、権利元との契約更新リスクや、グローバルでのIP戦略の変更による影響をダイレクトに受けやすい構造的な脆弱性を持っています。また、オリジナルの自社IP育成においては、海外メガIPと比較して爆発的なヒットの創出が難しく、開発コストが先行しがちであるという課題も考えられます。さらに、ロケーションベース事業は、大規模な初期投資と人件費、賃料等の固定費が重く、今回の好調な決算の一方で、パンデミック時のような急激な人流抑制が発生した際の収益変動幅が非常に大きいというミクロ的な弱みが推察されます。
✔機会 (Opportunities)
外部環境における機会は、2026年以降の「大人のファン市場」と「グローバル・デジタル市場」の拡大にあります。かつては子供向けとされたIPが、現在はZ世代やシニア層を含む「全世代型」のエンターテインメントへと昇華しており、ハイエンドなアパレルや高級ブランドとのコラボレーションの余地が大きく広がっています。また、ソニーグループが持つテクノロジー(XRやAI)を活用し、ミュージアム体験をバーチャルへと拡張したり、IPを用いた次世代のコミュニケーションツールを開発したりすることで、地域や時間の制約を超えた新たなマネタイズが可能になります。アニメやゲームと連動した「複合的なIP展開」の重要性が高まる中、グループシナジーを最大限に活かせる同社にとっては、追い風が吹いている状況と言えるでしょう。
✔脅威 (Threats)
直面する脅威としては、ディズニーやネットフリックスといった強力なプラットフォーマーによる「自社IPの垂直統合」の進展が挙げられます。彼らが自前のライセンス窓口やテーマパークを強化することで、サードパーティであるライセンス代理店の介在価値が相対的に低下するリスクがあります。また、生成AIの急速な発展により、著作権の境界線が曖昧なファンアートや類似コンテンツが氾濫し、正規品のブランド価値や著作権収入が侵害されるデジタル・ディスラプションの脅威も潜在しています。加えて、消費者の可処分時間の奪い合いは、SNSやメタバースなどあらゆるプラットフォーム間で激化しており、一つのIPに長期間関心を持たせ続けるためのマーケティングコストが増大し続けている点も、中長期的な生存を左右する重大な課題であると分析します。
【今後の戦略として想像すること】
(SWOT分析に基づき、強固な財務とグループ力を活かして、既存IPの「深化」と新領域の「開拓」をいかに両立させるかを考察します。)
✔短期的戦略
短期的には、利益率のさらなる向上を狙った「LBE(リアル体験)のマルチ展開」と「D2C(直販)の強化」が鍵になると考えられます。具体的には、既存のミュージアムでの成功モデルを、特定の都市だけでなく地方都市やアジア圏でのポップアップ形式などで機動的に展開し、アセットライトに集客と物販の最大化を図ることです。これにより、583百万円という純利益をさらに底上げするための、キャッシュ回転率の高い収益モデルを強化するでしょう。また、権利元からの預かり品だけでなく、自社で企画・デザインした高単価な限定商品を自社ECやSNSを通じて直接販売する比率を高めることで、中間マージンを排除し、営業利益率の改善を徹底するはずです。さらに、現在のアナウンサーやクリエイターとのコラボ展開に見られるように、SNSでの発信力を持つ個人の影響力をIPとして再定義し、ニッチなファン層を確実に囲い込むデジタルマーケティング戦略が講じられるものと推察します。
✔中長期的戦略
中長期的には、従来の「ライセンス代理店」という枠組みを完全に脱却し、世界を舞台にした「IPインキュベーション・スタジオ」へのリポジショニングが想像されます。具体的には、ソニーグループのXR技術やメタバースプラットフォームと連携し、物理的なミュージアムとデジタル空間がシームレスに融合した「365日型の体験型IPプラットフォーム」の構築です。これにより、一過性のイベント収入から、サブスクリプション型の継続的なファン課金モデルへの転換を図るべきです。財務面では、39億円超の純資産とグループの資本力を背景に、海外の新進気鋭のIPスタジオやテクノロジー系ベンチャーへの出資・M&Aを行い、自社が主導権を握る「自社所有IP」のポートフォリオを劇的に拡充することが期待されます。将来的には、日本発のキャラクターを海外へ輸出するだけでなく、グローバルで同時多発的にブームを巻き起こす「ムーブメント・メーカー」としての地位を確立し、次の50年を支える感動のインフラ企業へと進化を遂げる姿を期待します。
【まとめ】
株式会社ソニー・クリエイティブプロダクツの第47期決算は、日本のコンテンツビジネスが直面する構造的な変化を、誠実なブランディングと戦略的な多角化で鮮やかに乗り越えていることを示す、極めて質の高い内容でした。資産額92.1億円、純利益5.8億円という数字以上に、同社が手がける「体験の質」が、いかに多くの人々の心に潤いを与えているかという事実こそが、この企業の真の価値です。私たちは今、効率や合理性ばかりが重視される時代において、キャラクターが持つ「寄り添う力」や「物語の深さ」に、改めて価値を見出しています。ソニーグループの技術と伝統あるIPが融合したとき、私たちの日常はもっと豊かで色鮮やかなものへと変わっていくに違いありません。この強固な財務基盤と飽くなき探究心がある限り、ソニー・クリエイティブプロダクツは、デジタルの荒波を乗りこなし、次世代に感動のバトンを引き継いでいくことでしょう。同社の歩みは、日本のクリエイティブ産業が目指すべき、信頼と革新の融合の完成形の一つであると確信しています。これからも、港区赤坂の地から発信される新しい価値の種が、世界中で大きな花を咲かせる日を、期待を持って注視し続けていきたいと思います。
【企業情報】
企業名: 株式会社ソニー・クリエイティブプロダクツ
所在地: 東京都港区赤坂9丁目7番1号 ミッドタウン・タワー
代表者: 代表取締役 執行役員社長 大竹 健
設立: 1978年5月20日
資本金: 480百万円
事業内容: IP(知的財産)の管理・開発、ライセンスビジネス、ミュージアム(LBE)の企画・運営。
株主: 株式会社ソニー・ミュージックエンタテインメント
