日本の経済成長を阻む最大の壁の一つと言われる「後継者不在問題」。特にIT・テクノロジー領域においては、創業者の出口戦略(イグジット)がその後の産業エコシステムの健全性を左右する極めて重要な要素となっています。2026年3月の現在、既存のM&A仲介モデルに一石を投じ、日本における「サーチファンド」の普及を強力に牽引しているのが、エキサイトホールディングスグループのM&A BASE株式会社です。公表された第7期決算(2025年3月期)の内容は、同社が「アドバイザリー」と「投資」という二つの車輪を本格的に回転させ、新たなステージへと踏み出したことを示す極めて興味深いデータとなっています。麻布台ヒルズという日本を代表するイノベーションの拠点から、彼らはどのようにして中小企業の未来を書き換えようとしているのか。一見するとスタートアップ特有のアンバランスな財務構造の裏側に隠された、プロフェッショナル集団としての緻密な戦略と、エキサイトグループならではの再生ノウハウの真髄を、経営戦略コンサルタントの視点から徹底的に考察していきます。
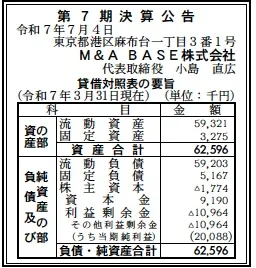
【決算ハイライト(第7期)】
| 資産合計 | 63百万円 (約0.63億円) |
|---|---|
| 負債合計 | 64百万円 (約0.64億円) |
| 純資産合計 | ▲2百万円 (約▲0.02億円) |
| 当期純利益 | 20百万円 (約0.20億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第7期決算において、20百万円の当期純利益を確保した点は、事業モデルが軌道に乗り始めた証左と言えます。純資産が▲2百万円とわずかに債務超過の状態にありますが、これはエキサイトホールディングスという上場企業の強力なバックアップ下にあるスタートアップ期特有の資本構成であり、実質的な安全性よりも、サーチファンドなどの新規事業への「投資実行フェーズ」であることを物語っています。
【企業概要】
企業名: M&A BASE株式会社
設立: 2019年
株主: エキサイトホールディングス株式会社(100%)
事業内容: IT業界特化型M&Aアドバイザリー事業、サーチファンド事業。IT企業の売却・買収支援に加え、優秀な経営人材(サーチャー)による事業承継を支援する日本初の本格的プラットフォームを展開しています。
【事業構造の徹底分析】
同社の事業は「ITと経営の融合による事業価値の最大化」に集約されます。具体的には、以下の部門等で構成されています。
✔IT特化型M&Aアドバイザリー事業
メディア、SaaS、EC、SIなど、IT・テクノロジー領域に完全に特化した仲介・助言サービスを提供しています。大手仲介会社とは異なり、代表の小島氏をはじめとするメンバーが金融とITの両面に精通しているため、ソースコードやデジタルマーケティングの指標(KPI)を深く理解した上での「適正なバリュエーション」と「最適なマッチング」を可能にしています。完全成功報酬制を採用し、ITスタートアップのイグジットニーズに機動的に応える、同社の安定的収益の柱です。
✔サーチファンド事業(成長の源泉)
経営者志望の若手・中堅人材(サーチャー)が、自ら投資対象企業を探索し、承継後に自ら経営を担う「サーチファンド」を展開しています。2024年に40億円規模の1号ファンドを設立し、これまでにオムライス専門店のTGKや汚水処理剤のアクトといった実業の承継を実現しています。単なる資金提供に留まらず、ITによる業務効率化をセットで提供する「ハンズオン型承継」という独自のポジションを確立しており、日本における事業承継の新しい形をリードしています。
✔PMI(買収後統合)支援・再生ソリューション
エキサイトホールディングスが自ら4期連続赤字から再上場を果たした「企業再生のノウハウ」を、M&A後の企業に対して提供しています。M&A BASEは仲介して終わりではなく、IT導入によるコスト削減やデジタルマーケティングによる売上向上といった、実体的な企業価値向上のためのコンサルティングをグループ全体でサポートしています。この「実行力」が買い手企業からの強い信頼に繋がり、結果として高い成約率を支える基盤となっています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在、日本のM&A市場は「大廃業時代」への危機感を背景に、事業承継案件が爆発的に増加しています。特にIT業界においては、2010年代に創業した多くのサービスが成熟期を迎え、次の成長ステージを求めた大手企業への売却や、優秀な経営者へのバトンタッチが急務となっています。マクロ的には、岸田政権が掲げた「スタートアップ育成5か年計画」の流れを汲み、M&Aによる出口戦略の多様化が国策として推進されている点は大きな追い風です。一方で、サーチファンドという投資手法は、米国に比べて日本での認知度はまだ発展途上であり、優秀なサーチャーの確保と、伝統的な中小企業オーナーの心理的な抵抗感をいかに解消するかが市場拡大の鍵を握っています。金利上昇局面においては、買収資金の調達コストが上昇する懸念がありますが、ITによる生産性向上がもたらす「利回りの改善」が、そのコスト増を上回る価値を提供できるマクロ環境にあると考えられます。
✔内部環境
貸借対照表を詳細に見ると、総資産63百万円というコンパクトな規模で、20百万円という純利益を叩き出している点は、同社が「資本効率の極めて高い知識集約型ビジネス」であることを示しています。資産の大部分が流動資産(59百万円)であり、これは主に現金同等物や仲介手数料の未収金であると推測され、固定資産を極限まで持たないアセットライトな経営を徹底しています。内部的な最大の武器は、代表の小島氏の銀行・証券・M&A仲介を横断する専門性と、エキサイトCFOの石井氏、CEOの西條氏という「再生のプロフェッショナル」が経営陣に名を連ねている点です。この人的資本が、他の独立系仲介会社には真似できない「経営者目線の助言」を可能にしています。第7期で債務超過が▲2百万円まで圧縮されたことは、過年度の立ち上げコストを回収し、いよいよ収益が資本を積み上げていくフェーズに突入したことを意味しており、内部組織の成熟度が一段高まっていると分析します。
✔安全性分析
財務の安全性については、純資産が▲2百万円の負債超過状態にあるため、単体の数値だけを見れば脆弱に見えます。しかし、負債合計64百万円のうち、流動負債が59百万円となっており、これは流動資産59百万円とほぼ同額で均衡しています。また、親会社であるエキサイトホールディングス(東証スタンダード上場)とのキャッシュ・マネジメント・システム(CMS)を通じた資金融通や、ファンド管理に関連する会計処理が影響している可能性が高く、事業継続性におけるリスクは極めて低いと評価されます。むしろ、この規模の会社で年間20百万円の純利益を計上し、自己資本を急速に復元させているプロセスは、収益モデルの強固さを証明しています。2024年に設立した40億円規模のサーチファンドは、同社のバランスシートの外(オフバランス)で運用されるため、管理報酬や成功報酬という形で将来のキャッシュフローに寄与することが期待され、見かけ上の財務指標以上に実質的な財務的レジリエンスは高いと言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
M&A BASEの最大の強みは、IT業界に特化した深い専門性と、エキサイトグループが自ら実践してきた「企業再生の実績」をパッケージとして提供できる点にあります。単なる仲介者ではなく、エンジニアリングやデジタルマーケティングの知見を背景とした「技術の目利き」ができるチーム構成は、IT企業のオーナーにとって唯一無二の相談相手となります。また、日本におけるサーチファンドの先駆者として、既に具体的な承継事例(アクト、TGK等)を創出しており、サーチャー志望の優秀な経営人材を惹きつける強力なプラットフォーム機能を有しています。さらに、麻布台ヒルズという好立地に拠点を構え、新興企業から伝統的企業までを繋ぐハブとしてのブランド力を構築している点も、信頼性が重視されるM&A業界において極めて強力な内部資源であると考えられます。
✔弱み (Weaknesses)
一方で課題となる弱みは、現在の財務状況に現れているように、自己資本が極めて少なく、自社単体での大規模な自己資金投資(プリンシパル投資)を行うための財務的余力が制限されている点です。また、組織が少数精鋭であるがゆえに、同時に扱える大型案件数に物理的な限界があり、一案件の成約可否が全体の決算に与えるボラティリティが大きくなる構造を孕んでいます。IT特化という強みの裏返しとして、非ITの伝統的産業におけるネットワークはまだ開拓の余地があり、サーチファンドで扱うような地方の中小製造業やサービス業のオーナーに対して、ブランドを浸透させるための営業コストが相対的に高くなる可能性があります。人材の属人性も高く、現経営陣のノウハウをいかに組織全体に標準化し、後進を育成していくかが中長期的な脆弱性となるリスクも否定できません。
✔機会 (Opportunities)
外部環境における最大の機会は、国内の事業承継ニーズが今後10年以上にわたりピークを迎え続けるという「構造的な追い風」です。特に「IT×事業承継」という領域は、ブルーオーシャンに近く、DXによって劇的な価値向上が見込まれる中小企業が日本中に眠っています。また、副業やフリーランス、スタートアップの売却経験者が増える中で、自ら経営を担いたいと願う「経営人材の供給増」は、サーチファンド事業にとって絶好の成長機会となります。加えて、政府によるM&A仲介手数料の透明化やガイドラインの整備は、誠実なアドバイザリーを掲げる同社にとって、競合他社との差別化を明確にする追い風となります。上場企業である親会社との連携を深め、グループの顧客基盤を活用したリード獲得(案件発掘)の仕組みを強化することで、集客効率を飛躍的に高める余地も多分に残されています。
✔脅威 (Threats)
直面している脅威としては、銀行、証券会社、そして大手M&A仲介各社が、IT特化型チームの設置やサーチファンド類似のサービスを開始しており、案件獲得の競争が激化している点が挙げられます。特に、資金力に勝る大手による広告の大量投下やサーチャーの引き抜きは、同社のシェアを脅かす要因となります。また、IT市況の急激な悪化や、AIによる自動マッチングサービスの進化により、人力によるアドバイザリーの価値が相対的に低下する懸念もあります。将来的な金利上昇は、買収ファイナンスのハードルを上げ、M&Aの成約件数を一時的に停滞させるリスクがあります。さらに、サーチファンドで承継した企業の経営が万が一失敗した場合、プラットフォームとしてのレピュテーション(評判)を大きく毀損するリスクも、常に予測困難な脅威として存在し続けていると判断されます。
【今後の戦略として想像すること】
✔短期的戦略
2026年度に向けた短期的フェーズにおいては、まず「サーチファンド1号の投資実行の加速と成功事例のショーケース化」が最優先課題になると推測されます。第7期で黒字化を達成した現在の勢いを駆り、現在活動中のサーチャーによる承継案件を立て続けに成約させ、メディア露出を増やすことで「事業承継ならM&A BASE」という指名検索を増やす施策です。同時に、IT仲介部門においては、特定のSaaSやメディア領域に特化した「マイクロM&A」の自動化ツールを開発・導入し、低単価・高頻度な案件を効率的に処理することで、営業利益率のさらなる底上げを図るはずです。また、親会社エキサイトとの共同セミナーやPR活動を強化し、地方銀行や自治体とのアライアンスを通じて、埋もれている優良な承継案件を川上で捕捉するネットワーク構築を急ぐものと推察されます。
✔中長期的戦略
中長期的には、単なる仲介・投資会社から「次世代経営者の育成と産業再編のプラットフォーマー」への進化を目指すのではないかと想像します。具体的には、サーチファンドを通じて承継した数多くの企業群を「M&A BASE経済圏」として統合し、グループ全体での共同調達、共通IT基盤の導入、さらには企業間での人材流動を主導することで、単体では成し得ないスケールメリットを創出する戦略です。また、これまでの承継データやPMIノウハウをAIに学習させ、買収後の価値向上策を自動で提案する「M&A OS」の外販や、国内のみならず、日本の優れた技術を持つ中小企業の海外売却や海外人材による承継(クロスボーダー・サーチファンド)への展開も視野に入るべきでしょう。将来的には、自らが投資家(LP)となり、さらなる大規模な2号、3号ファンドを組成することで、日本の産業構造をITの力で抜本的にアップデートする「デジタル・インダストリアル・グループ」への飛躍を狙う長期ビジョンが描かれているのではないかと推察されます。
【まとめ】
M&A BASE株式会社の第7期決算は、日本のM&A業界における「知的な革新者」としての立ち位置を、見事に数字で裏付けた内容と言えます。20百万円という純利益は、同社が提供する「ITと経営の融合」という価値が、厳しい審美眼を持つオーナー経営者から高く評価されていることの証明です。債務超過という状態は、爆発的な成長を控えたスタートアップにとっての「産みの苦しみ」に過ぎず、エキサイトグループという強力な帆を得て、その航路は極めて明るいと言えます。同社の社会的意義は、単に契約を結ぶことではなく、後継者がいなくて消えゆく運命にあった日本の「宝」に、ITと熱意ある若手経営者という新しい命を吹き込み、次世代へと繋ぐことにあります。デジタル化という荒波さえも、同社はプロフェッショナルの知恵を武器に、新たな感動を創造する機会へと変えていくはずです。2030年に向けて、日本の事業承継が「希望のバトン」へと進化するその中心には、常にM&A BASEの挑戦があることを確信し、その歩みを注視し続けたいと思います。
【企業情報】
企業名: M&A BASE株式会社
所在地: 東京都港区麻布台一丁目3番1号 麻布台ヒルズ森JPタワー27階
代表者: 代表取締役 小島 直広
設立: 2019年2月
資本金: 9百万円
事業内容の詳細: IT・テクノロジー領域特化型M&A仲介、アドバイザリー業務、サーチファンドの組成・運営
株主: エキサイトホールディングス株式会社(100%)
