現代社会において、テクノロジーが人々の生活を劇的に進化させていく中で、医療という極めて公共性の高い領域においても「デジタル・トランスフォーメーション(DX)」の波が押し寄せています。かつての病院への「通院」が、スマートフォン一つで自宅から「オンライン受診」へと置き換わる未来。その変革のフロントランナーとして注目を集めるのが、麻布台ヒルズに拠点を構えるONE MEDICAL株式会社です。2024年10月、東証上場のエキサイトホールディングスによる38億円という巨額の買収劇が報じられ、業界に激震が走ったことは記憶に新しいでしょう。発表された第12期決算(2025年3月期)の内容は、エキサイトグループ参画という歴史的な転換期を経て、同社がどのような財務基盤を持ち、次なる飛躍に向けてどのような準備を進めているのかを如実に物語っています。一見すると赤字という数字の裏側に隠された、圧倒的な自己資本比率と、巨大プラットフォームとの融合がもたらす戦略的価値を、経営戦略コンサルタントの視点から徹底的に見ていきましょう。
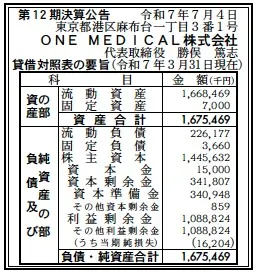
【決算ハイライト(第12期)】
| 資産合計 | 1,675百万円 (約16.8億円) |
|---|---|
| 負債合計 | 230百万円 (約2.3億円) |
| 純資産合計 | 1,446百万円 (約14.5億円) |
| 当期純損失 | 16百万円 (約0.2億円) |
| 自己資本比率 | 約86.3% |
【ひとこと】
第12期決算において、16百万円の純損失を計上したものの、自己資本比率が86.3%という極めて盤石な財務体質を誇っています。2024年のエキサイトホールディングスによる株式取得以降、グループ内でのシナジー創出に向けた統合費用や、プラットフォームの機能強化に向けた先行投資が赤字の主因であると推測されます。負債が極めて少なく、14億円を超える純資産を保持している点は、成長期のスタートアップとして理想的な健全性を示しています。
【企業概要】
企業名: ONE MEDICAL株式会社
設立: 2014年3月
株主: エキサイトホールディングス株式会社(100%)
事業内容: オンライン診療支援事業、医療DX事業。予約から問診、診察、フォローアップまでを一気通貫でサポートするシステムを提供し、医療アクセスの最適化を追求しています。
【事業構造の徹底分析】
同社の事業は「医療アクセスのデジタル化」に集約されます。具体的には、以下の部門等で構成されています。
✔オンライン診療支援プラットフォーム事業
患者と医師をデジタル上で繋ぐ中核事業です。単なるWeb会議システムの提供に留まらず、診療の事前予約、詳細なWEB問診、そして診察後のアフターケアまでをシームレスに統合した支援システムを展開しています。テクノロジーを活用することで、従来の医療現場で課題となっていた煩雑な手続きを簡略化し、利用者には「いつでもどこでも」受けられる快適な医療体験を、医療機関には「オペレーションの効率化」という明確な付加価値を提供しています。
✔医療DXコンサルティング・開発事業
医療機関のデジタルトランスフォーメーションを技術面から支える事業です。長年培ったオンライン診療の知見を活かし、基幹システムとの連携やデータ活用に関するソリューションを提供しています。医療業界特有の厳格なセキュリティ要件と、ユーザーの利便性をいかに高い次元で両立させるかという、同社独自のエンジニアリング能力が収益の源泉となっています。麻布台ヒルズというイノベーション拠点からの最新トレンドの発信力も、同社のブランド価値を高める一翼を担っています。
✔エキサイトグループ・シナジー事業(新規)
2024年10月のエキサイトHD傘下入りに伴い、急速に重要度が増している部門です。エキサイトが保有する「悩み解決メディア」や「カウンセリングプラットフォーム」の膨大なユーザー層に対し、ONE MEDICALの医療システムを組み込むことで、ユーザーの「相談」から「医療的解決」までを一気に繋ぐ巨大なヘルスケア経済圏の構築を目指しています。送客メディアとしての機能と医療システムを融合させる、世界でも稀なビジネスモデルへの転換が進んでいます。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在、日本の医療業界は、2024年の診療報酬改定を経て、オンライン診療の恒久化と普及に向けた強力なアクセルが踏まれています。マクロ的には、医師不足が深刻化する地方部や、多忙な現役世代、さらには在宅医療を必要とする高齢者層からの需要が拡大しており、オンライン診療市場は中長期的に右肩上がりの成長が確実視されています。一方で、参入障壁の低下に伴い、大手プラットフォーマーや製薬企業、通信キャリア系による競争が激化しており、単なるシステムの提供だけでは生き残れない「選別の時代」に突入しています。また、厚生労働省による医療情報のサイバーセキュリティガイドラインの厳格化など、規制当局の動きも活発であり、高度なコンプライアンス維持と技術投資を継続できる資本力が決定的な優位性となるマクロ環境にあります。同社がエキサイトという上場企業の傘下に入ったことは、この不確実性の高い環境を勝ち抜くための極めて合理的な選択であったと分析します。
✔内部環境
貸借対照表の要旨を分析すると、資産合計1,675百万円のうち、流動資産が1,668百万円(約99.6%)という極めて高い流動性を保持している点が最大の特徴です。これは、同社が現金同等物を潤沢に保有している、あるいはグループ内での資金運用が効率的になされていることを示唆しています。固定資産はわずか7百万円に留まっており、自社で重い設備を持たない「アセットライト」な経営を徹底していることが伺えます。内部的には、10年以上の歴史を持つベンチャーとしての機動力と、上場企業のガバナンスが融合しつつあるフェーズにあります。第12期の純損失16百万円は、売上規模(未公表ながらも、買収価格38億円から推察される収益力)に照らせば誤差の範囲内であり、むしろ買収に伴うPMI(買収後統合)プロセスにおいて、既存システムの刷新やグループ共通IDへの統合といった、将来の爆発的成長に向けた「戦略的な産みの苦しみ」であると考えられます。利益剰余金が1,088百万円も積み上がっていることは、過年度の安定した利益創出力の証であり、内部資源の豊富さは他社を圧倒しています。
✔安全性分析
財務の安全性分析においては、非上場企業、さらにはスタートアップ企業としては異例中の異例とも言える安定感を誇っています。自己資本比率は約86.3%に達しており、負債合計230百万円に対して、それを優に上回る1,446百万円の純資産を保持しています。流動資産1,668百万円に対し流動負債は226百万円であり、流動比率は約738%という驚異的な数値を示しています。これは、短期的な支払能力に不安が一切ないどころか、予期せぬ法規制の変更や市場の急変といった外部ショックに対しても、極めて強固なレジリエンス(回復力)を備えていることを意味します。負債の内訳を見ても、固定負債はわずか3百万円であり、銀行借入などの有利子負債に頼らない、実質的な無借金経営に近い状態であると推察されます。この強固な財務基盤こそが、エキサイトHDが38億円というプレミアム価格を支払ってでも手に入れたかった、同社の「信頼」と「持続可能性」の源泉であると断定できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
ONE MEDICALの最大の強みは、2014年の設立以来培われてきた、オンライン診療における「現場の不便を解消する」ための緻密なシステム設計能力と、エキサイトグループという強力な社会的信用基盤にあります。これに加えて、86%を超える自己資本比率と10億円以上の利益剰余金に裏打ちされた財務的レジリエンスは、不確実な経済状況下においても大胆なR&D投資やマーケティング投資を可能にする同社独自の強みです。また、麻布台ヒルズという最先端の拠点に位置し、優秀なIT人材の採用力や、大手医療機関との連携において高いプレゼンスを誇っている点も特筆すべき点です。代表の勝俣氏をはじめとする経営陣が持つ、医療とITを繋ぐ深いドメイン知識は、模倣困難な強力な内部資源であると考えられます。
✔弱み (Weaknesses)
一方で、課題となる弱みは、依然として収益モデルの一部が特定の診療科目や特定の医療機関への依存を脱しきれていない点にあります。オンライン診療の普及が進む一方で、対面診療を重視する医師会や古い体質の医療機関に対する浸透には時間とコストを要しており、営業リソースの分散が懸念されます。また、第12期で赤字を計上していることが示す通り、エキサイトグループとのシステム統合や人的投資が先行しており、単体での純利益率の劇的な向上にはまだ時間がかかる構造を孕んでいます。スタートアップ由来の組織文化が、上場企業傘下での厳格な内部統制やレポーティング体制と衝突し、意思決定のスピードが一時的に鈍化するリスクも否定できません。少数精鋭の組織であるがゆえに、急激なユーザー拡大時におけるサポート体制の脆弱性が、中長期的な顧客満足度の足かせとなる可能性も推察されます。
✔機会 (Opportunities)
外部環境における最大の機会は、エキサイトホールディングスが保有する数千万人規模のユーザーベースとの「掛け合わせ」です。エキサイトお悩み相談室などの既存サービスから、ワンクリックで専門医のオンライン診療へ誘導する導線を確立できれば、顧客獲得コスト(CPA)を劇的に下げつつ、収益を爆発的に拡大させるチャンスとなります。また、日本政府が推進する「マイナ保険証」の活用拡大や、電子処方箋の普及、さらには2025年以降の「リフィル処方箋」の定着は、利便性の高い同社のシステムにとって強力な追い風です。デジタル技術の進展により、AIによる問診精度の向上や、ウェアラブルデバイスとの連携による日常的な健康モニタリングサービスの提供など、単なる「診療支援」から「未病・予防医療のプラットフォーマー」へと、事業領域を飛躍的に拡大させる機会にも恵まれています。アジア諸国における医療DXの需要も高く、将来的な海外展開のポテンシャルも秘めています。
✔脅威 (Threats)
直面している脅威としては、地政学的リスクに伴うエンジニア確保の難化と労務コストの上昇、さらにはクラウドインフラコストの高騰が挙げられます。特にサイバー攻撃の激甚化により、万が一の個人情報漏洩が発生した場合、医療システムとしての信頼は一瞬で崩壊し、巨額の損害賠償とレピュテーションリスクにさらされることになります。また、競合他社による手数料のダンピング競争や、大手キャリアによるオンライン診療サービスのバンドル提供(囲い込み)により、独立系ベンチャーとしてのシェアが侵食される懸念もあります。将来的な金利上昇局面においては、親会社の投資余力が低下し、追加の成長資金供給が制限されるリスクも否定できません。激甚化する自然災害により通信インフラが遮断された際、オンライン診療が機能しなくなる物理的な脆弱性も、常に予測困難な脅威として存在し続けていると判断されます。
【今後の戦略として想像すること】
✔短期的戦略
2026年度に向けた短期的フェーズにおいては、まず「エキサイトグループ内でのPMIの完全完遂と、グループ間ユーザー送客の仕組み構築」が最優先課題になると推測されます。具体的には、エキサイトの各メディアにONE MEDICALの診療予約ボタンを自然な形で配置し、検索流入から医療相談、診療へと繋がるシームレスな「ヘルスケア・カスタマージャーニー」のプロトタイプを確立することです。同時に、第12期で計上された赤字を吸収するため、バックオフィス部門のグループ共通化によるコスト削減を推進し、営業利益率の黒字転換を必達目標とする施策が展開されるはずです。また、人手不足対策として、AIチャットボットによる事前問診の自動化範囲を拡大し、医療従事者が「診察」という最も付加価値の高い業務に集中できる環境を整備することで、プラットフォームとしての単位時間当たりの収益性を向上させる戦略が取られると推察されます。
✔中長期的戦略
中長期的には、オンライン診療の枠を超えた「パーソナル・ヘルス・データのデジタルプラットフォーマー」への進化が軸になると想像されます。具体的には、利用者の過去の受診履歴、遺伝子検査データ、日常の歩数や睡眠データなどをAIで統合解析し、個人に最適な健康アドバイスや予防医療を提案する「超パーソナライズ型医療支援」の実現です。これにより、病気になった時だけ使うアプリから、病気にならないために毎日使う「ライフ・インフラ」としての地位を確立する戦略です。また、豊富な利益剰余金を活用し、特定の疾患領域に強みを持つ医療ベンチャーの買収や、オンライン処方箋と連動した「デジタル薬局」への参画、さらには法人向け福利厚生サービスとしてのパッケージ販売を強化することで、BtoCとBtoBの両輪で収益基盤を盤石にするはずです。将来的には、日本の医療DXのデファクトスタンダードとして、アジア諸国の医療システム構築を主導するグローバル・メドテック企業へと飛躍する長期ビジョンが描かれているのではないでしょうか。
【まとめ】
ONE MEDICAL株式会社の第12期決算は、日本の医療の未来を動かす若きリーダーが、巨大な資本という翼を手に入れ、高く跳び上がるための「助走期間」を象徴しています。純利益がマイナス16百万円という数字は、38億円の価値を認めたエキサイトHDの戦略的な視点から見れば、次なるイノベーションのための必要経費に過ぎません。自己資本比率86%超という驚異的な安全性を盾に、彼らは医療アクセスの壁をテクノロジーで一つずつ壊し、適切な医療が誰にでも気軽に届けられる社会を本気で創ろうとしています。同社の社会的意義は、単に効率を上げることではなく、人々の「健康不安」という最も根源的な痛みを、デジタルの力で「安心」へと変えていくことにあります。2030年に向けて、日本の医療が世界をリードするDXモデルへと進化するとき、その中心には必ずや「ONE MEDICAL」の技術があることを信じて、今後のさらなる躍進を強く注視していきたいと思います。
【企業情報】
企業名: ONE MEDICAL株式会社
所在地: 東京都港区麻布台一丁目3番1号 麻布台ヒルズ森JPタワー27階
代表者: 代表取締役 勝俣 篤志
設立: 2014年3月
資本金: 15百万円
事業内容の詳細: オンライン診療支援プラットフォームの開発・運営、医療DXに関するコンサルティングおよびシステム開発
株主: エキサイトホールディングス株式会社(100%)
