2026年3月、日本の食と農のあり方が根本から問い直されています。消費者の健康志向がかつてないほど高まる一方で、生産現場の高齢化や労働力不足といった構造的な課題が深刻化するなかで、大手食品メーカーが地方自治体とタッグを組んで新たな価値を創造する「地域創生型ビジネス」に注目が集まっています。その象徴的な事例と言えるのが、埼玉県深谷市においてキユーピー株式会社が主導して運営されている「深谷テラス ヤサイな仲間たちファーム」です。2022年の開業以来、多くの来場者を集めてきた同施設ですが、その経営実態を映し出す決算公告からは、大規模な先行投資を伴う観光農業ビジネスの「生みの苦しみ」と、親会社による強固なバックアップ体制、そして将来への壮大なブランド戦略が浮かび上がってきます。本日は、深谷ベジタブルコミュニケーション株式会社の第4期決算(2025年11月期)を基に、経営戦略コンサルタントの視点から、その財務状況と戦略的価値を詳しく見ていきましょう。
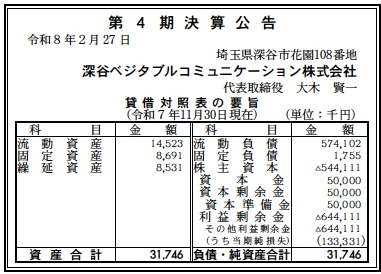
【決算ハイライト(第4期)】
| 資産合計 | 32百万円 (約0.3億円) |
|---|---|
| 負債合計 | 576百万円 (約5.8億円) |
| 純資産合計 | ▲544百万円 (約▲5.4億円) |
| 当期純損失 | 133百万円 (約1.3億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第4期の決算数値は、深谷ベジタブルコミュニケーションが極めて厳しい財務局面、すなわち5.4億円もの債務超過状態にあることを示しています。資産32百万円に対し、負債が5.8億円と大幅に上回っており、当期純損失も1.3億円を計上しています。しかし、これはキユーピーグループが推進する「野菜を美味しく食べる文化」の普及という、短期的な利益を超えた「ブランド投資」の最前線であると捉えるべきでしょう。流動資産の少なさから、日々の運転資金は親会社からの融資によって賄われている「自己完結しない戦略拠点」としての性格が強いと分析します。
【企業概要】
企業名: 深谷ベジタブルコミュニケーション株式会社
設立: 2022年4月
株主: キユーピー株式会社 100%
事業内容: 「深谷テラス ヤサイな仲間たちファーム」の運営管理。体験農園での収穫体験、野菜教室の開催、マルシェ(農産物販売)、レストラン運営などを通じ、野菜の魅力を発信する地域密着型の複合施設を運営しています。
https://www.kewpie.co.jp/farm/
【事業構造の徹底分析】
同社の事業は「野菜エンターテインメント・プラットフォーム事業」に集約されます。具体的には、以下の主要部門等で構成されています。
✔体験農園および教育(収穫・学ぶ)部門
「いのちと彩りを感じる」をテーマに、来場者が実際に土に触れ、野菜を収穫できるプログラムを提供しています。単なる農業体験に留まらず、不定期で開催される「野菜教室」では、生産者の想いや美味しい食べ方を五感で学べる仕組みを構築しています。これにより、次世代のファン層となる子どもたちや、健康意識の高いファミリー層を惹きつけ、野菜そのものへの興味を深めるという、キユーピーの主力製品であるドレッシングやマヨネーズの将来需要を耕す役割を担っています。
✔マルシェおよび小売(買う)部門
旬の野菜を「食べ頃」で選べる、対面販売型のマーケットを運営しています。野菜ソムリエなどの専門知識を持つスタッフが常駐し、調理法や保存法を直接アドバイスすることで、ECサイトでは得られない付加価値を提供。オンラインショップとも連動させることで、一度来場した顧客との継続的な接点を維持しています。地元深谷の生産者と直結した流通網は、地域経済への貢献というCSR的側面と、高品質な商材の確保という実利を両立させています。
✔レストランおよび飲食(食べる)部門
地産地消の先駆けである音羽和紀シェフ監修のもと、地元野菜を主役にした料理を提供しています。旬に合わせて変化するサラダバーは、まさにキユーピーグループの真骨頂であり、顧客に対して「野菜がこんなに美味しい」という具体的な成功体験を与えています。現在はランチ営業に特化しつつ、宴会や貸切需要にも柔軟に対応することで、観光施設としての集客力を飲食収益へと転換する、同社のフロントエンドとしての機能を果たしています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在の外部環境は、農業観光業界にとって「質的転換期」にあります。関越自動車道「花園IC」近隣という立地優位性と、隣接する「ふかや花園プレミアム・アウトレット」との相乗効果により、広域からの集客ポテンシャルは極めて高い状態にあります。一方で、エネルギーコストの継続的な高騰や、深刻化する地方の労働力不足は、施設運営費を押し上げる大きな要因となっています。しかし、消費者の間では「エシカル消費」や「ウェルネス・ツーリズム」への関心が一段と強まっており、深谷市の「農業の街」としてのブランド力とキユーピーの信頼を掛け合わせた同施設のポジショニングは、マクロ的なトレンドに完璧に合致しています。市場は、単なる「安さ」ではなく、その場に行くことで得られる「納得感」と「教育的価値」を求めており、競合するレジャー施設に対する強力な差別化要因となっていると分析します。
✔内部環境
深谷ベジタブルコミュニケーションの内部環境において特筆すべきは、設立からわずか4年で、総資産の大部分が負債(特に親会社借入金と推察されるもの)で賄われているという、極めて「投資フェーズ」の強い組織構造です。財務面では、流動資産14百万円に対し流動負債574百万円となっており、短期的な支払い能力は親会社のキャッシング・プール等に完全に依存している状態です。繰延資産8百万円の計上は、開業前の開発費や広告費を適切に資産化し、段階的に費用化しようとする会計処理の跡ですが、当期純損失1.3億円という数字は、人件費、施設維持費、そして広告宣伝費が収益を大きく上回っている現状を示しています。しかし、キユーピーグループの100%子会社として、この「赤字」は、実店舗を通じた壮大なマーケティング・リサーチ費用として許容されている可能性が高く、内部的には、いかにして運営効率を高め、野菜の消費量増大というグループ全体の成果へ繋げるかという、戦略的なミッションが課せられていると推察されます。
✔安全性分析
財務の安全性については、単体での「自律性」という観点からは、もはや「不全」と言わざるを得ない危機的水準にあります。自己資本比率は▲1,713.9%であり、利益剰余金が▲6.4億円まで膨らんでいる点は、通常の独立企業であれば事業継続に赤信号が点滅する状態です。しかし、安全性分析の基準を「キユーピーグループ内の一部署」として置き換えると、全く異なる景色が見えてきます。負債合計5.7億円の多くが長期的な固定負債ではなく流動負債に集中していることから、グループ内での資金融通(CMS)が行われていることは明白であり、実質的な倒産リスクは、親会社の経営状態に完全に連動しています。固定資産8百万円という資産の少なさは、主要な建物や土地の所有を別会社(あるいは親会社)に持たせ、同社は運営に特化する「アセットライト経営」の変形版を志向しているとも考えられます。今後の安全性回復には、増資による資本増強か、あるいは劇的な営業収益の黒字化が必要ですが、現状は「親会社の信用力そのもの」が安全性の担保となっている状態です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、キユーピーという国民的ブランドが持つ「野菜のスペシャリスト」としての圧倒的な信頼と、深谷市という農業の伝統を持つ地域リソースの融合にあります。アウトレット隣接という立地は、年間数百万人の買い物客をそのまま「潜在顧客」として取り込む巨大な流入経路を確保しており、さらに野菜ソムリエなどの高度な専門知識を持つ人材が直接接客を行う「人的資本の質」は、競合する観光農園とは一線を画す高い参入障壁を形成しています。また、親会社の強力なR&D(研究開発)機能やマーケティングのノウハウを即座に現場のメニューやイベントに反映できるグループシナジーも、単独の施設運営会社には不可能な強力な武器であると考えられます。
✔弱み (Weaknesses)
一方で、課題として推察されるのは、5.4億円を超える債務超過と継続的な赤字という、事業の自走能力の欠如です。レストランがランチのみの営業であったり、木曜日が定休日であったりと、観光施設としての最大収益機会を十分に活用しきれていない「運営の硬直性」が弱みとして挙げられます。また、屋外での収穫体験を中心としているため、気象条件による売上のボラティリティが極めて高く、雨天時や異常気象時における代替収益源(インドアコンテンツ)の層がまだ薄い点も懸念材料です。従業員数は小規模ながら、高度な専門性を求めるがゆえの人件費比率の高止まりも、利益率を押し下げる内部的なボトルネックになっていると推察されます。
✔機会 (Opportunities)
外部環境における最大の機会は、訪日外国人観光客による「地方のリアルな日本体験」への関心増大です。深谷の野菜をテーマにした「ベジタブル・ガストロノミー」としてグローバルに発信することで、インバウンドの富裕層や体験重視層を呼び込むチャンスがあります。また、企業向けの「ウェルネス・チームビルディング(農業研修)」需要の開拓も、キユーピーの法人営業力と組み合わせれば有望な新領域となります。デジタル面では、収穫体験のデータを活用した野菜のサブスクリプション展開や、AIによる個別の健康アドバイスと連動した「パーソナル・マルシェ」の実現により、物理的な施設への来場に依存しないLTV(顧客生涯価値)の向上が期待できる絶好のタイミングです。
✔脅威 (Threats)
直面する最大の脅威は、物価高騰による消費者の「実質的な可処分所得の減少」と、それに伴う観光支出の抑制です。1人あたりの単価が高いレストランや体験メニューは、真っ先に節約の対象となるリスクがあります。また、近隣自治体による類似した「体験型農業施設」の乱立による顧客の奪い合いや、SNSでの一度のネガティブな拡散がブランド全体を揺るがす評判リスクも、安全を売りにする同社にとって常に警戒すべき深刻なマクロリスクです。さらに、激甚化する気象災害(豪雨、酷暑)が農作物の生育に致命的な打撃を与え、施設のメインコンテンツである「彩り豊かな畑」を維持できなくなる環境リスクも、長期的な収益維持における直接的な脅威として認識しておく必要があると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
足元では、まず「営業利益のマイナス幅の圧縮」に向けた、変動費の徹底的な管理と収益源の多角化に注力すると推察します。具体的には、第4期で計上された1.3億円の赤字を改善するため、レストランでの「野菜ボックス」のテイクアウト販売や、地元の深谷ねぎを主役にした季節限定のハイエンド・イベントを週末に集中投下し、1人あたりの客単価(ARPU)を引き上げる戦略です。また、親会社のD2C部門と連携し、マルシェで購入した野菜に合うドレッシングをその場でレコメンドし、継続的な定期購入へ繋げる「オフラインからオンラインへの送客スキーム」を完成させるでしょう。これにより、広告宣伝費を抑えつつ、施設を「キユーピー製品のショールーム」として一段と高度化させ、グループ全体の営業利益率に間接的に貢献する動きが強まると推測されます。
✔中長期的戦略
中長期的には、物理的な「観光農園」の枠を超えた、日本の農業再生と食育の「知的財産(IP)発信基地」へのリポジショニングが想像されます。具体的には、自社で培った「不採算でもブランド価値を高める農業運営ノウハウ」をパッケージ化し、地方創生を目指す他の自治体や企業に対して、運営コンサルティングやライセンス提供を行うビジネスモデルの構築です。2035年を見据え、深谷の拠点を「次世代農業技術(スマートアグリ)の実証実験場」へと進化させ、自動収穫ロボットやAIによる生育管理を導入することで、人手不足を解決するモデルケースとなること。財務面では、債務超過を段階的に解消するための増資や、グループ内での債務免除・出資転換(DES)を行い、2030年までには単体での営業キャッシュフローを黒字化。野菜を「食べる」だけでなく「体験する」文化を世界に輸出する、日本発のウェルネス・プラットフォームとしての地位を不動のものにすることが、同社の描く真の未来図であると期待を込めて推察します。
【まとめ】
深谷ベジタブルコミュニケーション株式会社の第4期決算は、表面的な「債務超過」という数字以上に、キユーピーグループが未来の日本の食卓を耕すために投じている「情熱の深さ」を物語っています。5.4億円のマイナスは、単なる失敗の記録ではありません。それは、人々が野菜にときめき、健康な笑顔を育むための社会的なインフラを構築するための、尊い「授業料」であり「投資」です。深谷の豊かな大地から、野菜の魅力を発信し続ける同社の挑戦は、日本の農業の価値を再定義し、失われつつある「土との繋がり」を現代人に取り戻させる重要な社会的意義を持っています。大木代表率いるヤサイな仲間たちが、この試練を乗り越え、深谷から日本の豊かな未来をどう鮮やかに彩っていくのか。その進化の軌跡を、私たちはこれからも力強い期待とともに注視していく必要があります。野菜が主役の物語は、まだ始まったばかりなのです。
【企業情報】
企業名: 深谷ベジタブルコミュニケーション株式会社
所在地: 埼玉県深谷市花園108(本社)
代表者: 代表取締役社長 大木 賢一
設立: 2022年4月
資本金: 50,000,000円
事業内容: 体験型農園「深谷テラス ヤサイな仲間たちファーム」の運営・管理
株主: キユーピー株式会社 100%
