2026年3月、日本の幼児教育・保育業界は大きな転換点を迎えています。少子化という構造的な課題に直面し、待機児童問題が解消に向かう一方で、保護者が園に求める価値は「単なる預かり」から「独自の教育方針や豊かな体験」へと明確にシフトしました。こうした変化の中で、東京都心を中心に「農園体験」と「食育」を旗印に掲げ、唯一無二のブランドを築き上げているのが株式会社アンジェリカです。2021年に株式会社WITHホールディングスのグループ傘下に入り、経営基盤の強化とグループシナジーの創出を進めてきた同社の最新決算(2025年10月期)からは、大規模なアセットを維持しながら次なる成長を見据える戦略的な停滞期、あるいは安定期の姿が透けて見えます。本日は、この第22期決算公告を基に、都市型保育のトップランナーが歩む現在の経営実態と、その強固な財務体制を経営戦略コンサルタントの視点で詳しく見ていきましょう。
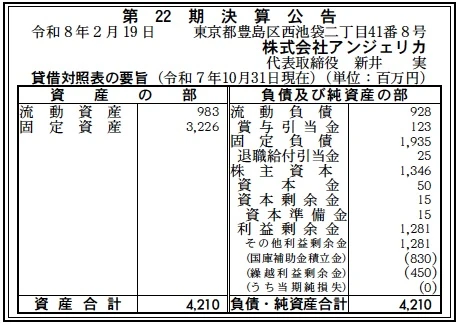
【決算ハイライト(第22期)】
| 資産合計 | 4,210百万円 (約42.10億円) |
|---|---|
| 負債合計 | 2,863百万円 (約28.63億円) |
| 純資産合計 | 1,346百万円 (約13.46億円) |
| 当期純損失 | 0百万円 (約0.00億円) |
| 自己資本比率 | 約32.0% |
【ひとこと】
第22期の決算は、当期純損失0百万円という、実質的な「損益分岐点(ブレークイーブン)」での着地となりました。特筆すべきは、資産合計が4,210百万円という、同規模の保育事業者の中では非常に厚いアセットを保有している点です。特に固定資産が3,226百万円と資産全体の約76.6%を占めており、東京都内での自社物件運用や高品質な施設環境への投資が盤石であることを物語っています。利益剰余金も1,281百万円と潤沢に蓄積されており、単年度の収益性に固執せず、長期的な安定供給を優先した経営姿勢が伺えます。
【企業概要】
企業名: 株式会社アンジェリカ
設立: 2004年11月
株主: 株式会社WITHホールディングス
事業内容: 東京都内を中心に認可・認証保育所(アンジェリカ保育園、えほん保育園)および学童保育(colors)の運営を行っています。
【事業構造の徹底分析】
同社の事業は「都市型高付加価値保育・学童事業」に集約されます。具体的には、以下のブランド展開で構成されています。
✔アンジェリカ保育園(農園体験・食育重視型)
「農園体験と食育のアンジェリカ保育園」として、東京都内の港区、目黒区、品川区などの都心エリアに17施設を運営しています。都心にありながら専用の「アンジェリカ農園」での収穫体験や、自社加工の食材を活かした給食提供など、五感で学ぶプログラムが最大の特徴です。これは、単なる場所の提供ではなく、保護者の教育ニーズに深く応える「体験の質」で差別化を図るモデルとなっています。
✔えほん保育園(感性育成型)
「えほん」をコンセプトの柱に据え、想像力や表現力を育むことに特化した保育施設を展開しています。アンジェリカブランドとは異なるアプローチで、物語を通じた心の教育を重視する家庭のニーズを的確に吸収しています。これにより、同一エリア内でのブランドの住み分けと、市場シェアの最大化を両立させています。
✔colors学童保育および公設民営事業
保育園からの継続した教育支援として「colors学童保育」を展開するとともに、江東区や国分寺市、横浜市等での公設民営学童クラブの運営受託も行っています。自治体からの指定管理者実績は、同社の公共インフラとしての信頼性を高めるだけでなく、景気動向に左右されにくい安定したストック型の収益基盤として機能しています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の保育業界は、待機児童の減少に伴い「淘汰の時代」が本格化しています。特に同社が主戦場とする東京都心部では、単価の高いプレミアム保育への需要が底堅い一方で、人件費の高騰や保育士確保の難化が収益性を圧迫する無視できないマクロ要因となっています。政府が推進する「こども誰でも通園制度」の本格運用や、保育基準の緩和などは追い風となりますが、これに対応できる施設キャパシティと高度な人材教育システムを持つかどうかが、企業の勝敗を分ける決定的な選別基準となっています。市場全体としては、ブランド力と資本力を持つ大手グループの傘下での効率化が進んでおり、株式会社WITHホールディングスという強大なバックボーンを持つ同社は、地政学的リスクや急激な政策変更に対しても、極めて高いレジリエンス(回復力)を有していると分析します。
✔内部環境
アンジェリカの内部環境における最大の強みは、20年以上にわたり都心の超一等地で培ってきた「信頼の歴史」と「重厚な物的資産」です。第22期末時点で固定資産3,226百万円を計上しており、これは自社物件による安定した園舎運営が経営の絶対的な安心感に繋がっていることを示しています。また、WITHグループへの参画により、バックオフィス業務の集約化や、共通のオンデマンド研修プラットフォームの活用が可能になり、現場の保育士が付加価値の高い「食育」や「農園体験」に集中できる環境が整備されています。財務面では、利益剰余金が1,281百万円蓄積されているため、今回の当期純損失0百万円という結果に対しても、事業継続や将来の設備改修に向けた投資余力は十分に保たれていると推察されます。
✔安全性分析
財務の安全性については、極めて盤石な水準にあります。自己資本比率は約32.0%であり、土地・建物を多く抱える業種としては高い健全性を維持しています。貸借対照表を詳細に見ると、流動資産983百万円に対し流動負債が928百万円となっており、流動比率は約105.9%と、短期的な支払い能力も適切にコントロールされています。特筆すべきは、固定負債1,935百万円の中に含まれるであろう長期の施設投資資金を、純資産合計1,346百万円と厚い内部留保が下支えしている点です。負債合計2,863百万円の中には、国庫補助金積立金830百万円が計上されており、これは実質的に返済義務のない資本に近い性質の負債であるため、実質的な自己資本比率はさらに高い水準にあると推測されます。この鉄壁の足腰があれば、不況時や大規模災害時などの外生ショックに対しても、揺るぎない事業継続が可能であると見ていきましょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、何と言っても「都心の一等地×農園食育」という、競合他社が容易に真似できない物理的・体験的な独自価値にあります。また、WITHグループという強力な組織力を背景に、20年以上の運営実績から得られた「信頼」がブランド化しており、これが高い入園率の源泉となっています。自己資本比率32%に裏打ちされた12.8億円の利益剰余金という財務的なバッファは、将来の積極的な新規開園や大規模なDX投資を自前で実行できる機動力を生んでおり、さらに自治体からの運営受託能力が高い点も、地域インフラを担う民間企業としての確固たる地位を築いていると言えます。
✔弱み (Weaknesses)
一方で、資産の約7割を固定資産(園舎・設備等)が占める重厚な資産構造は、急激な人口動態の変化や特定のエリアでの供給過剰が起きた際、機動的な撤退や移転が難しくなる「固定化リスク」を内包しています。また、第22期の当期純損失が0百万円となっている点は、高いサービス品質の維持コストと人件費が営業利益をほぼ相殺している状態を示唆しており、グループ内での再編効果による収益性の底上げが、今後一段と求められる局面にあると考えられます。都心の特定区に拠点が集中しているため、各自治体の独自政策や補助金制度の変更が業績にダイレクトに波及しやすい構造も、リスク分散の観点からは課題であると推察されます。
✔機会 (Opportunities)
外部環境における最大の機会は、訪日外国人の増加や働き方の多様化に伴う「インターナショナル化」と「一時預かり需要」の爆発的な拡大です。同社は既にインターナショナルプレスクールの展開を視野に入れており、都心居住の富裕層・高所得層向けに、英語教育と食育を掛け合わせた超高付加価値なプランを投入する絶好のタイミングです。また、小学校進学後の「colors学童保育」と保育園のシームレスな連携を一段と強化することで、最長12年間にわたる長期的な顧客接点(LTVの極大化)を構築するチャンスも広がっています。DXの進展を活かし、保護者との接点デジタル化や保育事務の自動化を進めることで、人手不足を逆手に取った生産性向上が期待されます。
✔脅威 (Threats)
直面する最大の脅威は、保育士の採用難による「人材獲得コスト」の青天井の増大です。どれほどブランドが強力でも、現場の安全と質を担保する人材が不足すれば、事業の存立そのものが脅かされます。また、世界的なエネルギー価格の高騰や食料品の値上がりは、同社のこだわりである「食育」の原材料費を直撃し、利益率をさらに圧迫するリスクがあります。近隣エリアに大手教育資本や異業種ベンチャーが低価格な「ハイテク特化型園」を参入させることによる価格競争の激化や、気象災害・首都直下型地震等のリスクは、重い資産を抱える同社にとって、物理的な損壊と事業停止を伴う深刻な長期的脅威として常に認識しておく必要があると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
足元では、まず「現場のオペレーション効率化」と「既存アセットの収益性向上」に注力すると推察します。具体的には、第22期の損益トントンという状況を脱するため、グループ共通のICT基盤を徹底活用し、保育士の事務作業時間を極限まで削減。これにより、1人あたりの保育密度を維持したまま、残業代や管理コストを圧縮する取り組みです。また、アンジェリカ農園での収穫物を、保護者向けに販売したり、近隣住民向けの食育ワークショップを有料開催したりするなど、園の施設とノウハウの「二次利用」による、補助金に頼らない独自収益の柱を構築する動きが期待されます。リクルーティング面では、WITHグループのブランド力を活かした「ホワイトな労働環境」を前面に押し出し、採用費の抑制と定着率の向上を同時に達成する守りの戦略を固めるでしょう。
✔中長期的戦略
中長期的には、物理的な「保育所」から、地域社会の「子育て・多世代共生プラットフォーム」へのリポジショニングが想像されます。具体的には、保有する32億円の園舎アセットを起点に、夜間・休日保育の充実や、働く保護者向けのサテライトオフィス機能を併設した「ワーク・アンド・ケア」の新型拠点の開発です。2035年を見据え、都心での圧倒的なブランド優位性を活かし、特定のラグジュアリー層向けに「コンシェルジュ付きプレミアム学童」のフランチャイズ化やライセンス供与を行うなど、アセットライトな高収益モデルの構築も視野に入ってくるでしょう。財務面では、12.8億円の利益剰余金を原動力に、小規模な保育事業者のM&Aや周辺のEdTechベンチャーとの資本提携を積極的に行い、グループ全体の「教育のアンジェリカ」としての地位を不動のものにすることが、同社の描く「未来の創造」であると期待を込めて推察します。
【まとめ】
株式会社アンジェリカの第22期決算は、表面的な「利益」という数字以上に、42億円を超える資産規模と32%の自己資本比率という、業界屈指の「強靭な生存能力」を証明する内容でした。当期純損失0百万円という結果は、次なる飛躍、とりわけ2026年4月に予定されている「インターナショナルプレスクール」への移行や、グループシナジーの深化に向けた「エネルギー充填の完了」と捉えるのが妥当でしょう。同社の社会的意義は、単に子供を預かることに留まりません。それは、都心の喧騒の中で土に触れ、物語を楽しみ、健やかに育つという、現代社会が最も必要としている「豊かな未来の揺籃(ようらん)」を守り続けることに他なりません。WITHグループという強大な翼を得て、アンジェリカが描く新しい教育のスタンダードが、これからの日本の未来をどう鮮やかに彩っていくのか。その挑戦の軌跡を、私たちはこれからも力強い期待とともに注視していく必要があります。
【企業情報】
企業名: 株式会社アンジェリカ
所在地: 東京都豊島区西池袋2-41-8 IOBビル8階
代表者: 代表取締役 新井 実
設立: 2004年11月
資本金: 50,000,000円
事業内容: 保育園(認可・認証)の運営
株主: 株式会社WITHホールディングス
