2026年3月現在、日本の住宅産業は「量」から「質」への転換を終え、いかに既存のストックを効率的に、そして快適にアップデートしていくかというフェーズに突入しています。特にエネルギー価格の不安定化が進む中で、家庭内のエネルギー消費の根幹を成す「給湯器」や「空調設備」の省エネ化は、もはや嗜好の領域ではなく、生活防衛のための必須課題となりました。このような社会的要請に対し、業界のリーディングカンパニーである株式会社ノーリツの100%子会社として、販売から施工、管理までを一貫して担う「ノーリツリビングクリエイト株式会社」が第50期という歴史的な節目を迎えました。住宅設備機器は、製品の性能がどれほど優れていても、現場での確実な「施工品質」が伴わなければその価値を100%発揮することはできません。本記事では、最新の官報データと事業戦略を照らし合わせ、同社がどのような財務基盤を背景に、変化し続けるリビング環境へのソリューションを提示しているのか、経営戦略コンサルタントの視点から見ていきます。
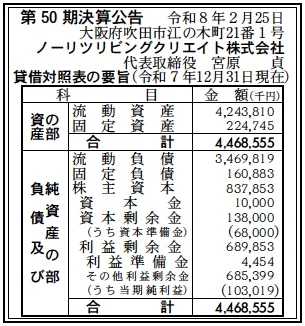
【決算ハイライト(第50期)】
| 資産合計 | 4,469百万円 (約44.7億円) |
|---|---|
| 負債合計 | 3,631百万円 (約36.3億円) |
| 純資産合計 | 838百万円 (約8.4億円) |
| 当期純利益 | 103百万円 (約1.0億円) |
| 自己資本比率 | 約18.8% |
【ひとこと】
第50期の決算公告において、103百万円の当期純利益を安定的に創出している点は、施工・販売の現場におけるオペレーションが極めて成熟していることを物語っています。総資産約44.7億円のうち、流動資産が4,244百万円と大部分を占めており、設備投資を最小限に抑えつつ「人」と「現場力」で稼ぐアセットライトな経営モデルが確立されている点は非常に合理的です。自己資本比率は18.8%と、グループ内の施工会社として適正な財務レバレッジを活用しながら、利益剰余金を約690百万円まで積み上げている点に経営の堅実さが光ります。
【企業概要】
企業名: ノーリツリビングクリエイト株式会社
設立: 1976年1月12日
株主: 株式会社ノーリツ(100%)
事業内容: 住宅設備機器の販売・設計・施工・管理を一貫して提供しており、特に給湯器やキッチン・バスのリフォーム施工に強みを持ち、全国規模のネットワークで高品質なサービスを展開しています。
https://www.nlc-noritz.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は「トータル住設ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔給湯・エネルギーシステム部門
ノーリツグループのアイデンティティとも言える「お湯」の供給を支える中核部門です。ガス給湯器からハイブリッド給湯・暖房システム、石油給湯機に至るまで、多様な熱源に対応した製品を取り扱っています。特に「W除菌」機能を備えた最新のガス給湯器シリーズ(GT-C72など)や、高効率なエコフィール(石油給湯機)の導入に注力しており、販売支援から実際の設置工事、さらにその後の管理までをワンストップで提供することで、顧客の光熱費削減と快適性の向上を両立させています。
✔キッチン・水まわりリフォーム部門
ビルトインコンロやレンジフードなどの取替需要に加え、キッチン、浴室、トイレといった水まわり空間全体の刷新を担っています。ノーリツ自社製品に留まらず、クリナップやTOTOといった他社メーカー製品も柔軟に取り扱い、顧客のライフスタイルに合わせた最適なプランニングを行います。2021年の合併以降、全国各地に拠点を展開している強みを活かし、均一で高品質な施工を提供することで、複雑化するリフォーム案件においても高い成約率と顧客満足度を維持しています。
✔空調・トータルライフサポート機能
浴室暖房換気乾燥機や床暖房、ルームエアコンの設置など、住空間の「温度」を制御する幅広いソリューションを展開しています。三菱電機やダイキン、パナソニックといった大手電機メーカー製品の施工・管理も手掛けており、住宅設備機器の総合窓口として、複数の設備が絡み合う複雑な現場を統括する役割を果たしています。201名(2026年時点)の従業員が全国の拠点で協力施工店と連携し、トラブル発生時の迅速な対応や定期的なメンテナンスをサポートする体制は、同社の事業継続性を支える強力なバックボーンとなっています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の外部環境は、住宅設備業界にとって「リプレイス需要の質的向上」という巨大なチャンスの時期にあります。政府が推進するカーボンニュートラル2050に向けたロードマップにより、住宅の省エネ性能に対する補助金制度が拡充されており、高効率給湯器への切り替えがかつてないスピードで進んでいます。一方で、深刻な人手不足による「施工難民」の発生は業界全体の課題ですが、同社は強力な協力施工店ネットワークを保持しており、需要の取りこぼしを防ぐ体制を構築しています。エネルギー価格の高騰は、消費者が多少初期費用が高くてもランニングコストの低いハイブリッド製品を選ぶ動機付けとなっており、同社が扱う高付加価値製品への追い風となっています。また、DX(デジタルトランスフォーメーション)の進展により、現場調査から見積もり、契約までをデジタル化する動きが加速しており、同社も効率的なオペレーションによって競合他社に対するスピード面での優位性を確保していると分析します。
✔内部環境
内部環境に目を向けると、2021年の3社(ノーリツ住設、ノーリツリビングテクノ、ノーリツ九州販売)合併による経営資源の統合が、極めて高い利益率を生み出すエンジンとなっていることが分かります。第50期の決算において、流動資産4,244百万円に対し流動負債3,470百万円という構成は、運転資金が円滑に回っていることを示唆しています。また、資本金10百万円という小規模な資本でありながら、ノーリツ100%子会社としての信用力を活かして約44.7億円もの資産を動かしているレバレッジの高さは、グループ内販社としての理想的な姿と言えるでしょう。利益剰余金約690百万円のうち、その他利益剰余金が685百万円と大部分を占めており、長年にわたる着実な利益の蓄積が、新たなIT投資や拠点網の強化、さらには技術者の採用・教育に向けた十分な内部留保となっている点は同社の大きなミクロ要因的強みです。管理本部が大阪にありながら全国対応可能な組織構造は、情報の集約と現場の分散化を高い次元で両立させていると評価します。
✔安全性分析
財務の安全性を定量的に分析すると、流動比率は約122.3%(流動資産4,244百万円 ÷ 流動負債3,470百万円)であり、短期的な支払能力に不安はありません。固定比率については、固定資産225百万円に対して純資産が838百万円と大きく上回っており、設備投資や長期的な資産保有が全て自己資本で賄われている極めて安全な状態です。自己資本比率18.8%は、一般的なメーカーと比較すれば低く見えますが、施工・販売という「フロー」重視のビジネスモデルにおいては、負債(仕入債務など)を有効に活用して営業キャッシュフローを最大化させている健全な証拠です。また、固定負債が161百万円と非常に小さく抑えられている点は、将来的な金利上昇局面においても経営への影響が限定的であることを意味しており、中長期的な安定性も十分に担保されています。50年の歴史で築いた利益の積み上げが「剰余金」として可視化されており、銀行等の外部調達に頼りすぎない自律的な経営基盤が確立されていると論理的に分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、50年にわたる歴史の中で培われた「ノーリツ」という盤石なブランド力と、それによって裏打ちされた全国規模の高品質な施工ネットワークにあります。また、販売から配送、施工、管理までをグループ内で完結させるワンストップ体制は、顧客にとっての利便性だけでなく、現場での責任の所在を明確にし、トラブル発生時の迅速な解決を可能にするという強力な信頼基盤となっています。さらに、2021年の合併を経て確立された経営の効率化と、約6.9億円もの利益剰余金がもたらす財務的な余裕が、人材確保競争が激化する現代において持続的な成長を支える強力な武器となっていると考えられます。
✔弱み (Weaknesses)
弱みとして考慮すべき点は、事業の根幹が住宅設備機器の施工と販売に特化しているため、親会社である株式会社ノーリツの製品開発力や市場戦略に収益が大きく左右されるという、グループ会社特有の依存構造にあります。また、固定資産が少なく身軽である一方で、自社独自の革新的なハードウェア技術を持たないため、競合他社が低価格な施工プラットフォームを構築した場合に、差別化要因が「ノーリツブランドの信頼」という心理的な要素に依存しやすくなるリスクを抱えています。従業員数が全国で201名という規模であるため、一度に大規模な受注が重なった際の施工キャパシティの調整が、協力業者の質に依存せざるを得ない面も組織的な課題であると推測されます。
✔機会 (Opportunities)
外部環境における機会は、カーボンニュートラル実現に向けた家庭内エネルギー設備の抜本的な刷新需要が今後10年以上にわたって継続することに他なりません。特に、ZEH(ネット・ゼロ・エネルギー・ハウス)基準の標準化や、電気とガスのハイブリッド給湯器、さらには家庭用燃料電池などの高度な施工を必要とする製品の普及は、同社のような専門性の高い施工会社にとって単価向上の絶好の機会です。また、スマートホーム化が進む中で、お湯の温度や使用状況をデジタルで見守るサービスの導入など、住宅設備を「モノ」として売るだけでなく「データ」や「安心」として提供するリカーリングビジネスへの参入機会も広がっていると考えます。
✔脅威 (Threats)
脅威としては、建設・設備業界全体を襲っている深刻な技術者不足と高齢化が、施工体制の維持を困難にするリスクが挙げられます。若手の入職者が減少する中で、協力施工店の確保コストは上昇傾向にあり、せっかくの需要を消化しきれなくなる「受注機会の損失」が現実味を帯びています。また、エネルギー源の選択肢が多様化(オール電化の再加速や水素の普及など)する中で、ガス給湯器を主軸とする事業領域がマクロな政策転換によって急速に浸食される懸念も無視できません。さらに、ECサイトによる住設機器の直販化が進み、従来の中間販社としての役割が問われる中で、価格の透明性が増し、マージンが圧縮されるデフレ的圧力が常に存在していると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、現在の人手不足という最大の脅威を回避するため、施工プロセスの徹底的なデジタル化と省力化に注力すべきだと考えます。具体的には、スマートフォンのアプリを用いた現場調査の自動化や、遠隔での施工チェックシステムを導入することで、一人の熟練管理者が担当できる現場数を増やし、オペレーションの回転率を向上させる戦略が有効です。また、補助金政策の追い風を最大限に活かし、高単価なハイブリッド給湯器や「W除菌」機能を搭載した製品のクロスセル(合わせ買い)を、既存の顧客名簿を対象に積極的に仕掛けることで、1現場あたりの利益額を最大化させるでしょう。第50期という信頼を活かした「紹介制度」の強化も、広告費を抑えながら良質な顧客を獲得する現実的な手段になると想像されます。
✔中長期的戦略
中長期的には、住宅設備機器の「施工」から「ライフタイム管理」への事業構造の変更が推察されます。販売して終わりのフロービジネスから、宅内のあらゆる設備の状態をIoTで把握し、最適なタイミングでメンテナンスや交換を提案するストック型ビジネスへの転換です。具体的には、親会社と連携した故障予兆検知サービスの展開や、高齢化社会に対応した浴室の安全性向上リフォーム(ヒートショック対策など)を地域密着型で提供することで、顧客の生涯価値(LTV)を最大化させる戦略が考えられます。また、現在は独立した存在である協力施工店に対し、研修制度の充実や福利厚生の共有などを通じて「ノーリツ認定パートナー」としての囲い込みを強化し、他社には真似できない「日本一強固な施工インフラ」を構築することが、労働力不足時代における最大の差別化要因になると想像されます。将来的には、エネルギー供給の多様化を見据え、特定の熱源に縛られない「住まいのエネルギーコンシェルジュ」としての地位を確立していくことが、次の50年を生き抜くための鍵になると推察します。
【まとめ】
ノーリツリビングクリエイト株式会社の第50期決算は、日本の「お湯のある暮らし」を守り続けてきた半世紀の誇りと、変化する時代へのしなやかな対応力が融合した、非常に力強い内容でした。当期純利益103百万円という数字は、同社が提供する「安心な施工」という無形の価値が市場から正当に評価されている証左です。債務を適切にコントロールしながら、約8.4億円もの純資産を築き上げた財務基盤は、不確実な未来への挑戦を支える強力な土台となるでしょう。ZEHやカーボンニュートラルといった新たな潮流は、同社にとっての追い風であり、培ってきた現場力とデジタル技術の融合によって、その存在価値はさらに高まっていくことは間違いありません。日本の住まいに寄り添い、確かな技術で快適な明日をクリエイトし続ける同社の歩みは、今後も日本のリビング環境をより豊かに、より清潔に、そしてよりスマートに進化させていくことを確信しています。
【企業情報】
企業名: ノーリツリビングクリエイト株式会社
所在地: 大阪府吹田市江の木町21-1
代表者: 代表取締役社長 宮原 貞
設立: 1976年1月12日
資本金: 1,000万円
事業内容: 住宅設備機器の販売・設計・施工・管理
株主: 株式会社ノーリツ(100%)
