グローバル化が加速する現代において、日本の高品質なプロダクトが世界中で求められる潮流はとどまることを知りません。特に「メイド・イン・ジャパン」の信頼性が最も顕著に現れる分野の一つが中古車輸出市場です。新興国を中心とした爆発的な需要拡大を背景に、日本国内のオークションから世界各地へ車両を届ける越境ビジネスは、日本の外貨獲得手段としても極めて重要な役割を担っています。しかし、その華やかな市場の裏側では、急激な円安や輸送コストの高騰、さらには各国の輸入規制といった複雑な経営課題が常に立ちはだかっています。本記事では、横浜を拠点に世界へと羽ばたく「株式会社アールユー」の第13期決算公告を精緻に読み解き、債務超過という厳しい財務状況から見えてくる再生への光と、同社が描く次なるグローバル戦略について、経営戦略コンサルタントの視点から深く考察してまいります。
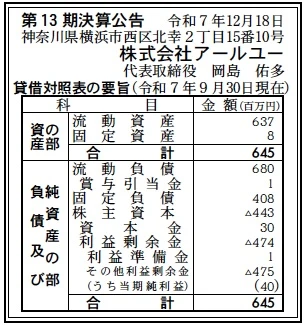
【決算ハイライト(第13期)】
| 資産合計 | 645百万円 (約0.6億円) |
|---|---|
| 負債合計 | 1,088百万円 (約1.09億円) |
| 純資産合計 | ▲443百万円 (約▲0.4億円) |
| 当期純利益 | 40百万円 (約0.0億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第13期決算において最も特筆すべきは、累計損失による債務超過の状態にありながらも、当期純利益で40百万円の黒字を計上している点です。これは事業モデルが現在の市場環境に適応し、収益性が改善傾向にあることを強く示唆しています。資産の大部分が流動資産であることから、活発な営業活動が行われていることが窺えますが、多額の負債をいかに圧縮し、財務の健全性を取り戻すかが今後の焦点となります。
【企業概要】
企業名: 株式会社アールユー
事業内容: 世界各国への日本の中古車輸出事業、および自社越境ECサイト「RU-JAPAN」の運営を通じたグローバル販売。
https://www.ru-japan.co.jp/index.php
【事業構造の徹底解剖】
同社の事業は「中古車輸出およびグローバル・トレーディング事業」に集約されます。具体的には、以下の部門等で構成されています。
✔中古車輸出プラットフォーム事業
日本国内のオートオークション等から仕入れた高品質な中古車を、世界各地の顧客ニーズに合わせて供給する中核事業です。同社の強みは、単なる車両の右から左への移動ではなく、仕入れから検査、そして複雑な輸出船積みの手配までを一気通貫で行うオペレーション能力にあります。顧客は海外の現地ディーラーから個人ユーザーまで多岐にわたり、それぞれの市場で求められる車種やスペックを的確に把握することで、高い在庫回転率を実現しています。特にアフリカや中近東、東南アジアといった日本車の信頼性が極めて高い地域において、強固な販売チャネルを構築していることが、同社の収益の柱となっています。
✔自社越境ECサイト「RU-JAPAN」の運営
ITを駆使した直販体制の強化として、自社ECサイトを通じたグローバル販売を展開しています。中間に介在する業者を省くことで、現地顧客には手頃な価格を提供しつつ、同社としてはマージンの確保を狙うD2C(Direct to Consumer)モデルの側面を持っています。このサイトは多言語対応はもちろんのこと、現地の通貨や決済手段、さらには輸入規制情報の提供など、顧客が安心して購入できるインフラとして機能しています。データに基づいたマーケティングが可能になるため、どの国でどの車種が検索されているかといったインサイトを仕入れ戦略にフィードバックできる点が、競合他社に対する大きな優位性となっています。
✔多文化共生型組織によるグローバル・コンサルティング
同社には文化、言語、信念が異なる背景を持つ多様な社員が集まっており、その多様性が事業の柔軟性を生み出しています。現地語でのコミュニケーションはもちろん、宗教的慣習や商慣習を深く理解したスタッフが対応することで、トラブルの未然防止や顧客満足度の向上に繋がっています。これは単なる販売員という枠を超え、現地のニーズを日本側の仕入れに反映させるコンサルティング的な役割も果たしており、組織そのものが「生きたグローバル市場の縮図」として機能している点が、アールユーの独自性であり強みの源泉となっています。
【財務状況等から見る経営環境】
✔外部環境
中古車輸出業界を取り巻く外部環境は、現在、歴史的な円安という強力な追い風と、世界的な物流混乱という向かい風が同居する複雑な状況にあります。2026年時点においても、日本車の圧倒的な耐久性と燃費性能は世界中で高く評価されており、特に新興国の所得向上に伴うモビリティ需要の拡大は、同社にとって巨大な商機となっています。一方で、ロシアによるウクライナ侵攻以降の国際情勢の変化は、主要な輸出ルートや決済手段に影響を与えており、地政学的リスクへの対応力が企業の存続を左右するフェーズに入っています。また、世界的な脱炭素への流れを受け、電気自動車(EV)へのシフトを急ぐ国々が増えており、従来の内燃機関車に対する輸入規制が強化されるリスクも無視できません。こうした中で、規制情報をいち早くキャッチし、柔軟に輸出先をシフトできる機動力が、現在の市場環境では極めて重要な成功要因となっています。
✔内部環境
内部環境に目を向けると、第13期決算で計上された40百万円の当期純利益は、これまでの投資や事業構造改革が結実し始めている証左といえます。資産構成を見ると、総資産645百万円のうち流動資産が637百万円と約98.7%を占めており、極めて身軽な「アセットライト」な経営を行っていることが分かります。これは固定資産に資本を拘束されず、手元資金を回転させて利益を生み出す卸売・貿易業特有の構造ですが、同時に市場の変動に対して柔軟に対応できる身軽さを意味します。しかし、利益剰余金が▲474百万円と大きなマイナスを抱えている現実は重く、過去の不振や投資先行のフェーズで蓄積された負債の解消が急務です。従業員に対する賞与引当金を計上していることから、苦しい財務状況下でも人材への投資を継続しており、組織の士気維持に努めている姿勢が見て取れます。この「人」を中心とした組織力が、逆境を跳ね返す内部的な原動力となっていることは間違いありません。
✔安全性分析
財務の安全性については、率直に言って極めて厳しい状況にあると判断せざるを得ません。負債合計1,088百万円に対し、自己資本(純資産)が▲443百万円という債務超過の状態は、理論上は「支払い能力の危機」を孕んでいます。流動比率(流動資産÷流動負債)は約93.7%と100%を下回っており、短期的な支払い能力にも懸念が残ります。また、固定負債が408百万円計上されていることは、金融機関等からの長期的なバックアップがあることを示唆していますが、その返済原資は今後の営業キャッシュフローに完全に依存しています。しかし、この絶望的に見えるBS(貸借対照表)を裏返すのが、今期の黒字化です。当期純利益40百万円という実績は、債務超過解消に向けた「反撃の狼煙」といえます。今後はこの収益性をいかに持続させ、利益を積み上げることで自己資本を回復させていくかという、時間との戦いになります。金融機関とのリレーション維持と、さらなる収益効率の向上が生存の絶対条件となります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、横浜という国際貿易のハブに拠点を構え、長年培ってきた輸出実務のノウハウと、多様な言語や文化をカバーするグローバルな人材基盤にあります。これにより、複雑な通関手続きや現地顧客との高度な交渉をスムーズに進めることが可能となり、顧客からの厚い信頼を獲得しています。また、自社越境ECサイトを運用することで中間マージンを排除し、高い利益率を実現できる仕組みを持っていることも、財務体質改善に向けた強力な武器となっています。
✔弱み (Weaknesses)
一方で、深刻な課題となっているのは、長年の累積損失による債務超過の状態と、それに伴う財務基盤の脆弱性です。自己資本比率が大幅なマイナスであることは、新規の資金調達や大規模な投資を行う際の大きな制約となり、競合他社との資本力勝負においては不利な立場にあります。また、流動比率の低さは突発的なキャッシュフローの悪化に対して脆弱であることを意味しており、常に薄氷を踏むような資金繰りの管理が求められる点が組織の疲弊を招くリスクとなっています。
✔機会 (Opportunities)
円安基調の継続は、日本の価格競争力を高める絶好の機会であり、海外市場でのシェア拡大を強力に後押ししています。さらに、アフリカや南米といった新興国での経済成長に伴う自動車普及の初期需要は依然として旺盛であり、これら未開拓市場への深耕が大きな成長余地をもたらします。また、デジタル化の進展により、これまでリーチできなかった現地の小規模ディーラーや個人と直接繋がることができる越境ECの可能性は、同社のビジネスモデルをさらに進化させるチャンスといえます。
✔脅威 (Threats)
外部的な脅威としては、世界的な環境規制の強化に伴うガソリン車の輸出禁止措置の広がりや、電気自動車への急激なシフトが挙げられます。また、主要な輸出船のスペース不足や運賃高騰は、ダイレクトに利益を圧迫する要因となります。さらに、韓国や中国といった競合国の台頭により、安価な中古車や新車との競争が激化しており、単なる「価格」ではない「品質」や「付加価値」の提供が滞れば、市場から淘汰されるリスクを常に孕んでいます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、まず徹底した「キャッシュフロー経営」へのシフトを断行すべきです。今期達成した40百万円の黒字をベースとしつつ、在庫回転率をさらに極限まで高めることで、流動負債の圧縮と手元資金の最大化を優先すると推察されます。具体的には、売れ筋車種への仕入れ集中と、滞留在庫の早期処分による資金の早期回収です。また、越境ECサイトのUI/UX改善や、Web広告の投資対効果(ROAS)を緻密に管理することで、販売効率をさらに引き上げる施策が不可欠です。同時に、金融機関に対しては今期の黒字実績を強くアピールし、リスケジュールや金利交渉を含めた財務基盤の安定化に向けた対話を深める時期でしょう。従業員に対しては、業績連動型のインセンティブを強化することで、債務超過という逆境を「全員で乗り越えるべき目標」へと昇華させ、組織一丸となった収益改善運動を推進することが予想されます。
✔中長期的戦略
中長期的には、現在の「車両の仲介」という単一の収益構造から脱却し、より高付加価値な「グローバル・モビリティ・サービス」への転換を図るべきです。例えば、輸出先の現地におけるアフターサービス網の構築や、部品供給ビジネスへの参画、さらには現地での中古車ファイナンス(割賦販売)の支援など、販売後のストック収益を生み出す仕組みの構築が考えられます。また、環境規制への対応として、中古EVの輸出ルート開拓や、現地での充電インフラ整備とのパッケージ提案など、次世代のクリーンエネルギー車両の流通をリードするポジションを狙うことが、持続可能な成長には不可欠です。財務面では、今後数年間の黒字継続による自己資本の回復を待つだけでなく、事業モデルの将来性を高く評価する戦略的パートナーからの出資受け入れなども視野に入れ、一気に債務超過を解消し、攻めの投資へと転じるリキャピタライゼーション(資本構成の再構築)を検討する段階が来ると推察いたします。多様な人材というアセットを活かし、単なる「車屋」ではなく「世界の架け橋」となるプラットフォーマーとしてのリポジショニングを成し遂げることが、同社の未来を切り拓く鍵となるでしょう。
【まとめ】
株式会社アールユーの第13期決算は、過去の負債という重い鎖を引きずりながらも、事業そのものが持つ力強い収益性によって、再生への確かな一歩を記した極めて意義深い内容でした。債務超過という現状は決して楽観視できるものではありませんが、40百万円の当期純利益という数字は、同社の「Smile and Happiness to ALL」という理念が、ビジネスとして成立し始めていることを証明しています。横浜から世界へ、言葉の壁を越え、文化の壁を越えて高品質な車両を届け続ける同社の活動は、現地の生活を豊かにし、日本の価値を再発見させる重要な社会的意義を持っています。財務の苦境を乗り越えた先に待っているのは、単なる企業の存続ではなく、多様なプロフェッショナルたちが生み出す、全く新しい次元のグローバル・トレーディングの姿です。逆境にあっても人材への投資を惜しまず、前を向き続けるアールユーが、今後どのように財務の健全性を取り戻し、世界を笑顔にする挑戦を加速させていくのか。その再起へのシナリオは、多くの困難に直面する中小企業の希望の光となるはずです。同社の次なる一手に、今後も最大限の注目を払ってまいります。
【企業情報】
企業名: 株式会社アールユー
所在地: 神奈川県横浜市西区北幸2-15-10 横浜ウエストサイドビル2階
代表者: 岡島 佑多
資本金: 30,000,000円
事業内容: 世界各国への日本の中古車輸出事業、越境ECサイト運営
