現代社会において、私たちが日常的に触れる「水」や「空気」、そして自分自身の「美」に対する意識は、かつてないほど高まっています。単に喉を潤すための水、呼吸をするための空気という次元を超え、それは自己の健康を維持し、生活の質を向上させるための重要なインフラとしての意味を持つようになりました。このような背景の中、革新的なプロダクトを通じて私たちのライフスタイルに「輝き」をもたらそうとしているのが株式会社Kiralaです。同社は、富士山の天然水をベースとしたウォーターサーバー事業を起点としつつ、高度なオゾン技術を駆使した空気清浄機や、プロ仕様の美容家電など、多角的なブランド展開を加速させています。今回の決算公告からは、複数の成長エンジンを搭載した同社が、熾烈な競争が続く生活・美容インフラ市場において、どのような財務基盤を構築し、次なるステージへ向かおうとしているのかを読み解くことができます。本記事では、経営戦略コンサルタントの視点から、第6期の決算数値を紐解き、同社の事業構造と将来の展望を深く考察していきます。
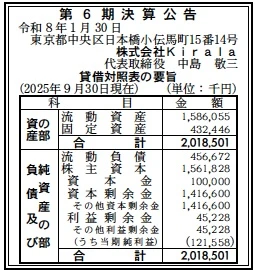
【決算ハイライト(第6期)】
| 資産合計 | 2,019百万円 (約20.19億円) |
|---|---|
| 負債合計 | 457百万円 (約4.57億円) |
| 純資産合計 | 1,562百万円 (約15.62億円) |
| 当期純利益 | 122百万円 (約1.22億円) |
| 自己資本比率 | 約77.4% |
【ひとこと】
第6期決算は、当期純利益122百万円を計上し、自己資本比率も77.4%と極めて高い水準を維持しています。主力であるウォーターサーバー事業の安定収益に加え、空気清浄機や美容家電といった新規カテゴリーが着実に収益化フェーズに入っていることが伺える、非常に堅実な内容です。
【企業概要】
企業名: 株式会社Kirala
設立: 2020年3月
事業内容: 美容家電・生活家電・飲料水の卸、販売およびレンタル事業
【事業構造の徹底解剖】
同社の事業は「ライフインフラ・トータルソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ウォーターサーバー事業(Kirala Water)
富士山の天然水を使用した「Kirala Water Natural」と、水道直結型の「Kirala Water Fresh」を展開。特にNaturalでは炭酸水がつくれる高機能サーバーを投入し、一般家庭やオフィス向けにサブスクリプション型の安定収益モデルを構築しています。自社工場を持つことで品質管理と供給体制の最適化を図っています。
✔空気清浄機事業(Kirala Air)
独自のハイブリッド技術によるオゾン空間除菌機能を搭載した空気清浄機を展開。医療機関や公共施設、ホテル、オフィスなど23,000以上の導入実績を誇り、コロナ禍以降の衛生意識の高まりを背景に、BtoB・BtoC両面で強力なブランドを確立。単なる清浄機ではなく「除菌」という付加価値で差別化しています。
✔美容家電事業(STELLA BEAUTE)
「美しいを、超える。」をコンセプトに、IPL光美容器やレーザー&EMSリフトブラシなどの高機能デバイスを販売。百貨店やロフトといった感度の高い販路を活用し、最新のテクノロジーを家庭で体験できるプレミアムなビューティー体験を提供しています。さらに「Kirala Wellness」として健康維持をサポートするケア用品も拡充しています。
【財務状況等から見る経営環境】
✔外部環境
同社が取り巻く市場環境は、人々のウェルビーイングに対する渇望という追い風が吹いています。水市場においては、従来の宅配水モデルが飽和しつつある中で、炭酸水などの付加価値提供や、水道直結型へのシフトが鮮明になっています。また、空気清浄機市場では、感染症対策としてのブームが一服し、現在は「真に効果のある除菌」や「デザイン性」を重視する選別期に入っています。さらに美容家電分野では、セルフケアへの投資を惜しまない層が増加し、サロン級のスペックを求める消費者が急増しています。一方で、原材料価格の高騰や円安に伴う製造コストの増大、さらには異業種からの参入による広告宣伝費の競争激化といった逆風も存在します。2026年現在のマクロ環境としては、物価上昇に伴う消費の二極化が進んでおり、Kiralaのようなプレミアムブランドにとっては、中途半端な価格帯を避け、いかに「この機能でなければならない」というブランドの希少性を維持できるかが、持続的な成長の鍵となります。
✔内部環境
株式会社Kiralaの最大の特徴は、その卓越したブランド構築力と、テクノロジーへの徹底した拘りです。元々MTGの事業分割により誕生した経緯もあり、マーケティングと製品開発のDNAが極めて強力です。空気清浄機においては「オゾン」という特定の技術をコアに据え、ウォーターサーバーでは「炭酸水」という明確な独自性を付加するなど、カテゴリーごとに競合との差別化要因を明確にしています。コスト構造を見ると、自社で富士山工場を保有しつつ、一部製品は卸・販売事業として展開するなど、自社資産の保有と外部委託のバランスを戦略的に使い分けています。また、顧客基盤の厚さも特筆すべき点です。2万件を超える医療機関や施設への導入は、単なる販売実績に留まらず、ブランドの「信頼性」を担保する強固なアセットとなっています。2025年後半から2026年にかけて、「砥希」などの新ブランドを相次いで投入しており、既存の顧客接点を活用したアップセルやクロスセルの土壌が整いつつあると言えるでしょう。
✔安全性分析
第6期の貸借対照表を分析すると、同社の財務健全性は極めて高いレベルにあります。総資産2,019百万円に対し、純資産は1,562百万円を確保しており、自己資本比率は約77.4%に達しています。これは生活家電や美容家電を扱うメーカーとしては異例の高さであり、無借金に近い安定経営が行われていることが推察されます。流動比率についても、流動資産1,586百万円に対し、流動負債は457百万円であり、300%を超える驚異的な水準を維持しています。これは、急な市場の変化や投資機会に対しても、手元資金で柔軟に対応できるだけの余裕があることを示しています。資本剰余金が1,417百万円と厚く積まれていることから、設立以降に計画的な資本増強が行われたことが伺え、これが強固なバランスシートの源泉となっています。当期純利益も122百万円としっかり利益を残しており、売上高に対する利益率も相応の水準であると推測されます。今後、新規事業への積極投資を行う上でも、この盤石な財務基盤は最大の武器となるはずです。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、オゾン技術や炭酸生成技術といった特定の技術領域における深い専門性と、それを「洗練されたライフスタイル」としてパッケージ化する高いマーケティング能力の融合にあります。また、医療機関や公共施設における23,000件以上の導入実績がもたらす高い信頼性は、新規顧客の獲得において強力なエビデンスとして機能しており、富士山に自社工場を構えることで実現した垂直統合型の供給体制も、製品の品質担保とコスト競争力の両立に寄与しています。さらに、美容、空気、水という生活の根幹に関わる複数の事業ポートフォリオをバランス良く保持していることが、景気変動に対する耐性を生んでいます。
✔弱み (Weaknesses)
一方で懸念される弱みとしては、主力製品の多くがプレミアム価格帯に位置しているため、景気後退期における消費マインドの減退による影響を強く受けやすい点が挙げられます。また、ブランドが多角化している反面、各事業がそれぞれ強力な競合他社と対峙しているため、経営資源の分散がブランドの「尖り」を鈍らせるリスクを孕んでいます。さらに、現在は国内市場が中心であり、人口減少が進む日本市場における中長期的な成長の頭打ちが予測されることから、海外展開に向けた体制構築や現地の認知度不足は、将来的な制約要因となり得る可能性があります。
✔機会 (Opportunities)
外部環境における最大の機会は、人々の健康寿命延伸への関心の高まりと、それに伴うパーソナライズされたヘルスケア製品への需要拡大です。特に「予防」を目的とした家庭内での除菌や、質の高い飲用水への支出は今後も拡大が見込まれます。また、デジタル技術の進化により、美容家電や空気清浄機がIoT化されることで、顧客との継続的な接点を持つデータビジネスへと転換できる余地も広がっています。さらに、インバウンド需要の回復により、日本の高品質なプロダクトに対する評価が再認識されている現状は、同社にとってアジアを中心としたグローバル市場への進出を図る絶好の機会を提供しています。
✔脅威 (Threats)
直面している脅威としては、大手家電メーカーが除菌機能や高機能美容家電へ本格的にリソースを投入し始めており、圧倒的な資本力による広告宣伝や販路独占が進むことが考えられます。また、為替の乱高下や原材料コストの上昇は、製品価格への転嫁が難しい場合、利益率を直接的に圧迫する要因となります。さらに、消費者の価値観の変化が速く、特定のブランドやトレンドが短期間で陳腐化するリスクも無視できません。加えて、環境規制の強化に伴い、製品の製造から廃棄に至るまでのサステナビリティ対応が求められる中で、それらに伴う追加的なコスト負担が経営に影響を及ぼす可能性も高まっています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、2025年に相次いで投入した「砥希」や「Kirala Wellness」の新ブランドを早期に軌道に乗せることが最優先事項となるでしょう。具体的には、既存のKirala AirやKirala Waterで構築した2万件以上のBtoB顧客網に対し、新製品をクロスセルする営業活動の強化が予想されます。また、公式オンラインストアでのポイント還元やLINE連携といった施策から見て取れるように、D2Cモデルの深化による顧客データ獲得と、LTVの最大化に注力するはずです。物流面においても、ロジスティクスセンターの最適化による配送コストの抑制を図り、原材料費高騰分を内部努力で吸収しつつ、価格改定のタイミングを慎重に見極めることで、第6期で計上した利益水準のさらなる向上を目指すと推測されます。店舗展開においては、ロフトなどの有力な小売パートナーとの連携を深め、オフラインでのタッチポイントを増やすことで認知度の底上げを図るでしょう。
✔中長期的戦略
中長期的には、同社は単なる家電・飲料水メーカーから、データの力を活用した「トータル・ウェルビーイング・プラットフォーム」への進化を構想していると考えられます。例えば、ウォーターサーバーや美容家電にセンサーを搭載し、使用データに基づいた健康アドバイスや消耗品の自動配送を行う「スマートライフ化」です。これにより、単発の製品販売から月額課金型のサービスへと収益構造をシフトさせ、より強固な収益基盤を構築するでしょう。また、強固な財務基盤を背景に、周辺領域の技術を持つスタートアップのM&Aや、海外企業の買収を通じたグローバル展開の加速も十分にあり得ます。特にアジア市場においては、富士山の天然水という「日本ブランド」と、オゾン技術という「機能性」の組み合わせは非常に強力な訴求力を持ちます。自社の富士山工場をマザー工場としつつ、海外での現地生産やライセンス事業を視野に入れた構造改革を行うことで、世界中の人々の生活を「輝かせる」グローバル企業への脱皮を図ることが期待されます。
【まとめ】
株式会社Kiralaの第6期決算は、同社が設立以来の混乱期を乗り越え、確固たる収益力と財務の安定性を手に入れたことを証明するものでした。総資産の約8割を自己資本で賄うという極めて強固な財務体質は、先行きの不透明な現代経済において、何物にも代えがたい競争優位性となります。同社が掲げる「輝きを、感動とともに叶えていく」というフィロソフィーは、提供する製品群の質の高さだけでなく、その経営姿勢そのものにも現れています。水、空気、美容という、人間の生命維持と自己実現に直結する3つのドメインを横断的にカバーする同社の事業構造は、これからの「予防医学」や「QOL向上」という社会潮流のど真ん中に位置しています。今後は、個別のプロダクトの磨き込みに加え、それらが繋がることで提供される「Kiralaのある暮らし」というエコシステムをいかに構築できるかが、次の成長フェーズへの鍵となるでしょう。日本発のプレミアム・ライフスタイルブランドとして、国内のみならず世界の市場にどのような驚きを提供し続けるのか。中島社長の新体制のもと、同社が描く次なる物語から目が離せません。
【企業情報】
企業名: 株式会社Kirala
所在地: 東京都中央区日本橋小伝馬町15-14 日本橋F BUSINESS CUBE 2階
代表者: 代表取締役社長 中島 敬三
設立: 2020年3月2日
資本金: 100,000,000円
事業内容: 美容家電(STELLA BEAUTE)、生活家電(Kirala Air / Kirala Wellness)、飲料水(Kirala Water / 砥希)の卸、販売およびレンタル事業
