「意志あるところに道は開ける」。この哲学を社名に冠し、IT・Web領域の成長支援において独自の進化を遂げてきた株式会社ウィルゲートが、設立20周年という大きな節目を迎えました。2006年の創業以来、SEO(検索エンジン最適化)を中心としたコンテンツマーケティングの旗手として業界を牽引してきた同社は、現在、その蓄積されたナレッジとネットワークを武器に、M&A仲介やセールステックといった高付加価値領域へと事業ドメインを劇的に拡張させています。激変するアルゴリズム、生成AIの台頭、そして加速するIT業界の再編。これら不確実性の高い現代のビジネス環境において、ウィルゲートがいかにして持続的な収益基盤を構築し、さらなる成長への布石を打っているのか。今回公開された第20期決算公告(令和7年10月31日現在)からは、Webマーケティングという「点の支援」から、経営の出口戦略や営業効率化という「面の支援」へとトランスフォーメーションを遂げた同社の真の競争力が浮き彫りになります。経営戦略コンサルタントの視点から、財務諸表の行間に読み取れる同社の戦略的意図と、次なる10年を見据えた成長のロードマップを多角的に分析していきます。
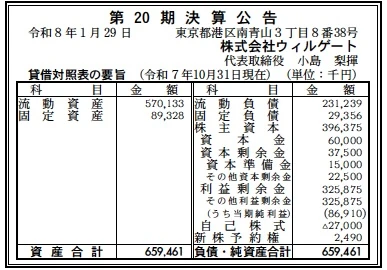
【決算ハイライト(第20期)】
| 資産合計 | 659百万円 (約6.59億円) |
|---|---|
| 負債合計 | 261百万円 (約2.61億円) |
| 純資産合計 | 399百万円 (約3.99億円) |
| 当期純利益 | 87百万円 (約0.87億円) |
| 自己資本比率 | 約60.5% |
【ひとこと】
第20期は当期純利益87百万円を計上。特筆すべきは、資産の約86%を占める流動資産と自己資本比率60%超という健全性です。受託型ビジネスから成功報酬型のM&A、SaaS型のセールステックへと収益モデルが高度化しており、キャッシュ創出能力が極めて高い筋肉質な財務構造へと進化している印象です。
【企業概要】
企業名: 株式会社ウィルゲート
設立: 2006年
事業内容: ベンチャー・IT領域に特化したM&A仲介、SEO・UI/UX支援を中心とするコンテンツマーケティング、SNSとデータを活用したセールステック事業の展開。
【事業構造の徹底解剖】
同社の事業は「IT・Webビジネス成長支援事業」に集約されます。具体的には、以下の部門等で構成されています。
✔コンテンツマーケティング事業
創業以来の基幹事業として、累計3,900社以上のSEO支援実績を誇ります。R&Dチームによるアルゴリズム解析と、GA4を用いた精密な導線分析を融合させ、単なる順位向上に留まらない、成約率(CVR)改善までを一気通貫で支援。マイナビやリクルートといった大手企業を顧客に持ち、企業のWebプレゼンスを最大化させています。
✔M&A事業(ウィルゲートM&A)
ベンチャー・IT領域に特化した完全成功報酬型の仲介サービスです。マーケティング支援で培った経営者ネットワークを活かし、スピード感のあるマッチングを実現。業界への深い知見に基づいた「事業価値の正当な評価」が強みであり、経営者の出口戦略(イグジット)を強力にバックアップしています。
✔セールステック事業
FacebookやX(旧Twitter)と連動した500万社規模の企業データベースを提供しています。ターゲット企業の決裁者へ直接アプローチ可能なインフラを構築しており、SNSやセミナーを組み合わせた「効率的な営業フロー」をパッケージ化。従来のリスト営業とは一線を画す、圧倒的な商談化率を実現する次世代型セールス支援を展開しています。
【財務状況等から見る経営環境】
✔外部環境
Webマーケティング業界は今、生成AIの普及による検索体験の変容(SGE等)という巨大なパラダイムシフトの渦中にあります。従来の「コンテンツ量」で勝負するSEOは限界を迎え、より専門性が高く、ユーザーの深い課題解決に直結する「質」のマーケティングへの転換が急務となっています。このようなマクロ環境下において、ウィルゲートが長年培ってきたR&Dによるアルゴリズム解析能力の価値はむしろ高まっており、AI時代に適合した新しいWeb戦略の策定ニーズを独占的に捕捉できるチャンスが広がっています。また、ITベンチャー界隈では、後継者不足や、大企業によるスタートアップ買収(アクハイヤーを含む)が活発化しており、特化型のM&Aニーズは右肩上がりで推移しています。セールステック領域においても、従来のテレアポ等のアウトバウンド営業が忌避される流れの中、SNSやリレーションを活用した「ソーシャルセリング」へのシフトが加速しており、同社が提供するデータ基盤は、営業DX(デジタルトランスフォーメーション)を志向する全B2B企業にとって必須の武器となりつつあります。
✔内部環境
同社の内部環境における最大の強みは、20年にわたり積み上げられた「累計8,000社以上の顧客接点」と「経営層へのリーチ力」という無形資産にあります。資産合計6.6億円のうち、流動資産が5.7億円と約86%を占めており、現金や売掛金といった換金性の高い資産を中心とした、極めて身軽で健全なバランスシートを保持しています。これは、大規模な設備投資を必要としないデジタル・トランザクション型のビジネスモデルが完成されていることを示唆しています。また、資本金6,000万円に対し、利益剰余金が3.2億円も積み上がっている点は、長年にわたる着実な利益還元の現れであり、外部資本に依存しすぎない「自己完結型のグロース」を実現している証拠です。組織面では、小島代表や吉岡専務を中心に、創業以来のメンバーが執行・専門役員として現場を統括しており、高い専門性と求心力を両立。フリーランスを含む159名の柔軟な布陣は、プロジェクトごとの変動費化を可能にし、高い営業利益率を維持できるコスト構造を支えています。コンテンツマーケティングで集客した顧客を、M&Aやセールステックへと繋げる独自の「グループシナジー」が内部で確立されている点が、競合他社にはない強力なエンジンとなっています。
✔安全性分析
財務の安全性に関しては、非上場のベンチャー企業としては卓越した水準にあります。第20期末の純資産合計は399百万円、自己資本比率は60.5%を誇ります。IT・コンサルティング業の平均を大きく上回るこの数値は、外部からの有利子負債による金利負担リスクを最小限に抑えつつ、自力での事業投資が可能なレジリエンス(復元力)を備えていることを示しています。負債の内訳を見ると、流動負債2.3億円に対し、固定負債はわずか2,900万円程度に抑えられており、長期的な債務負担に縛られない自由度の高い経営が伺えます。流動比率は約247%(流動資産5.7億円÷流動負債2.3億円)と、短期的な支払能力においても鉄壁の健全性を維持。また、自己株式の取得(▲27百万円)を行っている点は、自社の将来価値に対する自信の表れであるとともに、既存株主への利益還元という視点も考慮された高度な資本政策がなされていることを物語っています。新株予約権249万円の存在は、優秀な人材の獲得・保持のためのインセンティブ設計が継続的に機能していることを示しており、財務的な盤石さと成長への野心が同居した理想的な状態と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、2006年からの膨大なSEOナレッジに基づく「検索エンジンの深い洞察力」と、それによって築かれた大手企業・IT経営者との強固な信頼関係にあります。また、マーケティング支援からM&A仲介、セールスインフラ提供までを網羅する独自のバリューチェーンは、顧客の「認知からイグジットまで」の全ライフサイクルを支援できる体制を構築しています。自己資本比率60%超という盤石な財務基盤に加え、自社で企業データベースというプラットフォーム(SaaS)を保有していることも、高いスイッチングコストを生む強力な差別化要因となっています。
✔弱み (Weaknesses)
一方で、資産の大部分を流動資産が占める身軽な構造は、独自の特許技術や大規模な物理的インフラといった「ハードウェア的な参入障壁」が薄いことを意味しており、高度な人的資本への依存度が極めて高い点が弱みとなります。主要なコンサルタントや役員の離脱が起きた際、提供サービスの質を均一に保てるかという組織のスケールアップにおけるリスクが常に存在します。また、M&A仲介という成功報酬型ビジネスの拡大は、案件の成否によって期ごとの収益が変動しやすい「ボラティリティの増大」を招く側面も否定できません。
✔機会 (Opportunities)
生成AIによる検索アルゴリズムの激変は、独力で対応困難な企業による「専門家へのコンサルティング依頼」を急増させる絶好の機会です。また、日本のIT業界における後継者不足と業界再編の波は、同社が得意とするベンチャーM&Aの成約件数を底上げする追い風となります。さらに、営業活動の非対面化・SNS活用が定着したことで、同社のセールステック(企業データベース)は、従来の広告費に代わる「最も効率的な投資先」として市場シェアを急速に拡大させる好機を迎えています。
✔脅威 (Threats)
脅威としては、Google等のプラットフォーマーによる大規模な仕様変更(SEO自体の無効化等)や、ChatGPT等の検索代替サービスの急進により、従来の流入モデルが崩壊するリスクが挙げられます。また、M&A仲介領域での大手競合や、新興のAI特化型セールステックベンダーとの価格競争の激化も無視できません。サイバー攻撃による企業データベースの個人情報漏洩や、SNSのAPI利用制限といった「他社プラットフォーム依存」のインフラリスクは、事業継続における継続的な懸念材料です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、第20期に確保した87百万円の純利益と潤沢な5.7億円のキャッシュを原資に、自社セールステックのAI化と、M&A案件のデリバリー能力強化を最優先すると推測されます。具体的には、AIによるマッチング精度の向上により、M&Aの検討からクロージングまでの期間をさらに短縮し、年間成約件数を一段上の水準へ引き上げる戦略です。また、生成AIを活用した「次世代SEOコンサルティング」をいち早くパッケージ化し、既存の3,900社超の取引先へアップセル・クロスセルを展開。市場の混乱期にこそ「正解」を提示することで、他社からの顧客リプレイスを狙うでしょう。採用面では、2.5億円を超える利益剰余金を背景に、金融出身のM&Aアドバイザーや高度なデータサイエンティストを戦略的に増強し、プロジェクトの質と量の両立を図るフェーズに入ると思われます。表参道という拠点優位性を活かし、経営者向けのクローズドなセミナーを頻回開催することで、高質な「売り案件」を囲い込むオフラインマーケティングもさらに加速させるはずです。
✔中長期的戦略
中長期的には、単なる支援会社から「IT・ベンチャー企業のライフサイクル・プラットフォーマー」への昇華を目指すものと想像されます。マーケティング支援で企業を育て、セールステックで加速させ、M&Aで出口を創出するという循環(エコシステム)をさらに高度化し、将来的には自社での投資(CVC機能)やインキュベーション(新事業創出支援)までをスコープに含める可能性があります。保有する500万社の企業データと290万件の人物データを核に、AIが「今、どの企業がどの会社を買収すべきか」を予測するレコメンド型M&Aプラットフォームの構築も視野に入ってくるでしょう。また、国内での成功モデルを武器に、東南アジア等の成長著しい海外IT市場へのM&A仲介進出など、グローバル・クロスボーダーへの展開も現実味を帯びてきます。20周年の好決算は、同社が「意志」を持って組み上げてきた「データの建築物」が、日本経済のダイナミズムを支える不可欠なインフラへと変貌を遂げつつあることを証明しています。2026年、ウィルゲートが描く新たな道は、停滞する日本社会に「意志ある成長」を呼び戻す、希望の道標となるに違いありません。
【まとめ】
株式会社ウィルゲートの第20期決算は、デジタル化の荒波の中でいかにして「価値の再定義」を行い、持続可能な勝利を掴み取るかを示す、ベンチャー経営の教科書のような内容です。87百万円の純利益という結果以上に、自己資本比率60%という「攻めのための余裕」を持ち、Webマーケティング・M&A・セールステックという、互いにシナジーを発揮し合うポートフォリオを完成させている点に、同社の真の恐ろしさと魅力があります。かつてSEOの会社として知られた同社は、いまや「IT企業の成長を全方位で司る戦略パートナー」へと完全に脱皮しました。代表の小島氏が掲げる「顔の見える」そして「意志ある」支援は、テクノロジーが加速すればするほど、その希少性と信頼性を増していきます。第20期の黒字決算を足がかりに、同社が組み上げる「データの建築物」ならぬ「意志の建築物」が、日本のIT産業の未来をより強く、より豊かに塗り替えていくこと。経営戦略コンサルタントとして、その一歩一歩が切り拓く新たな地平を、最大限の敬意と期待を持って注視してまいります。
【企業情報】
企業名: 株式会社ウィルゲート
所在地: 東京都港区南青山3-8-38 表参道グランビル3F
代表者: 代表取締役 小島 梨揮
設立: 2006年6月20日
資本金: 60,000,000円
事業内容: M&A事業、コンテンツマーケティング事業、セールステック事業
