日本の基幹産業である自動車、そして次なる成長の翼となる航空機。これら高度なものづくりの最前線で、生産ラインという名の「心臓部」をゼロから組み上げるラインビルダー、それが株式会社テルミックスです。2022年の設立ながら、そのルーツは1947年に創業した共栄工業所にまで遡り、岡山県総社市というものづくりの聖地から世界へとそのウィングを広げています。同社が標榜する「フルターンキーソリューション」は、仕様検討からアフターフォローまでを一手に引き受けるという、顧客への徹底したコミットメントの証です。しかし、近年の製造業は「デジタルツイン」や「ロボットシステムインテグレーション」といった技術革新の荒波にさらされており、ラインビルダーにもかつてない高度な投資が求められています。今回公開された第4期決算公告(令和7年9月30日現在)からは、グローバル展開を加速させる中で同社が直面している「生みの苦しみ」と、それを補って余りある強固な資本基盤、そして次世代のスマートファクトリー構築に向けた戦略的な布石が浮き彫りになりました。経営戦略コンサルタントの視点から、財務諸表の行間に読み取れる同社の真の競争力と、未来のものづくりを支える戦略的意図を解剖していきます。
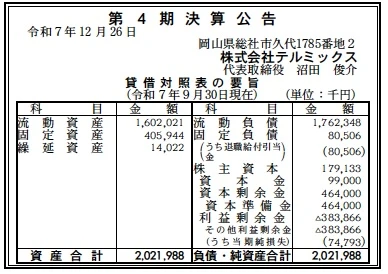
【決算ハイライト(第4期)】
| 資産合計 | 2,022百万円 (約20.22億円) |
|---|---|
| 負債合計 | 1,843百万円 (約18.43億円) |
| 純資産合計 | 179百万円 (約1.79億円) |
| 当期純損失 | 75百万円 (約0.75億円) |
| 自己資本比率 | 約8.9% |
【ひとこと】
第4期決算は75百万円の純損失となりましたが、資産の約80%が流動資産であり、かつ利益剰余金のマイナスを資本剰余金がしっかりと支えている構成です。グローバルな大型案件の受注に伴う先行コストや外注費の先行が伺えますが、20億円を超える資産規模を背景にした「攻めの経営」を継続している印象を受けます。
【企業概要】
企業名: 株式会社テルミックス
設立: 2022年4月1日(創業:1947年)
事業内容: 自動車・航空機・産業機械の生産ライン(フルターンキー)、ロボットシステムインテグレーション、自動化コンサルティング。岡山から世界へ展開するグローバルラインビルダー。
【事業構造の徹底解剖】
同社の事業は「次世代生産インフラ構築事業」に集約されます。具体的には、以下の部門等で構成されています。
✔自動車生産ライン部門(フルターンキー)
三菱自動車、ダイハツ、トヨタ車体、スズキ、マツダといった国内主要メーカーを顧客に持ち、溶接や搬送などの基幹ラインを一貫して構築しています。特に独自の搬送方式を共同開発するなど、単なる設備の据付に留まらない「プロセス開発力」に強みを持ち、国内外の工場立ち上げを仕様検討から品質玉成までトータルでプロデュースしています。
✔航空機・航空宇宙ライン部門
三菱重工業の品質システム(MSJ 4000)や溶接認定(SMAW-Ia)、さらには航空・宇宙・防衛の国際規格(JISQ 9100)を取得。自動車業界で培った量産技術と、航空機業界に求められる極めて高い精度と品質管理能力を融合させ、日本が誇る高度な航空機産業の生産環境を提供しています。
✔スマートファクトリー・SIer部門
ロボットシステムインテグレーション(SIer)や、最新のシミュレーションソフトを活用した「バーチャルコミッショニング」を展開しています。デジタルツイン技術により、物理的な施工前にバーチャル空間で不具合を解消することで、リスクの最小化と工期短縮を実現。人手不足という社会課題に対する「自動化コンサルティング」も提供しています。
【財務状況等から見る経営環境】
✔外部環境
世界の製造業、特に自動車業界は100年に一度と言われる「電動化(EVシフト)」と「自動化」の波にさらされています。この大きな転換期は、既存のエンジン車向け生産ラインの縮小を意味する一方で、バッテリー製造や新しい組立プロセスへの莫大な設備投資需要を生み出しています。また、航空機業界においても、コロナ禍を経て需要が急速に回復しており、次世代機に向けた生産態勢の増強がグローバル規模で進んでいます。このような環境下、ラインビルダーに対する市場の期待は、単なる設備の提供から「不確実な未来を見越した柔軟な生産設計」へと高度化しています。岡山県総社市という立地は、水島臨海工業地帯の有力メーカーとの密接な連携を可能にすると同時に、インドネシアの現地法人「PT. ADYAWINSA THERMIX INDONESIA」を核としたASEAN市場の開拓において、地理的・戦略的な優位性を持っています。同社の売上高の約50%が海外で構成されている事実は、世界の生産現場が同社の技術をいかに高く評価しているかの証左であり、為替変動リスクを孕みつつも、巨大な成長パイを奪取するチャンスの渦中にいると言えます。
✔内部環境
同社の内部環境における最大の強みは、1947年の創業以来蓄積された「ラインビルダーとしての暗黙知」と、2022年の新会社設立以来加速している「デジタルツイン等の最新技術の積極導入」の融合にあります。人的資源においても、従業員103名という機動力を活かし、プロジェクトごとに柔軟なチーム編成が可能な体制を整えています。資産構成を見ると、資産合計20.2億円のうち流動資産が16.0億円と約79%を占めており、これは大型案件の仕掛品や棚卸資産が多く含まれていることを示唆しています。流動負債が17.6億円と多額に上っている点は、受注増に伴う外注費や材料費の支払い、あるいは前受金としての性格を持つ負債が含まれていると推察されます。特筆すべきは、資本金9,900万円に対し、資本剰余金が4.6億円確保されている点です。これにより、第4期の当期純損失75百万円というマイナスを十分に吸収しつつ、将来の投資余力を保持しています。三菱重工業や主要自動車メーカーからの各種認証を長年維持している「品質ブランド」は、他社が容易に真似できない内部資産であり、これがフルターンキーでの受注を可能にする強固な信頼の源泉となっています。
✔安全性分析
財務の安全性に関しては、成長投資期特有の構成となっています。第4期末時点での純資産合計は179,134千円であり、自己資本比率は約8.9%と低水準にあります。これは、売上高に対するプロジェクトの規模が大きく、かつ仕掛期間が長いラインビルダー特有の財務バランスが反映されていると言えます。しかし、負債の内訳を見ると、固定負債はわずか8,050万円(うち退職給付引当金が同額)に抑えられており、外部からの長期借入金による利息負担リスクが極めて低い点が特徴的です。負債の大部分が流動負債(17.6億円)であり、これに対して流動資産(16.0億円)を確保していることから、キャッシュフローの回転を適切に管理できれば、短期的な支払能力に直結するリスクは限定的であると考えられます。利益剰余金が▲3.8億円となっている点は、新会社設立以降の初期投資や、グローバル展開に伴う立ち上げコストが先行していることを物語っていますが、資本剰余金4.6億円というクッションがあるため、実質的な純資産はプラスを維持しています。今後は、仕掛品の確実な納品と代金回収、そして工期短縮による原価率の改善が進めば、安全性指標は劇的に好転するポテンシャルを有しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、自動車・航空機・産業機械の各業界において、仕様検討からアフターフォローまでを一貫して請け負う「フルターンキー」の完遂能力にあります。また、三菱重工業をはじめとする大手顧客からの厳しい品質認証(JISQ 9100等)をクリアしている高い技術的信頼性も挙げられます。さらに、インドネシアに自社グループの拠点を持ち、売上の半分を海外で稼ぎ出すという、中規模企業としては異例の「グローバル対応力」が、市場変動に対する強力なリスク分散として機能しています。
✔弱み (Weaknesses)
一方で、自己資本比率が8.9%と低く、大型案件の進捗や収益性に財務状況が左右されやすい「ボラティリティの高さ」が弱みとなります。また、高度なエンジニアリング力を要するビジネスであるため、特定のベテラン技術者への属人化リスクが潜在的な課題です。利益剰余金がマイナスとなっている現状は、追加の大型投資や不測の不具合が発生した際のバッファを制約する要因となりかねないため、早期の単年度黒字化と内部留保の積み増しが急務となっています。
✔機会 (Opportunities)
自動車業界のEVシフトに伴う新ラインの刷新や、人手不足を背景とした製造現場の「完全自動化・省人化」ニーズは、同社のロボットSIer事業にとって絶好の機会です。また、バーチャルコミッショニング等のDX技術を駆使した「超短納期」の実現は、激変する市場に対応したいメーカー側にとっての最強のソリューションとなります。航空宇宙分野での宇宙関連ビジネスの拡大や、インドネシアを中心としたASEAN諸国の経済成長も、同社の受注パイを拡大させる強力な追い風となります。
✔脅威 (Threats)
脅威としては、世界的な原材料・エネルギー価格の高騰による部材調達コストの上昇が挙げられ、これがプロジェクトの粗利益を圧迫するリスクがあります。また、外資系エンジニアリング企業や大手メーカー系SIerとの受注競争激化、さらには為替の大幅な変動による海外案件の採算悪化も無視できません。サイバー攻撃による技術情報の流出や、JISQ 9100等の厳格な品質基準の維持に関わるコンプライアンスコストの増大も、中長期的な経営負担となる懸念があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、第4期の純損失75百万円を重く受け止め、まずは「デジタル技術による工期短縮とコスト削減」を徹底すると推測されます。具体的には、シミュレーションソフトをフル活用したバーチャルコミッショニングの適用範囲を全案件に広げ、現地据付時の不具合(手戻り)をゼロに近づけることで、外注費や宿泊交通費、さらには仕掛期間の短縮による資金回転率の向上を図るでしょう。また、インドネシア拠点との連携を深め、部材の現地調達比率を高めることで、為替リスクの低減と輸送コストの抑制を狙うと考えられます。TikTokを活用した広報活動や奨学金バンクへの参画など、若手人材の獲得に向けた「採用ブランディング」を強化している点からも、プロジェクトのデリバリー能力を底上げし、短期的な受注消化能力を最大化することが、黒字化への最短ルートとなると分析されます。
✔中長期的戦略
中長期的には、単なる設備の作り手から「次世代生産システムのエコシステム・プラットフォーマー」への昇華を目指すものと想像されます。航空宇宙分野でのJISQ 9100を基盤に、より難易度の高い「空飛ぶクルマ」や「小型衛星」の量産ライン構築といった、ニッチかつ超高付加価値な領域へのシフトを加速させるでしょう。また、インドネシア拠点をASEAN全域のマザー工場・エンジニアリング拠点へと格上げし、日本発の高度な自動化技術を東南アジアの成長企業へ直接外販する、BtoBコンサルティング事業の柱化も現実的です。沼田社長のリーダーシップの下、自社開発の搬送方式を知的財産としてパッケージ化し、ライセンス収入によるストック収益を組み込むことで、景気変動に左右されにくい安定した収益構造への転換を狙うはずです。最終的には、「フルターンキー」という信頼を武器に、地球上のあらゆる製造現場をバーチャルとリアルが融合したスマートファクトリーへと変貌させる、グローバルSIerのリーダーとしての地位確立が期待されます。
【まとめ】
株式会社テルミックスの第4期決算は、世界のものづくりが「変革」という壁にぶつかる中、その壁を乗り越えるための梯子を架けようとする、野心的な挑戦者の姿を如実に映し出しています。75百万円の当期純損失は、グローバルな大型プロジェクトを完遂し、最新のDX技術を組織に血肉化させるための、極めて前向きな「未来への通行料」と言えるでしょう。20億円に達する資産規模と、利益剰余金の欠損を支える潤沢な資本剰余金は、同社が並大抵のベンチャーではなく、75年の歴史の重みと、それを受け継ぐ経営陣の強い意志に裏打ちされた「老舗の革新者」であることを証明しています。自動車から航空宇宙、そして日本からインドネシアへ。同社が組み上げる生産ラインは、単なる機械の集合体ではなく、人類の夢と産業の未来を運ぶ動脈そのものです。2026年、スマートファクトリーの潮流がさらに加速する中で、テルミックスが提供する「高品質×短納期」のソリューションが、日本の、そして世界の生産現場にどのような驚きをもたらすのか。その一歩一歩が、新しいものづくりの歴史を刻んでいくことを、経営戦略コンサルタントとして確信しています。
【企業情報】
企業名: 株式会社テルミックス
所在地: 岡山県総社市久代1785-2(名古屋事務所:愛知県みよし市黒笹町清水397番地)
代表者: 代表取締役社長 沼田 俊介
設立: 2022年4月1日
資本金: 99,000,000円(第4期末時点)
事業内容: 自動車・航空機等の生産ライン導入(フルターンキー)、ロボットSIer、自動化コンサルティング
