私たちが毎日当たり前のように利用している道路は、経済活動や市民生活を支えるまさに「社会の血管」です。高度経済成長期に集中的に整備された日本の道路インフラは、現在、一斉に老朽化という大きな課題に直面しています。国土交通省のデータによれば、建設後50年以上経過する道路橋やトンネルの割合は今後20年間で急増し、維持管理・更新へのシフトは国家的な命題となっています。こうした中で、単に新しい道を造るだけでなく、既存の道を「いかに長持ちさせるか」「いかに迅速に補修するか」という技術への需要が爆発的に高まっています。特に、異常気象によるゲリラ豪雨や酷暑が道路舗装に与えるダメージは深刻化しており、全天候型や高耐久性を備えた特殊な舗装材料の重要性は増すばかりです。今回は、日本のインフラメンテナンスにおいて、独自の技術力と製品群で静かなる存在感を示す道路資材の専門メーカーに焦点を当てます。老舗企業でありながら、海外企業との技術提携や環境配慮型製品の開発を積極的に進める同社の財務基盤と事業戦略を深掘りすることで、持続可能な社会インフラの未来図を読み解いていきましょう
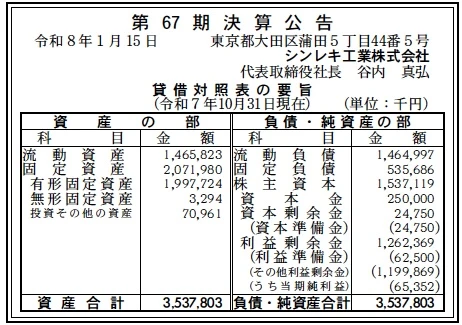
【決算ハイライト(第67期)】
| 資産合計 | 3,538百万円 (約35.38億円) |
|---|---|
| 負債合計 | 2,001百万円 (約20.01億円) |
| 純資産合計 | 1,537百万円 (約15.37億円) |
| 当期純利益 | 65百万円 (約0.65億円) |
| 自己資本比率 | 約43.4% |
【ひとこと】
第67期決算は、資産合計35億円超、自己資本比率43.4%と非常に安定した財務構造を示しています。当期純利益65百万円を確保し、着実に利益剰余金を積み上げている点は、道路補修という安定需要に支えられた同社の強みです。特に有形固定資産が20億円近くあり、自社工場を中心とした生産基盤の堅牢さがうかがえます。
【企業概要】
企業名: シンレキ工業株式会社
設立: 1956年
事業内容: アスファルト乳剤および道路補修材の製造販売、舗装・土木工事の設計施工
【事業構造の徹底解剖】
同社の事業は「建設資材の製造販売」と「各種工事の請負」という二つの柱で構成されています。具体的には、以下の部門等で構成されています。
✔道路舗装用資材製造販売事業
同社の核心をなす事業です。1959年の創業以来、アスファルト乳剤のパイオニアとして、カチオン系やノニオン系など多種多様な用途に対応する製品を展開しています。特に注目すべきは、英国Instarmac社との提携により国産化した全天候型高耐久性常温合材「エムコール」です。これは雨天時でも施工可能で、補修直後から交通開放できる画期的な製品であり、緊急補修の現場で圧倒的な支持を得ています。また、タイヤへの付着を抑制する「クリーンタック」や、ヒートアイランド対策の遮熱性塗料「クールヘクト」など、現代の都市課題を解決する高付加価値な製品を自社開発・提供しています。
✔建設および付帯工事事業
資材メーカーとしての強みを活かし、実際の施工現場でも高度なサービスを提供しています。一般道や高速道路の舗装工事はもちろん、ガードレールやフェンス、遮音壁といった防護柵工事においても、北海道から沖縄まで全国規模で実績を誇ります。また、スポーツ施設工事として、独自開発の材料を用いた全天候型テニスコートやグラウンドの建設も手掛けています。「造る」だけでなく、橋梁の塗り替えなどの「維持」に関わる塗装工事も幅広く展開しており、インフラのライフサイクル全体に関与する体制を整えています。
✔環境・リサイクル事業
持続可能な社会の実現に向け、古い舗装体を新しい舗装材として蘇らせる再生用添加剤「SRリカバー」などの製品を展開しています。また、産業廃棄物の収集運搬や処分、再生製品の製造販売まで手掛けており、道路という資材が循環する仕組みを自社内で完結させています。これは単なる環境配慮にとどまらず、原材料コストの抑制と新たな収益源の確保という、経営戦略上の重要な役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
建設・舗装業界を取り巻く外部環境は、まさに「維持管理・防災減災」がキーワードとなる時代に突入しています。日本国内の道路ストックは膨大であり、高度成長期に作られたインフラが耐用年数を迎える中で、補修市場は今後数十年にわたり安定した成長が見込まれます。また、政府の「防災・減災、国土強靱化のための5か年加速化対策」などの政策的後押しもあり、公共事業予算は維持管理分野へ重点的に配分される傾向にあります。一方で、気候変動による激甚災害の増加は、道路網の早期復旧を求める声を高めており、同社の得意とする「エムコール」のような全天候型・即時開放型の資材へのニーズを押し上げています。しかし、課題も少なくありません。原材料である原油価格の変動はアスファルト価格に直結し、物流費の上昇や人手不足による労務コストの増加は、営業利益を圧迫する要因となります。こうしたマクロ要因をいかに価格転嫁し、あるいは生産効率の向上で吸収するかが、業界全体の喫緊の課題となっています。
✔内部環境
シンレキ工業の内部環境を分析すると、研究開発型メーカーとしての強いアイデンティティが見えてきます。1956年の設立以来、米国や英国の先進企業と技術提携を重ね、海外の優れた技術を日本の土壌に合わせてローカライズする能力に長けています。埼玉県熊谷市や川崎市、さらには宮城県、奈良県、広島県、北海道など、全国各地に製造拠点を分散配置している点は、物流コストの削減だけでなく、災害時の供給責任(BCP)を果たす上でも極めて強力な武器となっています。財務面では、資本金2億5,000万円に対し、利益剰余金が12億円を超えて積み上がっており、自己資本の厚みが安定経営の基盤となっています。第67期の純利益65百万円は、こうした全国的な製造・施工ネットワークを維持・強化するための原動力となっており、派手さはないものの、着実にキャッシュを創出する「筋肉質な体質」を作り上げています。また、製品ラインナップが補修材から遮熱塗料、防草材まで多岐にわたるため、特定の工種に依存しない収益の分散化も図られています。
✔安全性分析
財務の安全性について貸借対照表(BS)を詳細に見ると、非常に健全な構造が浮かび上がります。まず、自己資本比率は43.4%と、製造業・建設業の平均を上回る水準を維持しています。流動資産14.6億円に対し流動負債が14.6億円とほぼ同等ですが、内訳を推察すると、工事代金の未収金や原材料在庫が適切に管理されていることがうかがえます。特に注目すべきは固定資産の厚みです。資産合計35億円のうち、約58%にあたる20.7億円が固定資産であり、その大部分(19.9億円)を有形固定資産が占めています。これは、全国の自社工場や研究所といった「実体のある資産」を保有していることを意味し、金融機関からの信用力も高いと言えます。一方で、固定負債は5.3億円と少なく、長期的な借入負担もコントロール可能な範囲に収まっています。利益剰余金が12.6億円あるため、万が一の景気変動や原材料高騰が起きた際も、十分なバッファ(ゆとり)を有しています。当期純利益が65百万円と、資産規模に対しては控えめな印象を受けますが、これはインフラを支える公的な性格の強い事業として、過度な利益追求よりも品質の維持と安定供給に重きを置いた結果とも解釈でき、長期投資の観点からは極めて安全性が高いと評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
アスファルト乳剤の製造から施工までを一貫して手掛ける垂直統合モデル。英国Instarmac社などの海外技術をベースとした「エムコール」等の独自性の高い高付加価値製品群。全国を網羅する製造拠点ネットワークによる地域密着型の供給体制。創業から60年以上にわたる実績と、国土交通省や高速道路各社との深い信頼関係。自己資本比率40%超の安定した財務基盤。
✔弱み (Weaknesses)
主原料である原油・アスファルトの価格変動によるコスト面での外部依存度の高さ。全国規模の拠点を維持するための固定費負担。B2B(対政府・対大手ゼネコン)が中心であるため、一般消費者へのブランド認知度が低く、採用市場における競争力の維持が課題。伝統的な業界ゆえの、若手技術者の確保とDX化のスピード感が今後の懸念材料となり得る点。
✔機会 (Opportunities)
老朽化インフラの激増に伴う、維持補修・更新市場の長期的拡大。国土強靱化政策による公共事業予算の安定的な配分。SDGsへの関心の高まりによる、リサイクル資材や遮熱性塗料などの環境配慮型製品への需要シフト。ゲリラ豪雨等の災害多発による、全天候型補修材の緊急需要の増加。海外市場(特に東南アジアなどの途上国)におけるインフラ整備技術のニーズ。
✔脅威 (Threats)
少子高齢化に伴う将来的な公共工事の担い手不足。原材料費、物流費、エネルギー価格の継続的な上昇。既存のアスファルト舗装に代わる新素材や新工法の台頭。脱炭素社会の進展に伴う、化石燃料由来であるアスファルト製品への規制や社会的プレッシャー。大手ゼネコンによる内製化や、異業種からのメンテナンス市場への参入激化。
【今後の戦略として想像すること】
✔短期的戦略
足元では、原材料価格の高騰に対する適切な価格転嫁と、製造プロセスの効率化によるマージン確保が最優先課題となるでしょう。具体的には、全国の事業所におけるエネルギー使用の最適化や、物流ルートの効率化を進めることでコスト抑制を図るはずです。また、好調な「エムコール」や「クリーンタック」といった主力製品の販売チャネルをさらに深掘りし、地方自治体への直接的な提案営業を強化することで、安定した小口受注の積み上げを狙うと推測されます。さらに、本社を2025年5月に新社屋へ移転したことを契機に、社内のデジタル化(DX)を一気に加速させ、現場の施工管理や在庫管理の精度を高めることで、生産性の向上を狙うでしょう。採用面でも、この新社屋移転を「第二の創業」と位置づけ、若手人材へのアピールを強めるリブランディング活動が進むと考えられます。
✔中長期的戦略
中長期的には、「環境」と「グローバル」をキーワードにした事業の再定義が進むと考えられます。脱炭素社会を見据え、バイオ由来のアスファルト代替材や、さらに低い温度で施工可能な常温合材の次世代化など、環境負荷を劇的に低減した「グリーン・ペーブメント(緑の舗装)」技術の開発にリソースを集中させるでしょう。また、古い舗装の100%リサイクルを実現する高度な添加剤技術を確立し、資源循環型のビジネスモデルを完成させることで、社会的な存在価値をさらに高めるはずです。海外展開においては、提携先であるInstarmac社との関係をさらに深化させ、ライセンス供与だけでなく、共同でのアジア市場開拓なども視野に入るかもしれません。さらに、道路という物理的なインフラだけでなく、センサー技術を埋め込んだ「スマート道路」に対応する資材の研究など、建設とITの融合領域への投資も推察されます。安定したキャッシュフローを背景に、ニッチ分野でのM&Aなども活用し、道路メンテナンスの総合ソリューション企業としての地位を不動のものにする戦略を描いているはずです。
【まとめ】
シンレキ工業株式会社は、私たちが歩む道の「寿命」を延ばし、安全を守るという、現代社会において最も不可欠な役割を担っている企業の一つです。第67期の決算資料が示す堅実な財務数値は、同社が歩んできた60年以上の歴史が、信頼という名の確かな資産として積み上がっていることを証明しています。派手な広告宣伝や急激な拡大を追うのではなく、雨の中でも固まる合材や、タイヤに付かない乳剤といった、現場の「困った」を解決する地道な製品開発に徹する姿勢こそが、同社の真の競争優位性です。インフラ老朽化が社会問題化する中で、シンレキ工業の技術は、もはや単なる建設資材の枠を超え、日本の都市機能を維持するための「処方箋」となっています。新本社への移転を機に、伝統ある技術にデジタルや環境という新しいエッセンスを加えようとする同社の姿勢は、多くの老舗日本企業が目指すべき持続可能な経営のモデルケースとも言えるでしょう。道がある限り、そしてその道が人々の生活を繋ぐものである限り、シンレキ工業の挑戦は終わることはありません。次の100周年に向けて、同社が日本の大地にどのような「新しい路」を刻んでいくのか、その動向に今後も大きな期待が寄せられます。
【企業情報】
企業名: シンレキ工業株式会社
所在地: 東京都大田区蒲田5丁目44番5号
代表者: 代表取締役社長 谷内 真弘
設立: 1956年7月12日
資本金: 250,000,000円
事業内容: 建設資材の製造販売、土木・舗装・塗装工事の設計施工、産業廃棄物の収集運搬処分
