年末になると企業から届く名入れカレンダーや、イベントで配布されるロゴ入りのノベルティグッズ。これらは企業の販促活動において欠かせないツールですが、その発注プロセスは長らくアナログで非効率なままでした。「もっと安く、早く、簡単に作りたい」――そんな顧客の切実な声に応え、テクノロジーの力でオーダーメイド商品の常識を覆そうとしている企業があります。
今回は、大阪・中之島を拠点に「名入れカレンダー製作所」など多数の名入れECサイトを運営する、株式会社レスタスの第15期決算を読み解き、債務超過からの脱却を目指す同社の現状と、独自のビジネスモデルについて深掘りしていきます。
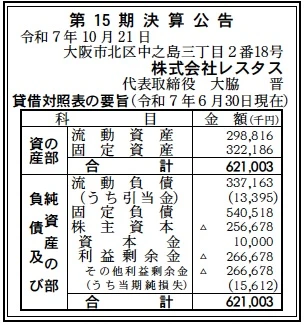
【決算ハイライト(第15期)】
| 資産合計 | 621百万円 (約6.2億円) |
|---|---|
| 負債合計 | 878百万円 (約8.8億円) |
| 純資産合計 | ▲257百万円 (約▲2.6億円) |
| 当期純損失 | 16百万円 (約0.2億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
決算数値から見て取れるのは、スタートアップ特有の「Jカーブ」の底を抜けようとしている姿です。自己資本比率はマイナス約41.3%と債務超過の状態にあり、当期純損失も16百万円計上されています。しかし、利益剰余金のマイナス幅(約2.7億円)に対し、当期の赤字幅は縮小傾向にあると推測されます。総資産約6.2億円のうち、流動資産と固定資産のバランスが均衡しており、システム開発やM&Aなどの成長投資と、日々の運転資金の確保に腐心している経営状況がうかがえます。
【企業概要】
企業名: 株式会社レスタス
設立: 2011年6月
事業内容: 名入れカレンダー、タオル等のオーダーメイド商品のEC販売、プラットフォーム運営
【事業構造の徹底解剖】
レスタスのビジネスモデルは、「Less Task(タスクを減らす)」という社名の由来通り、オーダーメイド商品の受発注プロセスを極限まで効率化することにあります。事業は大きく分けて3つの領域で構成されています。
✔名入れ to B(法人向けEC事業)
同社の主力事業です。「名入れカレンダー製作所」「名入れタオル製作所」など、商材ごとに特化した専門ECサイトを多数運営しています。
従来、名入れ商品は見積もりやデザインデータのやり取りに時間と手間がかかっていました。同社は独自の受発注システム「レスタスシステム」を開発し、これらを自動化。中間コストを削減し、メーカー工場へダイレクトに発注することで、「低価格・超短納期・小ロット対応」を実現しています。特に名入れカレンダーでは3年連続販売数トップシェアを獲得するなど、圧倒的な強みを持っています。
✔名入れ to C(個人向けEC事業)
入園・入学準備に欠かせない「お名前シール製作所」や、出産内祝いの「Gift Baton」など、個人向けのカスタマイズ商品を展開しています。
こちらも自社工場での生産体制を整え、最短1営業日発送というスピード対応を武器にしています。BtoBで培ったノウハウをBtoCへ横展開し、安定したキャッシュフローを生み出す柱として機能しています。
✔集客支援・プラットフォーム事業
「お名前シール製作所」で獲得した子育て世代の顧客データベースを活用し、教育や保険などの企業と連携した広告・集客支援を行っています。
また、独自の受発注システムをOEM供給したり、全国のサプライヤー(印刷会社など)と連携して商品の幅を広げるプラットフォーム構想も推進しており、単なる「モノ売り」から「システムとデータの会社」への脱皮を図っています。
【財務状況等から見る経営環境】
第15期決算の数値と同社の成長フェーズから、現在の経営環境を分析します。
✔外部環境
企業の販促予算は、コロナ禍を経てデジタル広告へのシフトが進んでいますが、リアルな接点を作るノベルティの需要は根強く残っています。特に、中小企業にとってはカレンダーやタオルは依然として重要な営業ツールです。
一方で、原材料費や物流コストの高騰は利益率を圧迫する要因となっており、価格転嫁とコスト削減のバランスが求められる難しい局面でもあります。
✔内部環境
貸借対照表における固定負債541百万円は、おそらくベンチャーキャピタルや金融機関からの長期借入金と考えられます。これは、過去のシステム開発やマーケティング、そしてM&A(株式会社RESEEDや有限会社井上工業所の買収など)への投資に使われた資金でしょう。
債務超過の状態ではありますが、流動資産299百万円を確保しており、直ちに資金ショートするリスクは低いと見られます。過去に総額20億円規模の大型資金調達を実施している実績もあり、投資家からの期待値は高いと言えます。今後は、トップライン(売上高)の拡大と同時に、コストコントロールによる早期の黒字転換が至上命題となります。
✔安全性分析
自己資本比率は約▲41.3%と債務超過の状態です。一般的な企業であれば危機的な水準ですが、SaaSやプラットフォームビジネスを展開するスタートアップにおいては、シェア獲得のための先行投資期間として許容されるケースもあります。
重要なのは、この投資が将来のキャッシュフローにつながるかどうかです。同社の場合、独自のシステムと顧客基盤という「資産」が積み上がっており、M&Aによる生産能力の強化も進んでいることから、今後の収益化に向けた布石は打たれていると評価できます。
【SWOT分析で見る事業環境】
同社の戦略的ポジションをSWOT分析で整理します。
✔強み (Strengths)
最大の強みは、名入れ商品に特化した独自のサプライチェーンマネジメント(SCM)システムです。面倒なアナログ作業をデジタル化することで、他社には真似できないコスト競争力と納期短縮を実現しています。また、複数の商材でトップシェアを持つ実績と、それに伴う顧客基盤・SEOの強さも大きな資産です。
✔弱み (Weaknesses)
特定の商品(カレンダーやタオル)への季節依存度が高い点が挙げられます。繁忙期と閑散期の差が激しく、平準化が課題です。また、現在の財務状況(債務超過)は、新たな大型投資を行う上での制約条件となり得ます。
✔機会 (Opportunities)
DXが遅れている「名入れ業界」全体がターゲット市場です。まだまだアナログな商習慣が残る印刷・販促業界に対し、レスタスのシステムを提供することで、市場全体の効率化を主導できるポテンシャルがあります。また、インボイス制度導入などで業務効率化を求める企業のニーズも追い風です。
✔脅威 (Threats)
ラクスルなどの大手印刷ECプラットフォームとの競合は脅威です。資本力で勝る大手が本格的に名入れ領域に参入してきた場合、価格競争に巻き込まれるリスクがあります。また、ペーパーレス化の進展により、カレンダーや封筒自体の需要が減少することも長期的なリスクです。
【今後の戦略として想像すること】
債務超過からの脱却と持続的な成長に向け、次のような戦略が描かれます。
✔短期的戦略
「クロスセルの強化」によるLTV(顧客生涯価値)の向上です。カレンダーを購入した法人顧客に、タオルや封筒、印鑑などを提案し、一社あたりの取引額を最大化します。また、M&Aで獲得した生産拠点(井上工業所など)のPMI(統合プロセス)を進め、内製化比率を高めることで利益率の改善を図るでしょう。
✔中長期的戦略
「名入れ業界のプラットフォーマー」としての地位確立です。自社サイトでの販売だけでなく、全国の印刷会社や文具店がレスタスのシステムを使って簡単に名入れ商品を受注・製造できるような仕組み(SaaS型ビジネス)を展開する可能性があります。
これにより、在庫リスクを持たずに収益を得るモデルへと転換し、より筋肉質な財務体質を目指すと考えられます。
【まとめ】
株式会社レスタスは、単なるECサイト運営会社ではありません。テクノロジーを武器に、古くて巨大な「名入れ市場」のサプライチェーンを変革しようとする挑戦者です。
第15期決算の赤字と債務超過は、その挑戦の過程で生じた「成長痛」と言えます。この痛みを乗り越え、プラットフォーマーとしての基盤を固めた時、同社は日本の販促業界になくてはならないインフラ企業へと進化しているはずです。
【企業情報】
企業名: 株式会社レスタス
所在地: 大阪府大阪市北区中之島3-2-18 住友中之島ビル4F
代表者: 代表取締役 大脇 晋
設立: 2011年6月
資本金: 14,966,000円
事業内容: オーダーメイド商品の制作・販売、ECサイト企画・運営
