熊本県に巨大な半導体工場が進出し、九州経済がかつてない活況に沸く中、その中心地である熊本市や宮崎市で、地域商業の「顔」として存在感を放ち続ける企業があります。かつて九州を席巻した百貨店・スーパーのDNAを受け継ぎ、時代の変化に合わせて商業施設を「再生」させてきたその手腕は、地方創生のひとつのモデルケースとも言えます。
今回は、熊本市に本社を置き、九州・山口エリアで「カリーノ下通」や「カリーノ宮崎」などの複合商業施設を展開する「株式会社カリーノ」の第35期決算を読み解きます。単なる不動産賃貸業にとどまらず、プロパティマネジメント(PM)やビルメンテナンス(BM)、さらにはフランチャイズ事業までをグループ全体で手掛ける同社が、この変革期にどのような財務戦略を描いているのか。公開された決算公告と事業内容をもとに、経営コンサルタントの視点で深掘りしていきます。
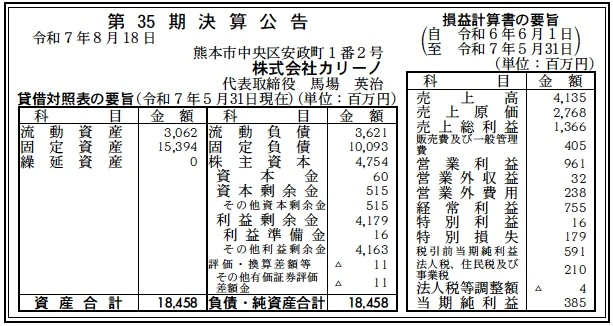
【決算ハイライト(第35期)】
資産合計: 18,458百万円 (約184.6億円)
負債合計: 13,714百万円 (約137.1億円)
純資産合計: 4,743百万円 (約47.4億円)
売上高: 4,135百万円 (約41.4億円)
当期純利益: 385百万円 (約3.9億円)
自己資本比率: 約25.7%
利益剰余金: 4,179百万円 (約41.8億円)
【ひとこと】
まず目を引くのは、総資産約184.6億円という規模感と、その大半を占める固定資産(約153.9億円)の存在です。これは同社が優良な不動産物件を多数保有していることを示します。PL(損益計算書)に目を向けると、営業利益が961百万円と売上高に対して約23%という高い利益率を叩き出しており、本業である不動産賃貸事業の収益性が極めて高いことがわかります。
【企業概要】
企業名: 株式会社カリーノ
事業内容: 不動産賃貸事業(商業施設等の所有・賃貸)
【事業構造の徹底解剖】
同社はカリーノグループの中核企業として、主に「不動産賃貸事業」を担っていますが、そのビジネスモデルは単なる大家業ではありません。グループ各社と連携し、バリューチェーン全体を内製化している点が特徴です。
✔不動産賃貸・再生事業(アセットオーナー)
株式会社カリーノ本体の主要事業です。「カリーノ下通(熊本)」「カリーノ宮崎」「宇土シティモール」など、地域の中核となる商業施設を所有し、テナントへ賃貸しています。特筆すべきは、既存の建物をリノベーションし、新たな価値を付加して再生させる「リバイバル手法」に長けている点です。
✔プロパティマネジメント・ビルメンテナンス(グループ連携)
施設の運営管理は、グループ会社の「株式会社カリーノファシリティーズ」などが担っていると推測されます。テナント誘致(リーシング)から、清掃、警備、設備管理までをグループ内で完結させることで、コストを最適化しつつ、テナントの要望にスピーディーに対応できる体制を構築しています。
✔コンテンツ・直営事業(集客装置)
単に場所を貸すだけでなく、自らもプレイヤーとしてコンテンツを提供しています。例えば、ARスポーツ施設「HADO ARENA」の運営や、シャトレーゼ、ミスターバークといった人気フランチャイズ店舗の運営(グループ会社担当)を通じて、施設自体の集客力を底上げしています。
【財務状況等から見る経営環境】
第35期の決算数値と同社の置かれた状況から、経営環境を分析します。
✔外部環境
本社のある熊本県は、世界的半導体メーカーTSMCの進出により、地価上昇と経済活性化が続いています。これは保有資産の含み益増大や、テナント売上の向上に寄与する強力な追い風です。一方で、建設コストの上昇や人手不足は、リニューアル工事やビルメンテナンス業務におけるコスト増要因となります。
✔内部環境
BS(貸借対照表)を見ると、固定負債が10,093百万円計上されています。これは不動産取得や大規模改修に伴う長期借入金と思われますが、不動産賃貸業としては標準的な構造です。重要なのは「支払い能力」です。営業利益961百万円に対し、営業外費用(主に支払利息と推測)は238百万円であり、インタレスト・カバレッジ・レシオ(ICR)は4倍を超えています。借入利息を十分に賄えるだけの本業利益が出ており、財務の安全性に懸念はありません。
✔安全性分析
自己資本比率は約25.7%です。装置産業である不動産賃貸業において、この数値は決して低くありません。むしろ、レバレッジ(借入)を効かせて資産規模を拡大し、効率よく収益を上げていると言えます。また、利益剰余金が4,179百万円と厚く積み上がっており、将来の金利上昇リスクや大規模修繕にも耐えうる体力を有しています。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
「好立地資産」と「運営ノウハウ」です。熊本・下通や宮崎駅前など、他社が参入困難なプライムエリアに大型物件を所有しています。また、旧寿屋時代から培ってきた商業運営のDNAと、グループ全体で施設管理を一気通貫できる体制は、高い入居率と収益性の維持に貢献しています。
✔弱み (Weaknesses)
約100億円という巨額の固定負債は、金利上昇局面においては利益圧迫要因となり得ます。現在は低金利の恩恵を受けていますが、今後の金融政策の変更には注意が必要です。また、地方都市特有の人口減少による商圏の縮小は、長期的な構造課題です。
✔機会 (Opportunities)
「熊本バブル」と「インバウンド」です。TSMC関連企業の進出による人口流入や所得向上は、商業施設の売上増に直結します。また、アジア圏からの観光客回復も、中心市街地に立地する同社施設にとっては大きなチャンスです。既存物件の建替えや再開発による高度利用の余地も残されています。
✔脅威 (Threats)
「EC(電子商取引)の拡大」と「老朽化」です。物販中心の商業施設はECとの競合にさらされています。また、保有物件の中には築年数が経過したものもあり、維持更新コストの増加や、最新の耐震・環境基準への対応が迫られる可能性があります。
【今後の戦略として想像すること】
カリーノグループが今後どのような戦略を展開すべきか、コンサルタントとして考察します。
✔短期的戦略
「コト消費」への転換加速です。単なる物販・飲食だけでなく、ARスポーツ施設のような「体験型テナント」や、コワーキングスペース、クリニックモールなど、ECでは代替できない機能の導入を進めるべきです。また、財務面では、好調な業績を背景に、固定金利への借換え等を進め、金利上昇リスクをヘッジする動きも重要になります。
✔中長期的戦略
「街づくりデベロッパー」への進化です。熊本などの好況エリアでは、単独施設の運営にとどまらず、周辺エリアを含めた面的な再開発や、オフィス・ホテル・住居を組み合わせたミクストユース(複合用途)化を検討すべきでしょう。豊富な内部留保を原資に、老朽化した施設のスクラップ&ビルドを行い、次世代のランドマークを創出することが、持続的な成長の鍵となります。
【まとめ】
株式会社カリーノは、九州の商業史とともに歩んできた企業です。約185億円の資産規模と、約23%という高い営業利益率は、同社のビジネスモデルが堅牢であることを証明しています。熊本という日本の成長エンジンとも言える地域を地盤に、これからも「不動産×コンテンツ」の力で、地方都市に賑わいを生み出し続けることが期待されます。
【企業情報】
企業名: 株式会社カリーノ
所在地: 熊本県熊本市中央区安政町1番2号
代表者: 代表取締役 馬場 英治
設立: 記載なし
資本金: 60百万円
事業内容: 総合不動産業(不動産賃貸、プロパティマネジメント等)
