電気代の高騰や、世界的な脱炭素(カーボンニュートラル)への潮流。これらは企業経営において、もはや「環境問題」という枠を超え、直視しなければならない「コスト課題」であり「生存戦略」となっています。多くの企業が「コスト削減」と「環境対応」の両立に頭を悩ませる中、その「負」を「プラス」に変える独自のソリューションで成長を続ける企業があります。
今回は、マンションやビル、工場などの省エネ・省コスト化をワンストップで支援する「株式会社エスコ」の第11期決算を読み解きます。2005年の創業以来、2万5千社以上の支援実績を持つ同社が、どのような財務基盤を持ち、GX(グリーントランスフォーメーション)時代にどのような戦略を描いているのか。公開された決算公告と事業内容をもとに、経営コンサルタントの視点で深掘りしていきます。
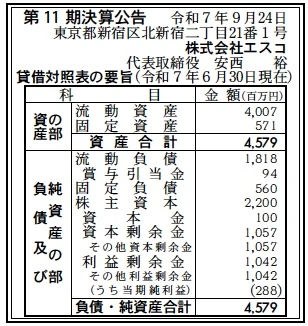
【決算ハイライト(第11期)】
資産合計: 4,579百万円 (約45.79億円)
負債合計: 2,379百万円 (約23.79億円)
純資産合計: 2,200百万円 (約22.00億円)
当期純利益: 288百万円 (約2.88億円)
自己資本比率: 約48.0%
利益剰余金: 1,042百万円 (約10.42億円)
【ひとこと】
非常に健全かつ高収益な財務体質です。自己資本比率は約48.0%と高く、利益剰余金も10億円を突破しています。特筆すべきは、資産の大部分(約40億円)が流動資産である点です。これは、設備投資が重い装置産業とは異なり、キャッシュフローの回転が早いコンサルティングや工事、物販を主体とした「資産ライト(持たざる経営)」なビジネスモデルが機能していることを示しています。
【企業概要】
企業名: 株式会社エスコ
設立: 2015年11月16日(創業 2005年8月4日)
事業内容: 省エネ・省コスト製品の導入支援、キュービクル保安点検、環境コンサルティング等
【事業構造の徹底解剖】
同社の事業は、「省エネ・コスト削減」という軸で多角化されています。特定のメーカーに依存しない独立系企業として、顧客にとって最適な解決策を提示できる「中立性」が大きな特徴です。事業は主に以下の4つの柱で構成されています。
✔専用機器によるコスト削減事業
創業以来の主力事業です。独自開発の「電子ブレーカー」を活用し、契約電力を見直すことで基本料金を削減します。また、デマンド監視装置や蓄熱暖房器など、ハードウェアの導入と契約コンサルティングをセットにすることで、確実なコストメリットを提供しています。特に電子ブレーカーとEV急速充電器を組み合わせた特許技術は、今後のEV普及期における強力な武器です。
✔設備更新・工事事業(GXソリューション)
LED照明への交換や太陽光発電システムの設置、空調設備の更新などを行います。単なる工事会社と異なるのは、補助金活用コンサルティングをセットで提供できる点です。複雑な申請業務を代行し、顧客の実質負担額を下げることで、設備投資のハードルを下げています。
✔保安・保守事業(ストックビジネス)
キュービクル(高圧受変電設備)の保安点検や、太陽光発電のO&M(運用保守)を行います。全国4,100ヶ所以上の実績を持ち、法令で義務付けられた点検業務を低価格で請け負うことで、継続的な収益(ストック収入)を生み出す基盤となっています。
✔電力サービス・コンサルティング
新電力への切り替え提案や、省エネ診断を行います。2万5千社以上の顧客データを活用し、電気の使い方を分析して最適なプランを提示します。モノを売って終わりではなく、運用改善によるソフト面のコスト削減もカバーしています。
【財務状況等から見る経営環境】
第11期の決算数値と同社の置かれた状況から、経営環境を分析します。
✔外部環境
「電気代高騰」は、一般企業にとっては脅威ですが、同社にとっては最強の追い風です。コスト削減ニーズがかつてないほど高まっているからです。また、政府のGX(グリーントランスフォーメーション)推進により、省エネ設備への補助金予算が拡充されていることも、同社の提案活動を後押ししています。
✔内部環境
BS(貸借対照表)を見ると、流動資産が4,007百万円に対し、固定資産は571百万円に留まります。これは、自社で重い設備を持たず、ファブレス的な動きや、工事・機器販売による資金回収が早いことを示唆しています。また、利益剰余金が1,042百万円積み上がっており、新規事業(EV充電インフラ等)への投資余力も十分です。
✔安全性分析
自己資本比率48.0%は、建設・設備業や商社機能を持つ企業としては非常に優秀な水準です。流動負債1,818百万円に対し、流動資産が4,007百万円あり、流動比率は220%を超えています。短期的な支払能力は盤石であり、不況耐性の高い財務構造と言えます。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
最大の強みは「顧客基盤」と「総合力」です。2万5千社という膨大な顧客リストは、新しい商材(例えばEV充電器や蓄電池)をクロスセルするための資産です。また、診断から工事、保守までワンストップで対応できるため、顧客の囲い込みが容易です。独立系であるため、メーカーのしがらみなく「本当に安くなる提案」ができる点も信頼に繋がっています。
✔弱み (Weaknesses)
主力商材の一つであるLED照明などは、市場への普及が一巡しつつあり、コモディティ化(価格競争)が進んでいる可能性があります。また、補助金コンサルティングは国の政策に左右されるため、制度変更への迅速な対応が常に求められます。
✔機会 (Opportunities)
「EVシフト」と「BCP(事業継続計画)」です。マンションや商業施設へのEV充電器設置はこれから本格的な普及期を迎えます。同社は特許技術を持っており、この波に乗れるポテンシャルがあります。また、災害対策としての蓄電池や非常用発電機の需要も、防災意識の高まりとともに増加傾向にあります。
✔脅威 (Threats)
競合の激化です。大手電力会社やガス会社も、顧客流出を防ぐために同様の省エネサービスやソリューション営業を強化しています。また、金利上昇局面では、顧客が設備投資ローンを組みにくくなる可能性があり、大型案件の受注に影響が出る恐れがあります。
【今後の戦略として想像すること】
盤石な財務基盤を持つ株式会社エスコが、今後どのような成長戦略を描くべきか考察します。
✔短期的戦略
直近は、高騰するエネルギーコスト対策として「即効性のある削減提案」を加速させるべきでしょう。特に、国の補助金制度をフル活用した設備更新提案は、顧客の投資判断を早めます。営業リソースを、補助金採択率の高い案件形成や、電気代削減効果の大きいエネルギー多消費型施設(工場・病院等)へ集中させることが収益最大化の鍵です。
✔中長期的戦略
中長期的には「エネルギーマネジメントのプラットフォーマー」への進化です。単なる機器販売や工事だけでなく、顧客の電力データをリアルタイムで解析し、AI等を用いて自動で最適制御を行うようなSaaS型サービスへの転換が考えられます。また、EV充電インフラの設置・運営事業を拡大し、そこから得られる充電データや課金収益を新たなストック収入の柱に育てる戦略も有効でしょう。
【まとめ】
株式会社エスコは、時代の変化を味方につけて成長している企業です。約46億円の資産規模と、10億円を超える内部留保は、顧客からの信頼の証です。「世界中の『負と不』が『プラス』に変わる」というビジョンの通り、同社はエネルギーという切り口から、企業の経営課題を解決し、持続可能な社会を実現するための重要なインフラ企業として、さらなる飛躍が期待されます。
【企業情報】
企業名: 株式会社エスコ
所在地: 東京都新宿区北新宿2丁目21-1 新宿フロントタワー 12階
代表者: 代表取締役 安西 裕
設立: 2015年11月16日
資本金: 100百万円
事業内容: 省エネ製品導入支援、電気設備工事、キュービクル保安点検、環境コンサルティング
