風邪を引いたとき、怪我をしたとき、あるいは慢性的な疾患と向き合うとき、私たちの生活に欠かせない存在である「調剤薬局」。病院で診察を受けた後、処方箋を持って向かうその場所は、単に薬を受け取るだけのカウンターではありません。薬剤師による専門的な服薬指導、薬の飲み合わせのチェック、そして在宅医療への対応など、地域医療の最前線としてその役割は年々高度化・多様化しています。特に近年では、高齢化社会の進展に伴う医療費適正化の波や、マイナンバーカードによるオンライン資格確認、電子処方箋の導入といった「医療DX」の進展により、薬局経営を取り巻く環境は激変の時代を迎えています。大手チェーンによる寡占化が進む一方で、地域に根ざした薬局がいかにして生き残り、成長していくのか。その戦略手腕が問われているのです。
今回は、福岡県筑紫野市に本社を置きながら、九州・沖縄・関東・関西という広域なエリアで調剤薬局を展開する「株式会社筑後」の第20期決算公告を読み解きます。創業からまもなく50年を迎えようとする老舗企業でありながら、M&Aや新規エリアへの進出を積極的に行う同社の決算数値から、その堅実な財務体質と成長戦略、そして「百年企業」を目指すそのビジネスモデルの深層に迫っていきます。
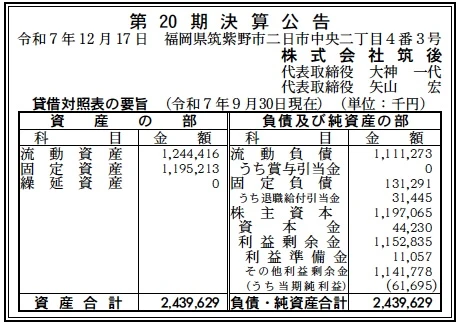
【決算ハイライト(第20期)】
資産合計: 2,440百万円 (約24.4億円)
負債合計: 1,243百万円 (約12.4億円)
純資産合計: 1,197百万円 (約12.0億円)
当期純利益: 62百万円 (約0.6億円)
自己資本比率: 約49.1%
利益剰余金: 1,153百万円 (約11.5億円)
【ひとこと】
まず注目すべきは、約49.1%という高い自己資本比率です。これは中小企業の平均値を大きく上回る水準であり、長年の堅実経営により内部留保(利益剰余金)が11億円以上積み上がっていることを示しています。売上高対純利益率は約2.4%と、薬価改定の影響を受けやすい業界環境下でも確実に黒字を確保しており、財務の安全性と収益性のバランスが取れた優良な経営状態にあると言えるでしょう。
【企業概要】
企業名: 株式会社筑後
設立: 2006年(創業1976年)
事業内容: 保険調剤薬局の運営、医療コンサルティング、駐車場経営
【事業構造の徹底解剖】
株式会社筑後の事業モデルは、中核となる調剤薬局事業をベースに、医療機関の開業支援などを通じてバリューチェーンを広げる多角的なアプローチをとっています。同社の事業は大きく分けて以下の3つの柱で構成されており、それぞれが相互にシナジーを生み出す構造となっています。
✔保険調剤薬局事業
同社の売上の大半を占めるコアビジネスです。福岡県を中心とした九州エリアに加え、沖縄県、神奈川県(関東)、大阪府(関西)と、全国4つのエリアに計27店舗を展開しています。特筆すべきは、その立地戦略の多様性です。国立大学病院や公立病院の門前薬局から、地域密着型の面対応薬局、さらには医療モール型まで、様々な形態の医療機関からの処方箋に応需しています。特定の医療機関のみに依存しないこのポートフォリオは、診療報酬改定や特定病院の動向による経営リスクを分散させる効果があります。また、沖縄エリアでは10店舗近くを展開するなど、ドミナント戦略(特定地域への集中出店)と広域展開を巧みに組み合わせています。
✔医療コンサルティング・開業支援事業
医師の独立開業を支援するBtoBビジネスです。診療圏調査、事業計画の策定、物件選定、資金調達、そして開業後の増患対策までをトータルでサポートしています。この事業の戦略的な意義は、単なるコンサルティングフィーの獲得にとどまりません。開業支援を行ったクリニックの近隣に自社の調剤薬局を出店することで、優良な処方元を自ら創出するという「事業開発」の側面を強く持っています。医師との信頼関係を構築することは、長期的に安定した処方箋枚数の確保に直結するため、薬局経営において極めて重要な先行投資的事業と言えます。
✔不動産賃貸・駐車場経営事業
大病院の周辺などにおいて、患者様の利便性を高めるための駐車場経営や、医療関連施設への不動産賃貸を行っています。これは、本業である薬局事業とのシナジーが高いだけでなく、安定したキャッシュフローを生み出すストックビジネスとしての側面も持っています。薬局経営は制度ビジネスであり、報酬改定の波を受けやすい側面がありますが、不動産収益という別軸の収益源を持つことで、経営全体の安定性を底上げしています。
✔M&Aによる事業拡大戦略
近年の同社の特徴として、M&A(合併・買収)を積極的に活用した成長戦略が挙げられます。2022年の沖縄県における薬局譲受などがその好例です。後継者不足に悩む地方の薬局をグループ化することで、事業規模を拡大させると同時に、スケールメリット(医薬品購入単価の交渉力向上、管理部門の共通化など)を追求しています。自力での新規出店(オーガニック成長)に加え、M&Aによる非連続な成長を取り入れることで、変化の激しい業界での生き残りを図っています。
【財務状況等から見る経営戦略】
ここでは、第20期決算公告の数値に基づき、同社の収益性と財務安全性をプロフェッショナルな視点で分析します。
✔外部環境
調剤薬局業界を取り巻くマクロ環境は、厳しさを増しています。国の社会保障費抑制策の一環として、調剤報酬(特に調剤技術料や薬価差益)は年々引き下げられる傾向にあります。また、「対物業務(薬を揃えて渡す)」から「対人業務(服薬指導や健康管理)」への評価シフトが鮮明になっており、単に薬を渡すだけの薬局は淘汰される時代です。さらに、ドラッグストアチェーンによる調剤併設店の拡大や、Amazon等の異業種参入による処方薬配送サービスの議論など、競合環境も激化しています。こうした中で、売上高26億円規模を維持し、黒字を確保している同社の経営手腕は評価に値します。
✔内部環境
同社の財務諸表から読み取れる内部環境の特徴は、「筋肉質なコスト構造」と「厚い資本の蓄積」です。損益計算書上の当期純利益は62百万円ですが、これは売上高対比で約2.4%です。一見低いように見えるかもしれませんが、薬局経営は医薬品の仕入れ原価率が高く、利益率が低くなりがちな構造産業です。その中で確実に利益を出している背景には、27店舗という規模を活かした医薬品卸との価格交渉力や、本部機能の集中化による販管費の抑制があると考えられます。また、136名の従業員を抱えながら、高い有給取得率(約92%)や残業時間の短縮(月平均10分程度)を実現している点も見逃せません。これは、業務プロセスの標準化やDX(IT活用)が進んでおり、生産性が高いことを示唆しています。
✔安全性分析
貸借対照表(B/S)を見ると、同社の財務健全性は極めて高い水準にあります。
まず、流動比率(流動資産÷流動負債)を見てみましょう。流動資産1,244百万円に対し、流動負債は1,111百万円であり、比率は約112%です。一般的に120%以上が望ましいとされますが、日銭が入る(現金の回転が速い)小売業に近い業態であることを考慮すれば、短期的な支払い能力に懸念はありません。
さらに特筆すべきは、固定負債の少なさです。固定負債はわずか131百万円に留まっており、長期的な借入金への依存度が低いことがわかります。これは、過去の利益の蓄積(利益剰余金1,153百万円)によって、店舗展開や設備投資を自己資金の範囲内で賄えていることを意味します。自己資本比率49.1%という数字は、不測の事態(大幅な報酬改定や災害など)が起きても経営が揺るがないだけの十分な体力があることを証明しています。
【SWOT分析で見る事業環境】
株式会社筑後の現状と将来性を、SWOT分析を用いて整理します。
✔強み (Strengths)
最大の強みは「全国4エリアへの分散出店によるリスクヘッジ」と「財務基盤の盤石さ」です。地域経済の変動リスクを分散しつつ、利益剰余金を活用した機動的な投資が可能です。また、「共同代表体制」による経営判断の多角性や、薬剤師主体の経営による現場理解の深さも強みでしょう。さらに、残業が少なく有給取得率が高いという「働きやすい環境」は、慢性的な薬剤師不足が続く業界において、優秀な人材を確保・定着させるための強力な武器となっています。
✔弱み (Weaknesses)
27店舗という規模は、地域薬局としては大手ですが、売上数千億〜一兆円規模の全国チェーン(アイン、日本調剤、ウエルシア等)と比較すると、規模の経済(バイイングパワー)では劣後します。また、店舗が全国に分散していることはリスク分散になる反面、物流効率や人的リソースの融通(ヘルプ派遣など)においては非効率を生む可能性があります。各エリアでのドミナント化が不十分な場合、管理コストが割高になるリスクを内包しています。
✔機会 (Opportunities)
「かかりつけ薬局」機能の強化や「在宅医療」へのニーズ拡大は大きなチャンスです。高齢化が進む日本において、地域医療のハブとしての役割は増すばかりです。また、後継者難に悩む中小薬局が増加している現状は、資本力のある同社にとってM&Aによるさらなる規模拡大の好機です。加えて、オンライン服薬指導や電子処方箋などのDX対応をいち早く進めることで、利便性を求める若年層などの新規顧客を取り込むことも可能です。
✔脅威 (Threats)
最大の脅威はやはり「調剤報酬改定」による収益性の低下です。特に、リフィル処方箋(一定期間内なら繰り返し使える処方箋)の普及が進めば、薬局への来局回数が減り、技術料収入が減少する恐れがあります。また、ドラッグストア等の大手資本によるM&A攻勢により、近隣の競合環境が一気に悪化する可能性も常にあります。人材面では、薬剤師の需給バランスの変化や賃金上昇圧力も経営を圧迫する要因となり得ます。
【今後の戦略として想像すること】
以上の分析を踏まえ、株式会社筑後が今後採るべき戦略を推測します。
✔短期的戦略
短期的には、「徹底的な業務効率化とDXの推進」が鍵となるでしょう。同社は既にオンライン資格確認などに対応していますが、さらに電子薬歴システムや自動調剤機器の導入・更新を進め、薬剤師の対物業務時間を圧縮する必要があります。これにより捻出された時間を、患者とのコミュニケーションや在宅訪問などの「対人業務」に振り向けることで、算定可能な加算(地域支援体制加算など)を確実に取得し、収益単価を向上させる戦略が予想されます。また、インボイス制度や電子帳簿保存法対応など、バックオフィス業務のデジタル化によるコスト削減も並行して進めるでしょう。
✔中長期的戦略
中長期的には、「地域医療連携の深化」と「戦略的M&Aによるエリアドミナントの形成」が主軸になると考えられます。単に薬を出す場所から、健康相談や予防医療の拠点へと進化するために、自治体や他の医療・介護施設との連携を強化し、地域包括ケアシステムの中で不可欠な存在となることを目指すものと考えます。また、現在は飛び地となっている展開エリアにおいて、周辺の薬局をM&Aでグループ化し、面的なシェアを高めることで、物流や人員配置の効率化を図るでしょう。創業50周年、そして100年企業へ向けて、次世代の経営幹部育成や、薬剤師以外の専門職(管理栄養士等)の活用など、組織能力の向上にも投資していくことが予想されます。
【まとめ】
株式会社筑後の第20期決算は、厳しい業界環境の中にありながらも、極めて健全な財務体質と安定した収益力を維持していることを示していました。約24億円の資産規模と約12億円の純資産は、同社が半世紀近くにわたり地域医療に貢献し、信頼を積み重ねてきた証左です。
同社は単なる「薬を売る会社」ではありません。それは、九州から沖縄、そして関東・関西へとネットワークを広げ、患者一人ひとりの健康な生活を支える「社会インフラ」としての役割を担っています。高い有給取得率に見られる「人を大切にする経営」と、M&AやDXを推進する「革新への挑戦」。この2つのエンジンを原動力に、株式会社筑後はこれからも地域医療の未来を切り拓き、百年企業としての道を力強く歩んでいくことが期待されます。
【企業情報】
企業名: 株式会社筑後
所在地: 福岡県筑紫野市二日市中央2-4-3
代表者: 代表取締役 大神 一代 / 矢山 宏
設立: 2006年1月(創業1976年11月)
資本金: 44百万円
事業内容: 保険調剤薬局の運営、医療機関開業支援・コンサルティング、不動産・駐車場経営、M&Aによる事業承継
