空港。そこは、旅立ちの期待と帰国の安堵が交差する特別な場所です。私たちが何気なく利用するチェックインカウンターや免税店、そしてホテルのフロント。その最前線で笑顔を絶やさず、快適な旅をサポートするプロフェッショナルたちがいます。
今回は、関西国際空港(KIX)、大阪国際空港(伊丹)、神戸空港という関西3空港を舞台に、旅客サービス業務を一手に担う「国際航空旅客サービス株式会社(WAPS)」の決算を読み解き、空港運営の裏側で高収益を上げる企業の強さと、ポストコロナの成長戦略についてみていきます。
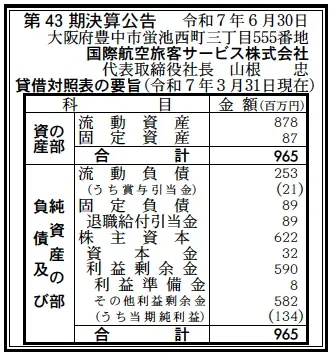
【決算ハイライト(第43期)】
資産合計: 965百万円 (約9.7億円)
負債合計: 342百万円 (約3.4億円)
純資産合計: 622百万円 (約6.2億円)
当期純利益: 134百万円 (約1.3億円)
自己資本比率: 約64.5%
利益剰余金: 590百万円 (約5.9億円)
【ひとこと】
総資産10億円弱の規模に対し、当期純利益134百万円を計上しており、総資産利益率(ROA)は約13.8%、自己資本利益率(ROE)は約21.5%と、極めて高い収益性を誇っています。自己資本比率も64.5%と盤石であり、インバウンド需要の回復を背景に、効率的かつ健全な経営が行われている優良企業です。
【企業概要】
企業名: 国際航空旅客サービス株式会社(WAPS)
設立: 1983年3月1日
株主: 関西エアポート株式会社(100%)
事業内容: 労働者派遣事業、アウトソーシング(空港業務)、ホテル業
【事業構造の徹底解剖】
同社は、関西エアポートグループの一員として、「人」の力を通じて空港の価値を高める事業を展開しています。そのビジネスモデルは主に以下の2つの柱で構成されています。
✔人材派遣・アウトソーシング事業
同社の収益の核となる事業です。グランドスタッフ、ラウンジ業務、免税店販売、Wi-Fiレンタルカウンターなど、空港内のあらゆる旅客接点にスタッフを派遣しています。特に、語学力やホスピタリティに優れた人材を育成・供給する機能は、インバウンド需要が急増する関西3空港にとって不可欠なインフラとなっています。就労ビザ取得や住居サポートなど、外国人スタッフへの手厚い支援体制も特徴です。
✔ホテル事業(大阪空港ホテル)
大阪国際空港(伊丹)ターミナルビル内にある直営ホテルです。空港内という圧倒的な利便性を武器に、早朝便利用者やビジネスマンの宿泊需要を取り込んでいます。単なる宿泊施設としてだけでなく、空港機能の一部としての役割も担っており、安定的な稼働が見込まれる資産です。
【財務状況等から見る経営戦略】
第43期の決算数値を基に、同社の高収益体質と今後の方向性を分析します。
✔外部環境
航空需要はコロナ禍からの完全復活を遂げ、特に関西国際空港のインバウンド客数は過去最高レベルに迫る勢いです。空港業務の人手不足が叫ばれる中、質の高いスタッフを供給できる同社へのニーズはかつてないほど高まっており、サービス単価の向上も期待できる強い追い風が吹いています。
✔内部環境
BS(貸借対照表)を見ると、流動資産が約8.8億円と資産の大半を占めており、その多くが現預金や売掛金であると推測されます。これは、人材サービス業特有の「アセットライト(資産を持たない)」な経営体質です。固定費となる設備投資が少なく、売上増がダイレクトに利益に結びつきやすい構造になっています。当期純利益134百万円という結果は、この効率的なビジネスモデルがフル回転している証左です。
✔安全性分析
流動比率は約347%(878百万円 ÷ 253百万円)と極めて高く、短期的な資金ショートのリスクは皆無と言って良いでしょう。自己資本比率も60%を超えており、親会社が関西エアポート(オリックスとヴァンシ・エアポートの連合体)であることも含めれば、信用力は盤石です。この潤沢な資金を、人材採用や教育への再投資に回すことで、さらなる成長サイクルを描くことが可能です。
【SWOT分析で見る事業環境】
関西エアポートグループの戦略子会社としての現状をSWOT分析で整理します。
✔強み (Strengths)
「関西エアポート100%出資」という強力なバックボーンと、空港内業務に関する豊富なノウハウです。また、伊丹空港直結のホテルという独自資産を持っている点も、単なる派遣会社とは異なる強みであり、収益の安定化に寄与しています。
✔弱み (Weaknesses)
労働集約型のビジネスモデルであるため、事業拡大には常に「人の確保」がボトルネックとなります。また、事業エリアが関西3空港に限定されているため、特定地域の航空需要や災害リスクの影響をダイレクトに受けます。
✔機会 (Opportunities)
「大阪・関西万博」や「IR(統合型リゾート)」の開業に向けたインバウンド需要の爆発的な増加です。これに伴い、多言語対応スタッフやVIP対応などの高付加価値サービスのニーズが高まることは確実であり、単価アップの好機です。
✔脅威 (Threats)
少子化による若年労働人口の減少と、他業界との人材獲得競争の激化です。空港業務は早朝・深夜勤務も多く、敬遠されがちな職種であるため、採用難は構造的な脅威となり得ます。
【今後の戦略として想像すること】
万博に向けた飛躍のため、同社がとりうる戦略を考察します。
✔短期的戦略
「採用チャネルの多様化と定着率向上」です。リファラル採用(社員紹介)の強化や、外国人留学生の積極活用により、採用コストを抑えつつ稼働率を上げる必要があります。また、好調な業績を背景に、従業員の待遇改善や福利厚生の充実を図り、優秀な人材の流出を防ぐことが重要です。
✔中長期的戦略
「高付加価値人材の育成による単価向上」です。単純な案内業務などはロボットやAIに代替させつつ、人間ならではの「おもてなし」が必要なコンシェルジュ業務やVIP対応にリソースを集中させるべきです。これにより、派遣単価を引き上げ、さらなる高収益体質へと進化すると予想されます。
【まとめ】
国際航空旅客サービス株式会社は、関西の空の玄関口を支える「縁の下の力持ち」でありながら、ROE 20%超えという高い収益性を実現する優良企業です。1.3億円の純利益は、急回復する需要を的確に捉えた経営の手腕を示しています。財務基盤は盤石であり、関西エアポートグループの総力を挙げて人材確保とサービス向上に取り組むことで、万博というビッグウェーブに乗り、さらなる飛躍を遂げることが期待されます。
【企業情報】
企業名: 国際航空旅客サービス株式会社
所在地: 大阪府豊中市蛍池西町3丁目555番地(大阪国際空港ターミナルビル内)
代表者: 代表取締役社長 山根 忠
設立: 1983年3月1日
資本金: 32百万円
事業内容: 労働者派遣事業、空港業務アウトソーシング、ホテル業
株主: 関西エアポート株式会社(100%)
