北陸の古都、金沢。その食文化を支える「金沢の台所」と呼ばれる場所をご存知でしょうか。観光客で賑わう近江町市場ではありません。プロの料理人や小売業者が集う、金沢市中央卸売市場です。
今回は、この巨大な市場において、水産物の供給を一手に担う「卸売業者(大卸)」として、北陸の食卓と日本の水産業を繋ぐウロコ水産株式会社の決算を読み解き、そのビジネスモデルや今後の戦略をみていきます。単なる魚の流通業にとどまらず、地方都市における食のインフラとしての役割と、直面する業界の荒波をどう乗り越えようとしているのか、財務諸表からその実態に迫ります。
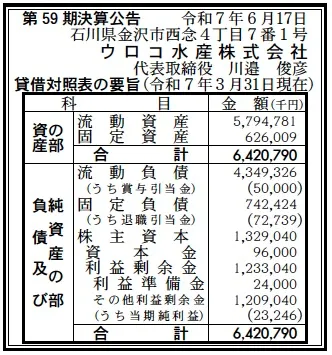
【決算ハイライト(第59期)】
資産合計: 6,421百万円 (約64.2億円)
負債合計: 5,092百万円 (約50.9億円)
純資産合計: 1,329百万円 (約13.3億円)
当期純利益: 23百万円 (約0.2億円)
自己資本比率: 約20.7%
利益剰余金: 1,233百万円 (約12.3億円)
【ひとこと】
売上規模に対して利益率が極めて薄い「卸売業」特有の数字が並びますが、自己資本比率は約20.7%と、回転率重視の商社ビジネスとしては一定の健全性を維持しています。特筆すべきは流動資産の厚みであり、日々の膨大な取引を支えるキャッシュフローの力強さが窺えますが、当期純利益の薄さは業界全体の構造的課題を浮き彫りにしています。
【企業概要】
企業名: ウロコ水産株式会社
設立: 1966年
事業内容: 金沢市中央卸売市場における水産物卸売業、加工水産物の販売など
【事業構造の徹底解剖】
同社の事業は、単に魚を右から左へ流すだけではありません。生産者(漁師・メーカー)と実需者(仲卸・小売・外食)の間に立ち、適正な価格形成と安定供給を行う「公共インフラ」としての側面を持っています。具体的には、以下の主要部門で構成されています。
✔鮮魚・活魚卸売事業
同社の核心となる事業です。石川県内の各漁港のみならず、全国各地、さらには世界中から集荷した鮮魚・活魚をセリにかけます。特に金沢という立地上、ノドグロや加能ガニといった高級食材の取り扱いにおいて圧倒的なプレゼンスを誇ります。ここでは「目利き」の力が問われると同時に、天候に左右される入荷量を調整し、相場を安定させる機能が求められます。
✔塩干・加工品事業
アジの開きや干物、明太子などの塩干物や、練り製品などの加工品を取り扱います。鮮魚に比べて保存がきくため、スーパーマーケットや量販店向けの安定商材として重要です。地元の伝統的な保存食文化を守りつつ、現代の簡便化志向(すぐに食べられる商材)に合わせた商品提案力が問われる部門です。
✔冷凍水産物事業
世界中の海から輸入される冷凍のエビ、カニ、切り身などを扱います。相場の変動が激しい国際商品市況を見極め、商社機能を発揮して大量買い付けを行い、在庫調整機能を果たします。外食チェーンや回転寿司業界など、大口需要家への供給を支える、同社の売上の柱の一つと推測されます。
✔市場機能としての役割
金沢市中央卸売市場において、水産物部で卸売業務を許可されているのは同社を含めてわずか2社のみです。これは、同社が単なる民間企業である以上に、公設市場の運営を担う準公的な機関としての役割を果たしていることを意味します。公正な取引の維持、食の安全安心の確保(コールドチェーンの維持)など、地域社会に対する重い責任を負っています。
【財務状況等から見る経営戦略】
今回の決算数値から読み取れる同社の現状を、外部環境と内部環境の両面から深掘りしていきます。
✔外部環境:激変する「海」と「陸」の事情
まず外部環境ですが、水産業界は「多重苦」の中にあります。地球温暖化による海水温の上昇は、従来の漁場や魚種の変化をもたらし(例:ブリの北上、サンマの不漁)、安定的な集荷を困難にしています。加えて、2024年問題に代表される物流コストの高騰は、薄利多売の卸売業にとって利益を圧迫する最大の要因です。一方で、北陸新幹線の敦賀延伸による観光客の増加や、インバウンドによる日本食ブームは追い風であり、金沢ブランドの魚価向上に寄与しています。能登半島地震からの復興需要も、地域経済において重要な要素となっています。
✔内部環境:薄利構造と流動性の確保
内部環境に目を向けると、当期純利益23百万円という数字は、総資産64億円規模の企業としては非常に控えめに見えます。しかし、これは卸売業の宿命とも言えます。販売手数料(受託手数料)や薄いマージンを積み上げるビジネスモデルであるため、売上高利益率は1%を切ることも珍しくありません。BSを見ると、流動資産が約58億円に対し、流動負債が約43億円と、手元流動性は十分に確保されています。これは、支払いの早い市場取引において、漁業者への支払いを滞らせないための財務規律が徹底されている証左です。
✔安全性分析:堅実な自己資本と負債のバランス
自己資本比率約20.7%は、設備投資が先行する製造業などと比較すれば低く見えますが、在庫回転率が高く、売掛金の回収サイトが比較的短い卸売業としては標準的、あるいは健全な水準です。固定負債が約7.4億円計上されていますが、これは市場内の冷蔵・冷凍設備の更新や、物流拠点の整備など、長期的なインフラ投資によるものと考えられます。利益剰余金が12億円以上積み上がっており、過去の利益をしっかりと内部留保し、不漁や市況悪化のリスクに備える「守り」の姿勢が見て取れます。
【SWOT分析で見る事業環境】
同社を取り巻く複雑な環境をSWOT分析で整理します。
✔強み (Strengths)
最大の強みは、金沢市中央卸売市場における「入場卸売業者」としてのライセンスと、半世紀以上にわたり築き上げた産地との信頼関係です。また、観光都市・金沢のブランド力と直結した、高級魚の取り扱いノウハウも他地域にはない競争優位性です。
✔弱み (Weaknesses)
構造的な「薄利多売」体質です。取扱高(数量)に収益が依存するため、不漁による入荷減がダイレクトに業績悪化につながります。また、労働集約的な側面が強く、目利きやセリ人の高齢化・人材不足も懸念材料です。
✔機会 (Opportunities)
「北陸新幹線延伸」による関西圏からの観光客流入や、海外富裕層に向けた「高級鮮魚の輸出」は大きなチャンスです。また、冷凍技術の進化(CAS冷凍など)により、鮮度を落とさずに遠隔地へ高付加価値商品を届けることが可能になっており、商圏の拡大が見込めます。
✔脅威 (Threats)
国内の「魚離れ」による1人あたり消費量の減少は深刻です。さらに、気候変動による漁獲量の激減、燃料費・物流費の高騰、そして地方市場の取扱高減少による市場再編の波(統廃合の議論)は、同社の存続に関わる中長期的な脅威です。
【今後の戦略として想像すること】
以上の分析を踏まえ、ウロコ水産がとるべき戦略をコンサルタントの視点で提言します。
✔短期的戦略:DXによるローコストオペレーションの確立
直近の課題は利益率の改善です。これには、アナログな市場業務のDX(デジタルトランスフォーメーション)が不可欠です。受発注のデジタル化、AIを活用した需要予測による廃棄ロスの削減、そして市場内物流の自動化を進めることで、販管費を圧縮し、利益を捻出する体質への転換が急務です。また、インバウンド需要を取り込むため、地元の飲食店やホテルとの連携を強化し、高単価商材の販売比率を高めることも有効でしょう。
✔中長期的戦略:「市場の枠」を超えたバリューチェーンの構築
単なる「市場の卸」にとどまらず、加工・冷凍・物流までを一気通貫で手掛ける「食の総合商社」への脱皮が必要です。例えば、M&Aによる水産加工会社のグループ化や、自社ブランドの冷凍食品開発などが考えられます。また、国内需要が縮小する中で、アジア圏への輸出拠点としての機能を金沢港と連携して強化するなど、商圏をグローバルに広げる視点が、次の50年を生き残る鍵となるでしょう。
【まとめ】
ウロコ水産株式会社は、北陸の食文化を守る防波堤であり、金沢の味を世界に届ける発信基地でもあります。23百万円という当期純利益の数字の奥には、薄利であっても日々の供給責任を果たし続ける、市場人としての矜持が見えます。これからも、変化する海と食卓の架け橋として、伝統を守りながらも革新を続けることが期待されます。
【企業情報】
企業名: ウロコ水産株式会社
所在地: 石川県金沢市西念4丁目7番1号
代表者: 代表取締役 川邉 俊彦
設立: 1966年7月
資本金: 9,600万円
事業内容: 金沢市中央卸売市場における水産物の卸売、加工水産物の販売
