スマートフォンから電気自動車(EV)、そしてAIデータセンターまで、現代社会のあらゆる技術革新の根底には「半導体」が存在します。この「産業のコメ」と呼ばれる重要物資を、必要な時に必要な場所へ供給する専門商社の役割は、サプライチェーンの複雑化と共にますます重要性を増しています。特に、車載用半導体や電子部品に強みを持つ商社は、自動車業界の電動化シフトという巨大な波の最前線に立っています。
今回は、東芝デバイス&ストレージ株式会社のビジネスパートナーとして、日本橋蛎殻町に拠点を構える電子部品商社「株式会社エスアンドエス」の第13期決算を読み解きます。香港に現地法人を持ち、グローバルなネットワークを展開する同社が達成した黒字決算と、同時に実施された自己株式取得に見る資本政策の意図、そして今後の成長戦略について、コンサルタントの視点で深掘りしていきます。
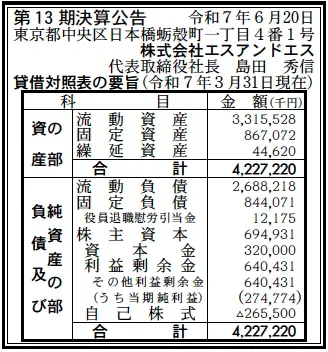
【決算ハイライト(第13期)】
資産合計: 4,227百万円 (約42.3億円)
負債合計: 3,532百万円 (約35.3億円)
純資産合計: 695百万円 (約7.0億円)
当期純利益: 275百万円 (約2.8億円)
自己資本比率: 約16.4%
利益剰余金: 640百万円 (約6.4億円)
【ひとこと】
第13期は当期純利益275百万円を計上し、しっかりとした収益力を示しました。特筆すべきは、この利益水準とほぼ同規模の▲266百万円もの自己株式取得を実施している点です。これにより純資産は圧縮され、自己資本比率は約16.4%となっていますが、これは「稼いだキャッシュを株主還元や資本政策に機動的に回している」証左であり、経営の自信と規律を感じさせるアグレッシブな決算内容です。
【企業概要】
企業名: 株式会社エスアンドエス
設立: 2012年12月12日
事業内容: 電子部品等の販売(東芝ビジネスパートナー)
【事業構造の徹底解剖】
同社のビジネスモデルは、半導体メーカーとエレクトロニクスメーカーを繋ぐ「技術商社」としての機能に集約されます。単に右から左へ物を流すだけでなく、技術的な提案やサプライチェーン管理(SCM)を付加価値として提供しています。
✔電子部品販売事業(東芝デバイス&ストレージ製品中心)
同社のコアビジネスです。東芝ビジネスパートナーとして、車載用半導体、産業用機器向け電子部品、ストレージ製品などを主力に取り扱っています。特に、自動車業界におけるCASE(コネクテッド、自動運転、シェアリング、電動化)の進展に伴い、パワー半導体やセンサー類の需要を取り込む戦略をとっています。
✔グローバルネットワークとSCM
香港に現地法人(SAS HONG KONG CO.,LTD)を持ち、アジア全域での部品調達と販売ネットワークを構築しています。これにより、顧客の海外工場へのジャストインタイム納入や、為替リスクを考慮した調達提案が可能となっています。国内においても、宇都宮や静岡といった自動車産業の集積地に支店を展開し、顧客密着型の営業体制を敷いています。
✔品質・環境マネジメント
ISO9001(品質)認証を取得しており、商社でありながら品質管理体制を強化しています。これは、高い信頼性が求められる車載向けビジネスにおいて必須の要件であり、同社の競争力の源泉となっています。
【財務状況等から見る経営戦略】
第13期の決算数値からは、商社としての「稼ぐ力」と、戦略的な「資本の活用」が見て取れます。
✔外部環境
半導体市場は「シリコンサイクル」と呼ばれる好不況の波がありますが、車載向けなどの特定用途においては底堅い需要が続いています。円安基調は輸入コストの増大要因となる一方で、海外売上においてはプラスに働く側面もあり、為替コントロールの手腕が問われる環境です。
✔内部環境
バランスシート(BS)を見ると、流動資産が3,316百万円と総資産の約78%を占めています。これは商社特有の構造で、多くの在庫や売掛金を抱えながらビジネスを回していることを示します。当期純利益275百万円という数字は、これだけの資産を効率的に回転させ、薄利になりがちな商社ビジネスにおいてもしっかりとマージンを確保できていることを意味します。自己株式の取得(▲266百万円)は、当期の純利益とほぼ同額であり、利益の大部分を資本政策に充当した形です。
✔安全性分析
自己資本比率は16.4%と低めに見えますが、これは自己株式取得によって純資産が意図的に圧縮された結果であり、また商社業界としては許容範囲内の水準です。流動比率は約123%(3,316÷2,688)あり、短期的な支払い能力に問題はありません。固定負債が844百万円あることから、長期的な視点での資金調達も行われており、運転資金の安定化が図られています。利益剰余金が640百万円積み上がっているため、財務的なバッファも十分に確保されています。
【SWOT分析で見る事業環境】
同社の現状をSWOT分析で整理し、さらなる成長への道筋を探ります。
✔強み (Strengths)
最大の強みは、東芝デバイス&ストレージとの強固なパートナーシップと、それを利益に転換できる営業力です。当期純利益2.8億円という実績は、単なる代理店業務を超えた付加価値(技術サポートやロジスティクス)が顧客に認められている証です。また、香港法人を活用したグローバル展開も大きな武器です。
✔弱み (Weaknesses)
商社ビジネスの宿命として、自己資本比率が低くなりがちであり、金融機関からの借入依存度が高い構造にあります。金利上昇局面においては、支払利息の負担増が利益を圧迫するリスクがあります。
✔機会 (Opportunities)
自動車のEV化は不可逆的なトレンドであり、一台あたりの半導体搭載数は飛躍的に増加します。特にパワー半導体(SiCなど)の需要は今後も拡大が見込まれ、同社の主力商材と合致します。また、生成AI向けのデータセンター需要など、新たな成長分野への参入余地もあります。
✔脅威 (Threats)
半導体不足解消後の供給過剰による価格下落リスクや、地政学リスクによるサプライチェーンの分断が脅威となります。また、メーカーによる直販化(商社外し)の動きも、中長期的な競争環境を厳しくする要因です。
【今後の戦略として想像すること】
堅調な収益を背景に、同社は「筋肉質な経営」を維持しつつ、「成長分野への集中」を加速させるべきです。
✔短期的戦略
まずは、在庫の適正化とキャッシュフロー管理の徹底です。金利上昇リスクに備え、有利子負債のバランスをコントロールしながら、利益率の高い商材へのシフトを進めるでしょう。自己株式の取得により株主構成が整理されたとすれば、より迅速な意思決定が可能になるため、機動的な経営判断が期待されます。
✔中長期的戦略
中長期的には、車載分野における「提案型営業」をさらに深化させます。単なる部品供給だけでなく、顧客の設計段階から入り込み、最適なデバイス選定やモジュール化の提案を行うことで、利益率の高い商流を確保します。また、香港拠点をハブとして、東南アジアやインドなど成長市場への販路拡大を図ることで、グローバル商社としての地位を確立していく戦略も考えられます。
【まとめ】
株式会社エスアンドエスは、半導体市況の変動を乗り越え、確かな収益力を証明しました。第13期の黒字決算と大胆な自己株式取得は、同社が成熟した経営フェーズに入り、次なる成長と資本効率の追求を同時に進めていることを示しています。EV化という巨大な潮流を追い風に、財務体質のコントロールと高付加価値化を進めることで、同社は今後も持続的な成長を遂げていくことが期待されます。
【企業情報】
企業名: 株式会社エスアンドエス
所在地: 東京都中央区日本橋蛎殻町1-4-1 オーキッドプレイス蛎殻町ビル 5F
代表者: 代表取締役社長 島田 秀信
設立: 2012年12月12日
資本金: 320,000,000円
事業内容: 電子部品等の販売
