長野県を中心に「アメリカンドラッグ」「ドラッグセイムス」などの屋号で親しまれている株式会社モリキは、配置薬大手である富士薬品グループの中核企業として、甲信越から東北エリアにかけて広範なドミナントを築き上げています。創業から120年以上の歴史を持ち、地域の健康インフラを支える存在として進化し続ける同社は、ドラッグストア事業と調剤事業を軸に、生活に密着したサービスを提供しています。本記事では、第36期決算の内容を丁寧にひも解きながら、同社の特徴的なビジネスモデルや財務戦略、そして今後の成長の方向性について掘り下げていきます。
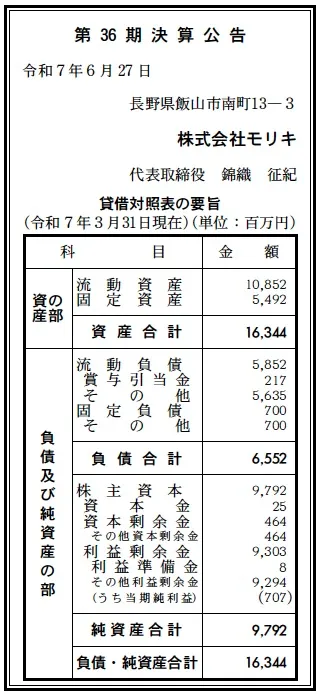
【決算ハイライト(第36期)】
・資産合計: 16,344百万円 (約163.4億円)
・負債合計: 6,552百万円 (約65.5億円)
・純資産合計: 9,792百万円 (約97.9億円)
・当期純利益: 707百万円 (約7.1億円)
・自己資本比率: 約59.9%
・利益剰余金: 9,303百万円 (約93.0億円)
【ひとこと】
株式会社モリキの決算内容を改めて整理すると、まず注目したいのは自己資本比率が約59.9%という高水準に位置している点です。小売業は在庫や店舗運営に資金が必要となるため、財務が重くなりがちな業種と言われますが、同社は内部留保が着実に積み重なった堅実な財務基盤を維持しています。特に、資本金25百万円に対し、利益剰余金が93.0億円に達している点は、大手グループの一員でありながらも、地域に根ざした経営の積み重ねが数字として表れている部分です。さらに、無借金に近い状態で事業を展開している点は、今後の投資余力や事業拡大の余白を十分に確保しているとも言えます。東北や北陸への出店をはじめとするエリア拡大戦略や、調剤事業の強化など、地域医療を支える企業としての信頼性が財務からも読み取れる決算内容です。
【企業概要】
企業名: 株式会社モリキ
設立: 1982年(昭和57年)1月2日
株主: 富士薬品グループ
事業内容: ドラッグストアおよび調剤薬局のチェーン展開
【事業構造の徹底解剖】
✔ドラッグストア事業
同社の中核事業であり、地域住民にとっての生活インフラとして機能しています。医薬品だけではなく、食品、化粧品、日用品など幅広い商品を取りそろえることで、日常的に利用される店舗を構築しています。富士薬品グループのプライベートブランド商品を積極展開することで、利益率の確保と差別化の両立を図っています。
✔調剤薬局事業
ドラッグストア併設型店舗と単独店舗の双方を展開し、高齢化が進む地域での需要に応える体制が整っています。薬剤師の専門性と日常消費に近いドラッグストアの利便性を掛け合わせ、「生活と医療が近い」環境を実現しています。かかりつけ薬局としての役割も強化されており、地域包括ケアに対応する体制が進んでいます。
✔M&Aによる事業拡大
同社の特徴的な成長の軸として、積極的なM&A戦略が挙げられます。2004年の富山県進出、2009年の山梨県進出、2019年の株式会社東北セイムス吸収合併など、地域の有力小売店を取り込みながら効率的な多店舗展開を実現しています。この戦略は、特定エリアに集中して店舗網を築くドミナント出店により、物流効率や広告投資の最適化にも寄与しています。
【財務状況等から見る経営戦略】
✔外部環境
ドラッグストア業界全体では競争が激化しており、食品スーパーやコンビニとの業態競争も広がっています。一方で、少子高齢化が進む日本社会では、在宅医療やセルフメディケーションへの期待が高まっています。こうした環境は新たな需要を生み、同社にとっては事業機会が拡大する局面でもあります。
✔内部環境
最大の強みは、富士薬品グループが有する製造・物流機能と連携した「製販一貫」モデルです。自社グループ内で高品質な医薬品や健康食品を開発・供給できるため、コスト競争力と品質の両面で優位性を持ちます。また、366億円の売上に対して適正な販管費管理を行うことで、安定的な利益を生み出せる体質が確立されています。
✔安全性分析
財務指標を見ても、流動資産は約109億円と潤沢であり、流動負債約59億円に対し流動比率は180%超と極めて健全です。借入金もほぼなく、固定負債も少額であることから、財務上のリスクは小さく、安定した経営状態を維持していると評価できます。
【SWOT分析で見る事業環境】
✔強み(Strengths)
・富士薬品グループのSPAモデルが生むコスト競争力
・長野県中心の圧倒的ブランド力と広域ドミナント
・自己資本比率約60%の強固な財務基盤
・M&Aを活かした広域展開の実績
✔弱み(Weaknesses)
・大手ドラッグチェーンとの競合激化
・人口減少エリア中心で商圏縮小リスクがある
・薬剤師や販売スタッフの確保が難しい
✔機会(Opportunities)
・一般用医薬品の需要拡大
・調剤や在宅医療への期待が高まる社会構造
・インバウンド需要の地方への波及
✔脅威(Threats)
・調剤報酬改定による収益圧迫
・物流費やエネルギーコスト上昇
・最低賃金上昇による人件費増加
【今後の戦略として想像すること】
✔短期的戦略
既存店舗の改装やスクラップ&ビルドを着実に進め、店舗の収益力を高める動きが続くと考えます。特に食品の取り扱い強化や調剤併設率の向上は、客単価増と来店頻度向上の両面で効果が期待できます。さらに、アプリ会員基盤を活用したデジタルマーケティングにより、顧客ロイヤルティを強化する施策が進むと考えます。
✔中長期的戦略
未出店地域への拡大とM&Aは今後も主要な成長エンジンとなるでしょう。富士薬品グループとの連携強化により、既存顧客の相互送客やオンライン服薬指導などのDX施策が進展し、次世代型の地域密着ヘルスケアモデルを確立していくと考えます。地域医療の一翼を担う企業としての存在感を高める方向に進むはずです。
【まとめ】
株式会社モリキは、地域に根ざしたドラッグストアチェーンでありながら、富士薬品グループによる製販一貫体制とM&A戦略を巧みに活用し、広域で強力なドミナントを構築してきた企業です。第36期決算は、約60%の自己資本比率や無借金に近い財務構造が物語るように、非常に安定した基盤を有しています。今後は、地域医療と生活をつなぐ役割をさらに強めるべく、調剤事業の拡大やデジタルを活用したサービス強化、さらなるM&Aによるエリア拡大が鍵になると見られます。人口減少や競争激化といった課題は存在するものの、堅実な経営基盤と成長余地の両方を兼ね備えた企業として、今後も地域社会に不可欠な存在であり続けると考えられます。
【企業情報】
企業名: 株式会社モリキ
所在地: 長野県長野市大豆島4216
代表者: 代表取締役 錦織 征紀
設立: 1982年(昭和57年)1月2日
資本金: 2,500万円
事業内容: ドラッグストア(アメリカンドラッグ・ドラッグセイムス)、調剤薬局の経営
株主: 富士薬品グループ
