美容室での待ち時間に手に取る最新の雑誌、カフェでつい読みふけってしまうコミック、あるいは温浴施設で見つける懐かしい名作。その一冊が当たり前のように置かれている裏側には、店舗の空間価値を高めるために奔走する専門企業の存在があります。株式会社春うららかな書房は、コミックや雑誌の卸売・レンタルを中心に、店舗体験の質を向上させる多彩なサービスを提供する企業です。紙の出版市場が縮小する中でも、デジタル読み放題サービスやインテリア事業など、新規領域へ積極的に展開しています。本記事では、第41期決算公告の数値を読み解きながら、同社の事業構造と今後の戦略について深掘りします。
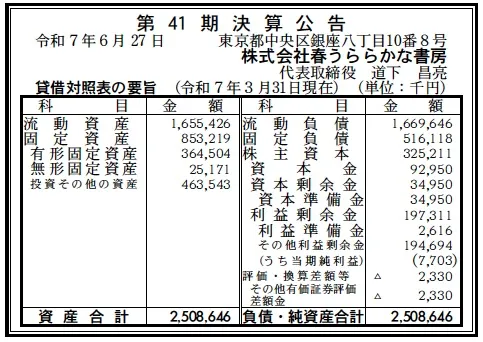
【決算ハイライト(第41期)】
資産合計: 2,509百万円 (約25.1億円)
負債合計: 2,186百万円 (約21.9億円)
純資産合計: 325百万円 (約3.3億円)
当期純利益: 8百万円 (約0.1億円)
自己資本比率: 約13.0%
利益剰余金: 197百万円 (約2.0億円)
【ひとこと】
売上高と総資産がほぼ同規模で推移している点は、資産回転率が高く、保有資産が効率的に活用されていることを示唆します。一方、自己資本比率は約13.0%と低めで、有利子負債に依存した財務構造が見てとれます。卸売業として在庫確保と物流拠点の維持が欠かせないため、レバレッジを活用した運営が必要であると推定できます。当期純利益は8百万円と小ぶりながらも黒字を維持し、安定的に事業を展開している点は評価できます。紙出版市場が縮小する中にあっても、従来の卸売に加えてデジタルサービスやインテリア事業が売上の下支えとなっている姿がうかがえます。
【企業概要】
企業名: 株式会社春うららかな書房
設立: 1985年3月
株主: 道下昌亮(代表取締役)ほか
事業内容: 書籍卸商社、シェアリング事業、ネット通販事業、インテリア事業
【事業構造の徹底解剖】
✔卸売・レンタル事業(リアル店舗支援)
全国の美容室や複合カフェに向けてコミック・雑誌を提供する、同社の中核事業です。「マガジンデリバリー」や「USS」など独自のシステムを活用し、単なる書籍供給ではなく、店舗オペレーションの効率化まで支援する付加価値型のサービスが特長です。
✔ネット通販事業(全巻セット販売)
楽天市場やAmazonなどで展開されるBtoC型の通販事業で、コミック全巻セット販売では全国トップクラスの実績を持ちます。インターネット黎明期から参入し、既刊本への需要を的確に捉えた「大人買い」マーケットを開拓してきました。
✔電子書籍・タブレット事業(DX推進)
「ビューン読み放題スポット」をはじめ、待合室のデジタル化需要に応えるサービスを展開しています。紙の配送コストを削減しつつ、利用者の利便性を高める業態で、ストック型収益の比率向上にも寄与しています。
✔インテリア・緑化事業(空間演出)
物流網を活かした家具販売やメンテナンス、オフィス向けの緑化サービスなど、空間づくり全般へと事業領域を拡大しています。来店者が心地よく過ごせる環境づくりを包括的に支援する方向性が強まっています。
【財務状況等から見る経営戦略】
✔外部環境
出版物の市場縮小や物流費上昇など厳しい外部環境が続く一方、リアル店舗の顧客体験向上の重要性は増しています。店舗のDX化や空間演出ニーズは成長が期待できる領域であり、同社の事業とも親和性が高い環境が整っています。
✔内部環境
流動資産が約16.6億円と全体の過半を占め、在庫と売掛金の比率が高い典型的な卸売型の財務構造です。固定資産には物流センターやシステム投資が計上されており、事業基盤強化に向けた積極的な設備投資の姿勢が見られます。
✔安全性分析
自己資本比率は約13.0%と低めですが、流動比率は約99%と短期的な資金繰りには一定のバランスがあります。薄利多売型であるため、在庫管理と物流効率化が収益安定の鍵となります。
【SWOT分析で見る事業環境】
✔強み
・美容室や複合カフェを中心に全国1万店舗以上と取引する強固なネットワーク
・マガジンデリバリーやUSSなど独自システムによる高い業務効率
・紙とデジタルの双方を扱うハイブリッドな事業構造
・コミック全巻セット分野での高い認知度と仕入れ力
✔弱み
・自己資本比率が低く、財務体質が外部資金に依存しやすい
・物流費高騰の影響を受けやすく、利益率が低い傾向がある
・出版物依存度が高く、市場縮小リスクを抱えている
✔機会
・タブレット読み放題サービスなど店舗DX領域の拡大
・インバウンド需要回復に伴うホテル・インテリア事業の成長
・オフィス緑化などワークスペース関連市場の拡大
✔脅威
・電子書籍の普及による紙媒体需要の減少
・人手不足および物流コスト上昇による収益性悪化
・美容室・カフェなど店舗事業者の閉店や撤退リスク
【今後の戦略として想像すること】
✔短期的戦略
物流コストの上昇を吸収するための配送効率改善や価格転嫁の適正化を進めると考えます。また、インテリアやオフィス緑化など利益率の高い領域の既存顧客への提案を強化し、顧客単価向上に取り組むと見られます。さらに、タブレットレンタルサービスの普及を加速させ、ストック型収益の基盤強化を図る可能性があります。
✔中長期的戦略
「本の卸売会社」から「店舗空間価値を提供する総合商社」への転換を一層進めると考えます。物流網を活かした商材拡大に加え、家具やグリーン、デジタルサイネージなど、リアル店舗で必要なあらゆるサービスの提供を強化する可能性があります。また、アジア圏での拠点展開を通じて、独自のマンガ文化や空間演出ノウハウを広げる余地もあると考えます。
【まとめ】
株式会社春うららかな書房は、コミックや雑誌の卸売にとどまらず、リアル店舗の空間価値を高める総合的なサービスを展開する企業です。財務構造にはレバレッジ経営の特徴が見られますが、紙とデジタル、さらにはインテリア・緑化といった領域までカバーする事業の広がりが、厳しい出版市場の中での生き残りに寄与しています。私たちが店舗で過ごす「待ち時間」を快適な体験へと変えてきた同社は、今後もリアル空間の価値向上を支える存在として進化を続けると期待されます。
【企業情報】
企業名: 株式会社春うららかな書房
所在地: 東京都中央区銀座8-10-8-9F
代表者: 代表取締役 道下昌亮
設立: 1985年3月
資本金: 93百万円
事業内容: 書籍卸商社、シェアリング事業、ネット通販事業、インテリア事業
株主: 道下昌亮 ほか
