私たちが日々利用する高層ビル、橋、トンネル、そしてリニア新幹線や万博会場といった巨大プロジェクト。これら現代社会の基盤(インフラ)を形作る上で、絶対に欠かせない材料が「セメント」であり「生コンクリート」です。しかし、生コンクリートは「生もの」であり、工場で製造されてから数時間以内に現場で打設しなければ固まってしまいます。
品質を保ったまま、必要な時に、必要な量だけ、巨大な建設現場へ供給し続ける。この極めて高度な調整と物流管理(ロジスティクス)を担う「専門商社」の存在なくして、現代の建設プロジェクトは一日たりとも成り立ちません。
今回は、住友大阪セメントグループの中核商社として、関西、中四国エリアの社会インフラ整備を最前線で支える「北浦エスオーシー株式会社」の第49期決算を読み解きます。前期(2024年3月期)には243億円の年商を誇る建設資材のプロフェッショナル集団は、どのようなビジネスモデルと財務戦略を持っているのか、その実態に迫ります。
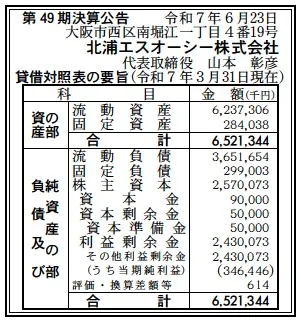
【決算ハイライト(第49期)】
資産合計: 6,521百万円 (約65.2億円)
負債合計: 3,951百万円 (約39.5億円)
純資産合計: 2,571百万円 (約25.7億円)
当期純利益: 346百万円 (約3.5億円)
自己資本比率: 約39.4%
利益剰余金: 2,430百万円 (約24.3億円)
【ひとこと】
まず注目すべきは、純資産合計が約25.7億円、自己資本比率も約39.4%という、極めて健全で安定した財務基盤です。利益剰余金が約24.3億円と潤沢に積み上がっており、昭和52年(1977年)の創業以来、着実に利益を蓄積してきた歴史がうかがえます。
一方で、総資産約65.2億円という規模に対し、前期年商は243億円。これは、自社で巨大な工場などを持たず、資産を軽く(アセットライト)して「調整力」と「信用」で勝負する、典型的な優良商社ビジネスの財務構造を示しています。
【企業概要】
企業名: 北浦エスオーシー株式会社
設立: 1977年7月11日
株主: 住友大阪セメント株式会社(100%)
事業内容: 生コンクリート・セメントを中心とした建設資材の専門商社
【事業構造の徹底解剖】
同社の事業は、建設プロジェクトの「血液」とも言えるセメントや生コンクリートを、需要と供給の結節点として安定供給する「建設資材専門商社」事業に集約されます。
✔生コンクリート・セメントの販売
これが同社の核となる事業です。顧客である建設会社(ゼネコン)から、「いつ、どこに、どの種類(強度、機能)の生コンを、どれだけ必要か」という複雑な発注を受けます。同社は、親会社である住友大阪セメントや、各地の生コンクリート協同組合といった供給元(仕入先)との間に立ち、最適な供給プランを策定し、手配します。
扱う製品は、一般的な「普通コンクリート」から、高層ビル向けの「高強度コンクリート」、駐車場などに使われる「透水コンクリート」、道路補修用の「1DAY PAVE(早期強度発現型)」まで、プロジェクトのあらゆるニーズに対応します。セメントも、専用ローリー車(バラセメント)や25kgの袋詰めで供給します。
✔関連資材販売・その他
生コン・セメントに留まらず、地盤改良材、各種骨材(砂利や砂)、コンクリートの性能を高める「混和剤」、防水材や膨張材といった「混和材」など、土木・建築の基礎を支える専門資材を幅広く取り扱っています。 また、「土木建築請負業」の許可も保有しており、単なる材料販売(モノ売り)に留まらず、顧客の課題に応じたソリューション提供も可能な体制を整えています。
✔ビジネスモデルの核心(強み)
同社の最大の強みは、以下の3点にあります。
・絶対的な「信用」(住友大阪セメントグループ)
同社は、大手セメントメーカーである住友大阪セメントの100%子会社です。このメーカー直系という「信用」と、親会社からの「安定した仕入れ基盤」が、同社のビジネスの根幹です。取引先一覧には、大林組、鹿島建設、清水建設、大成建設、竹中工務店という日本のスーパーゼネコン5社が名を連ねており、彼らが手掛ける国家規模の大型プロジェクトにおいても、安心して資材供給を任せられるパートナーとして認知されています。
・高度な「調整力」(ジャストインタイムの実現)
生コンは、時間との勝負です。同社は大阪本社を中心に、神戸、姫路、兵庫北、四国(徳島)、高松、岡山、広島と、関西から中四国まで広範な営業ネットワークを構築しています。この拠点網を駆使し、刻一刻と変わる建設現場の進捗状況に合わせて、「どの工場から、どのルートで、何時に」納品するかという緻G密なデリバリー調整を行います。これが商社としての最大の付加価値であり、競合他社に対する優位性の源泉です。
・少数精鋭による「高生産性」
Webサイトによれば、従業員数は40名。この少数精鋭の組織で、前期243億円もの年商を動かしています。単純計算で従業員一人当たり約6億円の売上高を生み出しており、個々の社員が持つ高い専門性と調整能力が、同社の収益力を支えていることがわかります。
【財務状況等から見る経営戦略】
第49期の決算書(貸借対照表)から、同社の経営戦略と財務特性をさらに深く分析します。
✔外部環境
同社が事業を展開する建設市場は、追い風と逆風が明確です。追い風としては、大阪・関西万博、IR(統合型リゾート)、うめきた2期開発、リニア中央新幹線といった管轄エリア内での超大型プロジェクトが目白押しであること。また、国土強靭化計画に基づく公共事業やインフラの老朽化対策も、セメント・生コン需要を底堅く支えています。
一方で脅威となるのが、物流・建設業界を直撃する「2024年問題」です。トラックドライバーの残業規制強化は、生コンのような「ジャストインタイム」配送が命の商材にとって、輸送コストの恒常的な上昇と、配送能力(ドライバー)不足という深刻な課題を突きつけています。
✔内部環境(アセットライトな財務構造)
同社の総資産65.2億円のうち、建物や機械といった「固定資産」はわずか2.8億円(総資産の約4.3%)に過ぎません。これは、同社が自社で製造工場や大規模な倉庫を持たず、メーカーと需要家(ゼネコン)を繋ぐ「商社機能」に徹していることの証左です。
資産の大部分(約95.7%)を占めるのは「流動資産」(62.4億円)です。この中身は、主に顧客(ゼネコン)への「売掛金」や、仕入先への支払いを管理する「現預金」であると推察されます。
✔安全性分析(強固な財務基盤)
負債の部を見ても、流動負債が36.5億円と大半を占め、これは仕入先(住友大阪セメントや生コン協同組合)への「買掛金」が中心と考えられます。同社のビジネスは、顧客(ゼネコン)からの入金を管理し、仕入先への支払いを実行するという、巨額の「商流」と「金流」を管理する機能が中核です。
自己資本比率は39.4%と高く、財務基盤は非常に安定しています。また、短期的な支払い能力を示す流動比率(流動資産 62.4億円 ÷ 流動負債 36.5億円)も約171%と、十分な余裕を持っており、当面の資金繰りや財務安全性に全く懸念はありません。 24.3億円もの利益剰余金(内部留保)は、不測の事態(例:大型プロジェクトの遅延による入金ズレなど)にも耐えうる強力なバッファーであると同時に、将来の戦略的な投資(M&Aなど)の原資ともなり得ます。
【SWOT分析で見る事業環境】
強み (Strengths)
・住友大阪セメント100%子会社としての強固な信用力と安定した仕入基盤。
・スーパーゼネコン5社全てと取引する、盤石な大手顧客基盤。
・関西から中四国をカバーする広範な営業ネットワークと、生コン供給の高度な物流調整能力。
・自己資本比率39.4%、利益剰余金24.3億円が示す、極めて安定した財務基盤。
・従業員40名で年商243億円(前期)を生み出す、少数精鋭の高い労働生産性。
弱み (Weaknesses)
・事業がセメント・生コンという特定の建設資材に大きく依存しており、建設市況の変動を受けやすい。
・親会社である住友大阪セメントの生産・供給方針やブランド戦略に、経営が左右されやすい側面がある。
機会 (Opportunities)
・大阪・関西万博、IR、リニア、うめきた開発など、管轄エリアでの大型プロジェクトによる特需。
・国土強靭化計画やインフラ老朽化対策による、継続的な公共事業需要。
・親会社が推進する高炉セメントなど、環境配慮型コンクリート(低CO2型)への需要増大。
脅威 (Threats)
・物流の「2024年問題」による、生コン輸送コストの恒常的な上昇と慢性的なドライバー不足。
・セメント製造時のCO2排出問題(カーボンニュートラル)に伴う、将来的なセメント価格の上昇や供給制約のリスク。
・建設業界全体の技術者・技能者不足による、プロジェクトの遅延や中断リスク。
・原材料価格やエネルギー価格の高騰による、仕入れコストの上昇圧力。
【今後の戦略として想像すること】
この事業環境と財務状況を踏まえ、北浦エスオーシー株式会社の今後の戦略を考察します。
✔短期的戦略
最優先課題は、間違いなく「2024年問題」への対応です。同社の生命線である「調整力」をDX(デジタルトランスフォーメーション)によってさらに進化させることが求められます。AIを活用した最適配車システムの導入や、広域の輸送会社・生コン協同組合とのデジタル連携を強化し、物流コストの上昇を吸収しつつ、安定供給体制を死守する戦略が考えられます。 同時に、万博やIRといった目前の大型プロジェクト需要に対し、親会社と一体となり、供給キャパシティを確実に確保・管理することが重要です。
✔中長期的戦略
中長期的には、「価格」競争から「価値」競争へのシフトが一層進むでしょう。親会社である住友大阪セメントは、製鉄所の副産物(高炉スラグ)を利用したCO2排出量の少ない「高炉セメント」に強みを持っています。 今後は、こうした環境配慮型セメントや、高強度・高耐久性コンクリートなど、顧客(ゼネコン)のESG課題や技術的課題を解決する「高付加価値製品」の提案を強化していくと予想されます。単なる「資材屋」から、顧客のプロジェクトを技術と環境の側面から支える「ソリューション・パートナー」への進化です。 また、24.3億円という潤沢な内部留保を活かし、セメント以外の関連建材(地盤改良、補修・補強材など)を扱う商社のM&Aや、シナジーのある「土木建築請負業」の領域を拡大していくことも、有力な選択肢となるでしょう。
【まとめ】
北浦エスオーシー株式会社は、単なる建設資材の販売会社ではありません。それは、住友大阪セメントグループの絶対的な信用力を背景に、スーパーゼネコンが手掛ける巨大プロジェクトの「血液」である生コンクリートを、ジャストインタイムで供給し続ける「建設ロジスティクスのコーディネーター」です。
第49期決算は、当期純利益3.46億円という堅調な収益性と、自己資本比率39.4%という強固な財務基盤を両立させる、専門商社の「強かさ」を見事に示しました。「2024年問題」や「カーボンニュートラル」といった業界の大きな荒波に対し、その「調整力」と「高生産性」を武器に、これからも関西・中四国の社会インフラを支え続けることが期待されます。
【企業情報】
企業名: 北浦エスオーシー株式会社
所在地: 大阪府大阪市西区南堀江1丁目4番19号 なんばスミソウビル3階
代表者: 山本 彰彦
設立: 昭和52年7月11日
資本金: 90,000千円
事業内容: セメント、コンクリート二次製品の販売。生コンクリートの販売。地盤改良材、各種骨材、混和剤の販売。その他土木建築材料の販売。土木建築請負業。
株主: 住友大阪セメント株式会社(100%)
