私たちが日常で目にする化学品、プラスチック、建材、そして農業用の肥料。これらは一見、それぞれ独立した異なる産業の製品に見えます。しかし、もしこれらすべてが、ある一つの巨大な産業プロセスから派生した「資源」を起点として繋がっているとしたらどうでしょうか。
製鉄プロセスは、鉄を生み出すと同時に、コールタールからはトルエンやキシレンといった芳香族化学品が、高炉からはセメントの原料となるスラグが、化学プロセスからは肥料の原料となる硫安が生まれます。まさに「製鉄所は資源の宝庫」です。
今回分析する新ケミカル商事株式会社(NCT)は、まさにこの「資源の転換」を事業の中核に据える企業です。日鉄ケミカル&マテリアル株式会社も株主に名を連ねる同社は、製鉄を起点としながらも、積極的なM&Aと事業再編を繰り返し、今や「化学品」「製鉄関連」「樹脂」「建材」「アグリ」という5つの柱を持つ、連結売上高1,000億円超の巨大な専門商社グループへと変貌を遂げました。
今回は、この「変革へのチャレンジ」を続ける新ケミカル商事の第80期(令和7年3月31日現在)決算を読み解き、そのダイナミックな経営戦略と財務構造をみていきます。
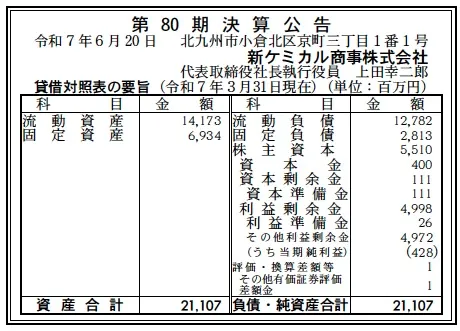
【決算ハイライト(80期)】
資産合計: 21,107百万円 (約211.1億円)
負債合計: 15,595百万円 (約156.0億円)
純資産合計: 5,511百万円 (約55.1億円)
当期純利益: 428百万円 (約4.3億円)
自己資本比率: 約26.1%
利益剰余金: 4,998百万円 (約50.0億円)
【ひとこと】
まず注目すべきは、単体の資産規模約211億円に対し、連結では1,000億円を超える売上高を誇るその事業規模です。当期純利益も単体で約4.3億円と堅調です。一方、自己資本比率約26.1%という数値は、積極的なM&Aと事業拡大を、財務レバレッジ(負債の活用)によってスピーディーに展開する、典型的な「商社」のダイナミックな財務戦略を色濃く反映しています。
【企業概要】
社名: 新ケミカル商事株式会社
設立: 2004年8月1日(前身企業は1947年設立)
株主: 日豊ホールディングス株式会社 (90%), 日鉄ケミカル&マテリアル株式会社 (10%)
事業内容: 化学品、製鉄関連、樹脂、建材、アグリの5分野で展開する専門商社
【事業構造の徹底解剖】
同社の事業は、単なるモノの売買に留まらず、資源を社会が求める形に「変化」させ、循環型社会に貢献するという思想に基づいています。その事業は、明確な5つのセグメントで構成されています。
✔化学品セグメント
同社のルーツとも言える事業です。製鉄プロセスの副産物であるコールタールから得られるトルエン、キシレンといった芳香族化学品や、エポキシ樹脂などの機能性樹脂を扱います。これらを塗料、接着剤、電子材料といった多様な業界へ、国内外問わずワールドワイドに供給しています。
✔製鉄関連セグメント
株主でもある製鉄業を、逆に内側から支える事業です。製鉄プロセスで必要とされる薬品、ガス、資材の供給はもちろんのこと、近年のトレンドであるSDGs推進、省力化、合理化に貢献する産業機械や関連機器の提案・販売も行っています。
✔樹脂セグメント
プラスチック製品、成形品、成形加工機器を幅広く販売する事業です。「人とプラスチックの共生」を掲げ、環境負荷低減にも注力。自社で開発したリサイクルグレード「NCTポリマー」の普及も進めており、循環型社会への貢献を目指しています。
✔建材セグメント
製鉄副産物の「高炉スラグ」を活用した、高炉セメントやスラグ関連製品の普及を担う、環境貢献型(CO2削減)の事業です。近年のM&Aと事業統合(NC建材(株))により、単なる材料販売に留まらず、運送から実際の工事までをグループで一貫して手掛けるトータルソリューションが強みです。
✔アグリセグメント
化学品事業から派生した、文字通り「土」に近い事業です。代表的な窒素肥料である「硫安(硫酸アンモニウム)」(これも化学・製鉄プロセスの副産物)を全国の農家へ届けることを中心に、土壌改質や新たな商流の開発まで、日本の農業を支援しています。
【財務状況等から見る経営戦略】
第80期の決算数値と、ウェブサイトで公開されている情報から、同社の経営戦略を分析します。
✔外部環境
同社の5つの柱は、それぞれ異なる市場に属しながらも、「脱炭素」「循環型経済」という世界的な潮流によって強く結び付けられています。 化学品・樹脂市場は、原油価格の変動を受けやすい一方、EVや電子部品向けの機能性樹脂の需要は堅調です。建材市場は、国内の建設需要に加え、「高炉スラグセメント」のようなCO2削減に貢献するグリーン建材への置き換え需要が追い風となっています。アグリ市場は、食糧安全保障の観点から底堅く、製鉄関連市場も、製鉄所自身の脱炭素・自動化投資によって新たな需要が生まれています。 同社は、これらすべての市場の「環境ニーズ」に応える商材を持っていることが最大の強みです。
✔内部環境
同社の最大の経営特徴は「M&Aによる非連続な成長」です。沿革を見ると、2011年以降、(株)平木商事(アグリ)、日興ケミカル(株)(化学)、(株)灰孝本店(製鉄関連)、TTC化学(株)(化学)、昭光通商アグリ(株)(アグリ)など、矢継ぎ早にM&Aを実行しています。 そして、単に買収するだけでなく、2022年から2025年にかけて、これらのグループ会社をセグメントごとに再編・統合(例:NCTアグリ(株)、NCTマテリアル(株)、NC建材(株)への集約)しています。 これは、買収した企業の専門ノウハウをグループ内で最大化し、「新ケミカル商事」という商社機能(親)と、「NCT〇〇」という専門事業会社(子)が一体となって顧客にソリューションを提供する、強力なグループ経営体制を意図的に構築していることを示しています。日豊ホールディングスと日鉄ケミカル&マテリアルという安定した株主基盤が、このアグレッシブな戦略を可能にしています。
✔安全性分析
BS(貸借対照表)は、このアグレッシブな戦略を色濃く反映しています。自己資本比率は約26.1%と、製造業に比べると低い水準ですが、これは在庫(商品)と売掛金(債権)を、買掛金(債務)や短期借入金で効率よく回転させて利益を生み出す、商社特有の「高レバレッジ経営」の表れです。 流動資産14,173百万円に対し、流動負債は12,782百万円。短期的な支払い能力を示す流動比率は約110.9% (141.7億 / 127.8億) となっています。安全性の目安である120%〜150%に比べるとややタイトですが、これは裏を返せば、資本を遊ばせることなく、極めて効率的に事業に投下し、回転させていることを意味します。 この高回転モデルを支えているのが、純資産5,511百万円(約55.1億円)のうち、4,998百万円(約50.0億円)を占める利益剰余金です。長年にわたり着実に利益を蓄積してきたこの分厚い内部留保こそが、同社が積極的なM&Aや高レバレッジ経営を続けることを可能にする「信用力の源泉」となっています。
【SWOT分析で見る事業環境】
同社を取り巻く環境を、強み・弱み・機会・脅威の4つの側面から整理します。
強み (Strengths)
・日豊HDと日鉄ケミカル&マテリアルという安定した株主基盤
・製鉄副産物という独自の「資源」へのアクセス
・化学、製鉄、樹脂、建材、アグリという、リスク分散された5つの事業ポートフォリオ
・M&Aの実行力と、その後のグループ再編によるシナジー創出能力
・高炉スラグセメントや再生樹脂など、環境貢献型商材のラインナップ
弱み (Weaknesses)
・自己資本比率が低く(約26.1%)、財務レバレッジが高いため、金利上昇や景気後退のショックを受けやすい
・事業の多くが、市況変動の激しいコモディティ(化学品、樹脂、肥料)に関連している
・急速なM&Aによるグループ拡大に伴う、組織文化の融合やガバナンスの複雑化
機会 (Opportunities)
・世界的な脱炭素・循環型経済への移行(グリーン建材、再生樹脂、バイオマス燃料(もみ殻)などへの需要急増)
・国内の製鉄業界におけるDX・合理化投資の加速(製鉄関連セグメントの商機)
・食糧安全保障意識の高まりによる、国内農業(アグリセグメント)の再評価
・M&Aによる、環境・バイオなど新規技術分野への進出
脅威 (Threats)
・原油、ナフサ、天然ガスなど、資源・エネルギー価格の歴史的な高騰
・世界的なインフレと金利上昇による、資金調達コストの増加と需要の冷え込み
・米中対立などに伴う、グローバルサプライチェーンの分断リスク
・化学品・樹脂市場における、海外メーカー(特に中国)との競争激化
【今後の戦略として想像すること】
第80期に4.3億円の純利益を上げた勢いを駆り、同社は「変革」の手を緩めないでしょう。
✔短期的戦略
まずは、2023年〜2025年にかけて実行した大規模なグループ再編(アグリ、化学、樹脂事業の統合)を軌道に乗せることが最優先です。買収・統合した各社の顧客基盤や技術を共有し、クロスセルやコスト削減といった「統合シナジー」を早期に実現し、収益性をさらに高めることが求められます。また、流動比率がタイトなため、高インフレ・高金利下での徹底した在庫管理とキャッシュフロー経営が不可欠です。
✔中長期的戦略
中長期的には、「環境・循環型社会のトータルソリューター」としての地位を確立することです。 具体的には、①「建材」の高炉スラグセメント、②「樹脂」のNCTポリマー、③「アグリ」の硫安や土壌改質、④「製鉄関連」のもみ殻活用(バイオマス)など、自社が持つ「環境貢献商材」を軸に据えた事業展開を加速させるでしょう。 また、その豊富なM&Aの知見と利益剰余金を活用し、今後は「脱炭素」や「バイオテクノロジー」といった、既存5事業とシナジーを生む新たな技術を持つスタートアップや中小企業への戦略的投資・買収も継続していくことが予想されます。
【まとめ】
新ケミカル商事株式会社は、その名の「ケミカル(化学)」や「商事(トレーディング)」という言葉だけでは到底捉えきれない、ダイナミックな「資源転換グループ」です。製鉄という産業の「静脈」から生まれる副産物を、「動脈」である化学品、建材、肥料へと生まれ変わらせ、社会に還流させています。
第80期決算では、当期純利益4.3億円という堅調な業績が示されました。これは、積極的なM&Aと事業再編を繰り返しながら、5つの柱を太く育ててきた戦略の成果です。これからも、その卓越したグループ経営力と「製鉄」という確かな基盤を武器に、脱炭素や循環型社会という時代の要請に応え、日本の産業界で存在感を高め続けることが期待されます。
【企業情報】
企業名: 新ケミカル商事株式会社
所在地: 福岡県北九州市小倉北区京町三丁目1番1号 (本店)
代表者: 代表取締役社長執行役員 上田 幸二郎
設立: 平成16年8月1日
資本金: 4億円
事業内容: 化学品、製鉄関連、樹脂、建材、アグリの5セグメントでの事業展開
株主: 日豊ホールディングス株式会社 (90%), 日鉄ケミカル&マテリアル株式会社 (10%)
