私たちが日常的に運転し、目にする自動車。その滑らかなボディや強靭な骨格は、もともと巨大な鉄のコイル(鋼板)から始まります。しかし、鉄鋼メーカーが製造する巨大なコイルを、自動車メーカーや部品メーカーがそのままプレス機にかけることはできません。その間に立ち、顧客が求める精密な幅や長さに「切断」し、時には異なる厚みの鋼板を「溶接」して一枚の板に仕立て上げ、必要な時に必要なだけ供給する。
この、自動車製造のサプライチェーンにおいて、動脈と静脈を結ぶ毛細血管のように不可欠な役割を担うのが「コイルセンター」と呼ばれる業態です。今回は、日本製鉄と本田技研工業という、鉄鋼と自動車の二大巨頭を主要株主に持ち、自動車向け鋼板加工の「センター(中心)」として日本のものづくりを支える、株式会社スチールセンターの第75期(令和7年3月31日現在)決算を読み解き、その極めて強固なビジネスモデルと財務戦略をみていきます。
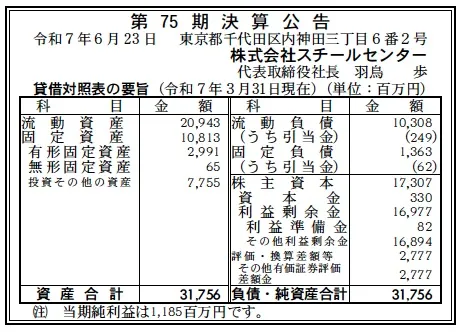
【決算ハイライト(75期)】
資産合計: 31,756百万円 (約317.6億円)
負債合計: 11,671百万円 (約116.7億円)
純資産合計: 20,085百万円 (約200.9億円)
当期純利益: 1,185百万円 (約11.9億円)
自己資本比率: 約63.2%
利益剰余金: 16,977百万円 (約169.8億円)
【ひとこと】
圧巻の財務健全性です。総資産約317.6億円に対し、純資産が約200.9億円、自己資本比率は63.2%と極めて高い水準を誇ります。当期純利益も約11.9億円と好調で、利益剰余金はついに約170億円に迫ろうとしており、長年にわたる安定した収益力と堅実な経営を物語っています。
【企業概要】
社名: 株式会社スチールセンター
設立: 1950年3月30日
株主: 日本製鉄株式会社(42%)、本田技研工業株式会社(30%)、JFEスチール株式会社(7%)他
事業内容: 自動車向けを中心とした鋼板加工販売(コイルセンター事業)、スチール製輸送ケースの製造販売
【事業構造の徹底解剖】
株式会社スチールセンターの事業は、鉄鋼メーカーと自動車メーカー(部品メーカー含む)のサプライチェーンの結節点として機能する、主に2つの事業で構成されています。
✔鋼板製品加工事業
これが同社の中核を成す、いわゆる「コイルセンター」事業です。日本製鉄やJFEスチールといった鉄鋼メーカーから巨大な鋼板コイル(母材)を仕入れ、顧客である本田技研工業やその協力メーカー、クボタなどのニーズに合わせて、「切る(スリット=フープ加工、シャーリング=切板加工)」「溶接する」といった高度な加工を施し、ジャストインタイムで供給します。 特に同社の技術的優位性を示しているのが「TWB(テーラードブランク溶接)」技術です。これは、厚さや材質、表面処理の異なる複数の鋼板をレーザー溶接で精密に繋ぎ合わせ、一枚の板に仕立て上げる最先端の技術です。これにより、自動車の衝突安全性を高めたい部分には厚く強固な鋼板を、軽量化を図りたい部分には薄い鋼板を配置する「適材適所」の部品製造が可能となり、自動車の軽量化(燃費・電費の向上)と衝突安全性の両立という、相反する命題の解決に大きく貢献しています。
✔スチールケース設計・製造事業
自動車部品や機械製品を工場間や海外へ輸送・保管するための「スチール製梱包材(通い箱)」を設計・製造・販売する事業です。木箱や段ボール製の梱包材とは異なり、非常に堅牢で、繰り返し使用できる(リターナブル)ため、環境負荷が低く、輸送品質を高く保てるのが最大の特徴です。 汎用的なケースだけでなく、顧客の製品形状や輸送ルートに合わせた「専用型ケース」の設計から製造までを一貫して手掛ける技術力も強みです。ここにも、鋼板加工事業で培った「鉄を自在に操る技術」が応用されています。
✔その他の事業や特徴など
同社の株主構成が、そのビジネスモデルの強固さを何よりも雄弁に物語っています。日本製鉄(42%)とJFEスチール(7%)という国内二大鉄鋼メーカーから高品質な材料の安定調達と技術協力を得て、本田技研工業(30%)という巨大な需要家(とそのグローバルサプライチェーン)に供給する。この、鉄鋼メーカーと自動車メーカーが深くコミットする強固で安定した事業基盤こそが、同社の最大の強みとなっています。
【財務状況等から見る経営戦略】
第75期の決算数値から、同社の経営戦略と事業環境を分析します。
✔外部環境
自動車産業は、現在「CASE(コネクテッド、自動運転、シェアリング、電動化)」と呼ばれる100年に一度の大変革期の真っ只中にあります。特に電動化(EV化)は、エンジン関連部品の減少や車体構造の変化をもたらし、使用される鋼板の種類や加工方法にも大きな影響を与えます。 しかし、車体の軽量化(航続距離の延伸)と衝突安全性の確保という命題は、EVにおいてこそ、より一層重要になります。そのため、同社が得意とする超高張力鋼板(ハイテン材)の精密な加工技術や、TWB(テーラードブランク溶接)技術の重要性は、むしろ高まっていると言えます。また、昨今の地政学リスクや物流の不安定化は、同社が中核を担う、国内の強靭なサプライチェーンの価値を再認識させる要因ともなっています。
✔内部環境
同社の収益構造は、主要取引先である本田技研工業の生産動向に大きく左右される宿命にあると推測されます。しかしそれは裏を返せば、ホンダのグローバルな生産戦略に深く、不可分なパートナーとして組み込まれていることを意味します。 同社の沿革を紐解くと、ホンダが海外生産を拡大するのに歩調を合わせるように、タイ、中国、インドといった主要海外拠点に合弁会社を設立してきた歴史があります。これは、同社が単なる国内の下請け加工業者ではなく、ホンダの世界戦略を支える「グローバルパートナー」としての地位を確立していることを示しており、これが長期的な安定収益の源泉となっています。 さらに、スチールケース事業という第二の柱を持つことで、鋼板加工事業の市況変動リスク(自動車の生産台数の波)を一定程度ヘッジする事業ポートフォリオを構築しています。
✔安全性分析
第75期のBS(貸借対照表)は、まさに「鉄壁」という言葉がふさわしい内容です。総資産31,756百万円に対し、純資産は20,085百万円。自己資本比率は63.2%に達します。これは、製造業の平均(約50%台)や、コイルセンターが分類されることもある卸売業の平均(約30%台)を遥かに凌駕する、驚異的な財務健全性です。 純資産の中身を見ると、その歴史の重みがわかります。資本金330百万円に対し、利益剰余金が16,977百万円(約170億円)と、資本金の50倍以上にまで積み上がっています。これは1950年の創業以来、75年間にわたり、ほぼ一貫して黒字経営を継続し、稼いだ利益を内部に厚く蓄積してきた揺るぎない証拠です。 さらに注目すべきは、資産の部にある「投資その他の資産」が7,755百万円(約77.6億円)と大きい点です。これは主に取引先(株主含む)の株式や海外合弁会社への出資金と推測されますが、純資産の部にある「その他有価証券評価差額金」が2,777百万円(約27.8億円)も計上されています。これは、保有する有価証券の莫大な「含み益」を示しており、BSの数字以上に強固な財務基盤を築いていることを意味します。 負債側も、固定負債はわずか1,363百万円と極めて少なく、実質的に無借金経営に近い盤石の体制です。
【SWOT分析で見る事業環境】
同社を取り巻く環境を、強み・弱み・機会・脅威の4つの側面から整理します。
強み (Strengths)
・日本製鉄・JFEとホンダという、鉄鋼・自動車のトップ企業を株主に持つ、極めて強固で安定したサプライチェーン
・TWB(テーラードブランク溶接)や超ハイテン材加工など、自動車の軽量化・高剛性化に不可欠な高度な技術力
・自己資本比率63.2%、利益剰余金約170億円、巨額の含み益という圧倒的な財務基盤
・「鋼板加工」と「スチールケース」というシナジーのある2つの事業ポートフォリオ
・タイ、中国、インドなど、主要市場での海外展開実績
弱み (Weaknesses)
・(推測)主要取引先である本田技研工業のグローバル生産動向への高い依存度
・(推測)鉄鋼メーカーからの仕入れ価格(市況)を、販売価格へ即座に完全転嫁することが難しいビジネス構造
機会 (Opportunities)
・自動車のEV化に伴う、車体軽量化ニーズのさらなる高まり(TWB技術、ハイテン材加工の需要増)
・サプライチェーンの国内回帰・強靭化の流れによる、国内コイルセンターの戦略的価値の向上
・クボタ(建機・農機)など、自動車以外の分野への鋼板加工技術の展開 ・環境意識の高まり(脱プラスチック、脱木材)による、リターナブルなスチールケースの需要増
脅威 (Threats)
・世界的な自動車生産台数の停滞・減少リスク
・自動車の車体材料における、鉄からアルミやCFRP(炭素繊維強化プラスチック)などへの素材間競争の激化
・鉄鋼価格やエネルギーコスト(電気代)の高騰による製造原価の上昇
・国内の生産年齢人口の減少による、工場オペレーターの人材確保難
【今後の戦略として想像すること】
この鉄壁の財務基盤と確立された事業基盤を踏まえ、株式会社スチールセンターは「基盤の死守」と「未来への投資」を両輪で進めていくと予想されます。
✔短期的戦略
まずは、主要顧客であるホンダのグローバルな生産計画に完璧に同期し、TWBやハイテン材の高品質な加工品をジャストインタイムで供給し続けることで、基盤収益を確実に確保します。 同時に、昨今のエネルギーコスト高騰への対策として、自社工場(川里事業所など)で導入している太陽光発電設備の活用を最大化し、製造コストの低減と、ホンダをはじめとする顧客からのカーボンニュートラル要請への対応を両立させていくことが重要です。
✔中長期的戦略
中長期的には、その圧倒的な財務力(約170億円の利益剰余金と巨額の含み益)を活用した「次世代への投資」が成長の鍵となります。 一つは、EV化で主流となるであろう、さらに加工が困難な新鋼材(ギガパスカル級の超ハイテン材など)に対応するための、最新鋭の加工設備(大型プレス機、高性能レーザー溶接機)への積極的な設備投資です。 もう一つは、ホンダ依存からの「多角化」です。すでに取引のあるクボタ(建機・農機)や、その他成長分野(例:物流倉庫の建材、発電設備部品など)への鋼板加工事業の展開を加速させることが考えられます。スチールケース事業も、自動車部品以外の精密機械やロボット産業向けなど、新規顧客開拓を強化していくでしょう。 また、潤沢な資金を原資に、M&Aやスタートアップ出資を通じて、自社にない新たな加工技術(例:アルミのTWB技術、異種素材の接合技術)を獲得し、自動車のマルチマテリアル化に対応していく可能性も十分に考えられます。
【まとめ】
株式会社スチールセンターは、単なる鋼板加工会社ではありません。それは、日本製鉄と本田技研工業という日本を代表する巨大産業の「結節点」として、基幹産業である自動車製造のサプライチェーンを最前線で支える、極めて重要な「インフラ企業」です。
第75期決算で示されたのは、自己資本比率63.2%、当期純利益約11.9億円という、まさに「鉄壁」の収益力と財務健全性でした。自動車業界がEV化という大転換期を迎える中、同社はTWB技術や超ハイテン材加工技術を武器に、その重要性を一層高めています。これからも、その潤沢な内部留保と高度な技術力を武器に、日本のものづくりの未来を形作る「鋼のセンター」であり続けることが期待されます。
【企業情報】
企業名: 株式会社スチールセンター
所在地: 東京都千代田区内神田3丁目6番2号アーバンネット神田ビル6階
代表者: 代表取締役社長 羽鳥 歩
設立: 1950年3月30日
資本金: 3億3千万円
事業内容: 鋼板加工販売(フープ・切板・テーラードブランク溶接)、スチールケース製造販売、母材コイル保管
株主: 日本製鉄株式会社(42%)、本田技研工業株式会社(30%)、三井物産株式会社(11%)、株式会社ホンダトレーディング(10%)、JFEスチール株式会社(7%)
