九州、四国を基盤に、私たちの食卓やペットとの暮らしを支える「動薬(動物用医薬品)」や食品事業を展開する企業があります。1972年の創業以来、M&A(企業の合併・買収)を積極的に活用しながら事業領域を拡大し、近年では酒造や製薬といった分野にも進出しています。単なる卸売業の枠を超え、生産から加工、販売までを手掛ける「フォレストグループ」の中核企業として、地域社会のインフラ的な役割を担っています。
今回は、九州・福岡と大分に本社を置く、株式会社サン・ダイコーの決算を読み解き、その多角的なビジネスモデルと成長戦略をみていきます。
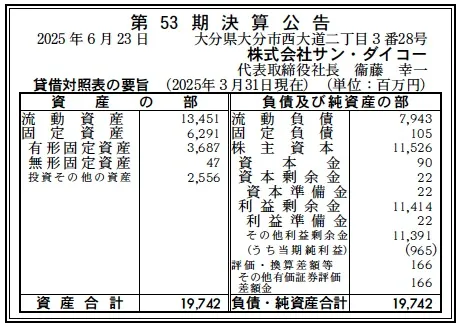
【決算ハイライト(53期)】
資産合計: 19,742百万円 (約197.4億円)
負債合計: 8,048百万円 (約80.5億円)
純資産合計: 11,692百万円 (約116.9億円)
当期純利益: 965百万円 (約9.7億円)
自己資本比率: 約59.1%
利益剰余金: 11,414百万円 (約114.1億円)
【ひとこと】
売上高約357億円に対し、純資産合計が約117億円、自己資本比率も約59%と非常に健全な財務基盤を維持しています。当期純利益も約9.7億円を確保しており、安定した収益力と財務体質の両立が印象的です。
【企業概要】
社名: 株式会社サン・ダイコー
設立: 1974年3月21日
事業内容: 動物用医薬品、水産用薬品・飼料、食品添加物・素材等の卸売及び製造・加工・販売
【事業構造の徹底解剖】
同社の事業は、大きく「動薬事業部」と「フード・ライフサイエンス事業部」、そして「海外事業」の3つの柱で構成されています。これらは単なる卸売にとどまらず、グループ会社との連携により製造・加工から物流までをカバーする複合的なビジネスモデルを形成しています。
✔動薬事業部
同社の祖業ともいえる中核事業です。畜産(牛、豚、鶏など)、水産(養殖魚など)、そしてコンパニオンアニマル(ペット)の3分野で、医薬品、ワクチン、飼料、衛生資材などを提供しています。九州・四国全域をカバーする広範なネットワークを持ち、畜産農家や水産養殖業者、動物病院など、地域の「食」と「暮らし」の安全を支える重要な役割を担っています。
✔フード・ライフサイエンス事業部
M&Aを通じて拡大してきた分野です。「フード事業」では、食品添加物や調味料、機能性素材などを食品メーカーに供給しています。一方、「ライフサイエンス事業」では、化学工業薬品や研究用試薬なども取り扱い、事業領域の多様化に貢献しています。この部門は、動薬事業で培った専門知識や品質管理ノウハウを活かしている点が特徴です。
✔海外事業
近年、注力している分野です。特に、2015年にインドネシアにウナギの養殖・加工を行う合弁会社を設立するなど、アジア市場への積極的な展開が見られます。国内で培った技術やノウハウを海外に移転し、新たな収益源を確立しようとしています。
✔フォレストグループとしてのシナジー
同社は、医薬品卸の株式会社フォレストホールディングスを中心とする「フォレストグループ」の一員です。グループ内には、うすき製薬(医薬品製造)、池亀酒造(酒造)、大分みらい水産(水産加工)など多岐にわたる企業が存在します。サン・ダイコーは、これらのグループ企業と連携し、原料の調達から製造・加工、物流、販売に至るまでのバリューチェーンを構築することで、他社との差別化を図っています。
【財務状況等から見る経営戦略】
✔外部環境
畜産・水産分野では、飼料価格の高騰や後継者不足、さらには気候変動による影響など、多くの課題に直面しています。一方で、コンパニオンアニマル市場は、ペットの家族化・長寿化に伴い、高度医療や健康食品への需要が安定的に拡大しています。また、食品分野では健康志向や安全・安心への関心が一層高まっています。海外、特にアジア市場は、経済成長に伴う食生活の変化により、高品質な動物性たんぱく質や加工食品の需要が伸びています。
✔内部環境
同社の強みは、九州・四国という広範な営業基盤と、多岐にわたる事業ポートフォリオにあります。特定の事業や地域が不振でも、他の分野でカバーできる収益構造を確立しています。また、沿革に見られるように、積極的なM&Aや業務提携により、時代や市場のニーズに合わせて事業を再編・拡大してきた柔軟性が最大の強みです。物流部門を自社(グループ)で持つことで、コスト管理と安定供給の両立を図っている点も、卸売業としての競争力を高めています。
✔安全性分析
BS(貸借対照表)を見ると、総資産約197億円に対し、純資産が約117億円と、非常に厚い純資産を誇ります。自己資本比率は59.1%と、一般的に健全とされる40%を大幅に上回っており、財務的な安定性は極めて高いレベルにあります。 また、利益剰余金が約114億円積み上がっており、これは資本金(90百万円)の120倍以上です。これは長年にわたる安定した利益創出の証であり、今後のM&Aや新規事業投資、あるいは不測の事態にも耐えうる強力な財務バッファとなっています。負債も流動負債が中心で、固定負債は1億円程度と非常に少なく、借入金への依存度が低い経営体質であると推察されます。
【SWOT分析で見る事業環境】
強み (Strengths)
・九州・四国全域をカバーする強固な営業・物流ネットワーク
・動薬、フード、ライフサイエンスと多角化された事業ポートフォリオ
・約59%という高い自己資本比率と、豊富な利益剰余金に裏打ちされた健全な財務基盤
・フォレストグループ内での製造・加工・販売のシナジー
・M&Aや提携を成功させてきた豊富な経験と実績
弱み (Weaknesses)
・卸売業という特性上、仕入価格や物流コストの変動に利益が左右されやすい
・事業領域が多岐にわたるため、経営資源が分散するリスク
・主力市場である九州・四国における人口減少や高齢化の長期的な影響
機会 (Opportunities)
・ペット市場の拡大と高度化(医療、プレミアムフード)
・アジアを中心とした海外市場での畜産・水産需要の増加
・健康志向、安全・安心な「食」への需要の高まり
・グループ会社(うすき製薬、池亀酒造等)との連携によるBtoC分野の強化
脅威 (Threats)
・飼料や原材料価格の国際的な高騰
・国内外での家畜伝染病(鳥インフルエンザ、豚熱など)の発生リスク
・畜産・水産業界における後継者不足と市場の縮小 ・競合他社との価格競争や、大手資本による業界再編
【今後の戦略として想像すること】
健全な財務基盤と多角的な事業ポートフォリオを持つ同社が、持続的に成長するためには、既存事業の深化と新規領域の開拓が鍵となります。
✔短期的戦略
まずは、原材料価格高騰に対応するための価格戦略の見直しと、グループ内物流網の最適化によるコスト削減が急務でしょう。また、成長著しいコンパニオンアニマル(ペット)事業において、動物病院向けの高度医療機器や専門的な医薬品のラインナップを強化し、シェア拡大を目指すことが考えられます。フード事業では、健康志向に対応した機能性素材の提案を強化することも重要です。
✔中長期的戦略
中長期的には、フォレストグループの総合力を活かした戦略が中心となるでしょう。例えば、うすき製薬や池亀酒造といったBtoC(一般消費者向け)事業を持つグループ企業と連携し、サン・ダイコーが持つ素材や原料を活かした新商品を共同開発・販売する「6次産業化」モデルの強化が挙げられます。また、インドネシアでの成功体験を基に、他のアジア諸国へも水産・畜産事業のノウハウを展開していくことが期待されます。豊富な手元資金を活用し、今後もシナジーが見込める分野(例:アグリテック、フードテック、再生医療分野など)でのM&Aを継続的に模索していくと考えられます。
【まとめ】
株式会社サン・ダイコーは、単なる動物用医薬品や食品素材の卸売企業ではありません。それは、九州・四国を基盤に、「食」の安全と生産性の向上、そしてペットとの豊かな暮らしを支える社会インフラとしての役割を担う企業です。決算書に表れた健全な財務基盤は、同社が長年にわたり築いてきた信頼の証です。
これからも、フォレストグループの中核企業として、M&Aで得た多様な事業のシナジーを武器に、国内市場の課題解決と海外市場の開拓を進め、地域の「みらい」を創生していくことが期待されます。
【企業情報】
企業名: 株式会社サン・ダイコー
所在地: 大分県大分市西大道二丁目3番28号(決算公告より) (福岡本社: 福岡県福岡市博多区豊一丁目9番15号)
代表者: 代表取締役社長 衞藤 幸一
設立: 1974年3月21日
資本金: 9,000万円
事業内容: 動薬事業部(畜産事業、コンパニオンアニマル事業、水産事業)、フード・ライフサイエンス事業部(フード事業、ライフサイエンス事業)、海外事業、管理本部(物流部門、管理部門)
