オフィスで使うコピー用紙や文房具、お茶やコーヒーといった飲料・食品、さらには日用品や医薬品まで。今や、法人はもちろん個人でも、必要なモノをインターネットで注文すれば、翌日(あるいは当日)に届くのが当たり前の時代になりました。この「当たり前」の裏側には、膨大な商品を管理し、注文を受け、迅速に梱包・配送するという、高度なeコマースと物流の仕組みが存在します。
今回は、このオフィス用品・日用品通販の分野で、「Forestway(フォレストウェイ)」や「ココデカウ」といったサイトを運営し、楽天やAmazonでも有力な出店者として知られる、フォーレスト株式会社の決算を読み解きます。家電量販店大手エディオングループの中核企業として、年商約160億円という規模を誇る同社。しかし、第34期(2025年3月期)決算は「当期純損失」での着地となりました。その背景と経営戦略に迫ります。
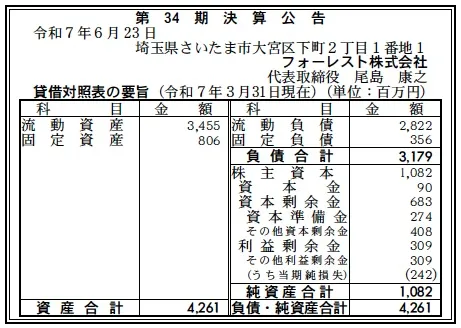
【決算ハイライト(34期)】
資産合計: 4,261百万円 (約42.6億円)
負債合計: 3,179百万円 (約31.8億円)
純資産合計: 1,082百万円 (約10.8億円)
当期純損失: 242百万円 (約2.4億円)
自己資本比率: 約25.4%
利益剰余金: 309百万円 (約3.1億円)
【ひとこと】
まず注目すべきは、年商159.5億円という大きな事業規模に対し、242百万円の当期純損失を計上している点です。eコマース業界の競争の激しさや、物流コストの高騰が収益を圧迫した可能性がうかがえます。一方で、財務の健全性は維持されています。純資産合計は約10.8億円、自己資本比率も約25.4%と安定した水準を確保しており、今回の赤字が直ちに経営の安定性を揺るがすものではないことがわかります。
【企業概要】
社名: フォーレスト株式会社
設立: 1992年7月20日
株主: 株式会社エディオン (2017年より完全子会社)
事業内容: 文具・事務用品、オフィス用品・家具、店舗用品、日用品などの通信販売、および一般貨物運送・倉庫業 (3PL)
【事業構造の徹底解剖】
フォーレスト株式会社の事業は、大きく「eコマース事業」と「物流事業」の二つの柱で構成されています。
✔eコマース(フルフィルメント)事業
同社の売上の根幹をなす事業です。コピー用紙から始まり、現在では文具、家具、食品、飲料、医薬品に至るまで75万点以上を取り扱っています。その販売チャネルは多岐にわたります。
・B2B(法人向け): 自社通販サイト
「Forestway(フォレストウェイ)」を運営。法人向けカタログも発行し、オフィスに必要なあらゆる商材を提供します。 ・B2C(個人向け): 自社通販サイト「ココデカウ」のほか、楽天市場、Yahoo!ショッピング、Amazon、au PAY マーケットなど、国内の主要なECモールに「ココデカウ」として出店しています。特にココデカウ楽天市場店は「楽天ショップ・オブ・ザ・イヤー2024」でジャンル大賞を受賞するなど、高い評価を得ています。 ・その他サービス: オリジナル商品の開発や、自社コールセンターの運営も行い、顧客体験の向上を図っています。
✔物流(3PL)事業
同社は単なる「販売業者」ではなく、強力な「物流業者」でもあります。埼玉県川口市に大規模な「東日本物流センター」を構え、自社商品の倉庫管理、梱包、配送をワンストップで行っています。 さらに、この高度な物流ネットワークとノウハウを活かし、他社の物流業務を代行する「3PL(サード・パーティー・ロジスティクス)」サービスも展開しています。これは、自社の物流インフラを外部にも提供することで、コストセンター(物流)をプロフィットセンター(収益事業)に変える、非常に戦略的な事業と言えます。
【財務状況等から見る経営戦略】
第34期の決算数値、特に「売上高159.5億円」に対して「純損失242百万円」という結果は、同社が直面する事業環境の厳しさを物語っています。
✔外部環境
eコマース市場は拡大を続けていますが、同時に「競争のジャングル」でもあります。同社の競合は、Amazonや楽天といった巨大プラットフォーマー、そしてアスクルやカウネットといったB2B通販の専門企業です。これらの競合との間で、価格競争、品揃え競争、そして配送スピード競争が絶え間なく続いています。 加えて、物流業界の「2024年問題」に象徴されるような、ドライバー不足、人件費の高騰、燃料費の上昇は、通販事業者の利益率を構造的に圧迫する最大の要因となっています。
✔内部環境
売上高純利益率は約▲0.15%(▲242 ÷ 15,950)と、極めて低い水準です。これは、同社が非常に薄い利益率(マージン)の上で、大量の商品を販売することで事業を成り立たせていることを示しています。このビジネスモデルでは、仕入価格や物流費がわずかに上昇するだけで、容易に赤字に転落してしまいます。
今回の赤字の要因としては、上記の物流コスト高騰や価格競争の激化に加え、2024年7月の「フォーレスト酒販株式会社」の吸収合併に伴う一時的な統合コストが発生した可能性も考えられます。
✔安全性分析
財務の安全性は高いレベルで維持されています。資産合計42.6億円のうち、流動資産が34.6億円と約81%を占めており、これは販売すべき「在庫(商品)」や「売掛金」が中心であると推測されます。 短期的な支払い能力を示す流動比率(流動資産 ÷ 流動負債)は、約122.4%(3,455百万円 ÷ 2,822百万円)と、100%を超えており健全です。 また、純資産も10.8億円あり、利益剰余金も309百万円とプラスを維持しています。今回の242百万円の赤字は、この利益剰余金を減少させましたが、食いつぶすまでには至っていません。何より、親会社が家電量販店最大手の一角であるエディオングループであり、強固な財務的バックボーンがあることが最大の強みです。
【SWOT分析で見る事業環境】
同社の事業環境を、強み・弱み・機会・脅威の4つの側面から整理します。
強み (Strengths)
・家電量販店大手エディオングループとしての信用力と財務基盤。
・「Forestway」と「ココデカウ」によるB2B・B2C双方の販売チャネル。
・楽天市場やAmazonなど、主要ECモールでの高い実績と知名度。
・自社物流センターを核とした高度な3PL(物流)機能。
・75万点を超える幅広い商品取扱数。
弱み (Weaknesses)
・売上高に対して極めて薄い利益率(マージン)。
・物流コストや広告宣伝費など、外部要因で利益が変動しやすい収益構造。
・第34期決算での当期純損失の計上。
機会 (Opportunities)
・自社の物流インフラを活かした3PL事業の拡大(外部企業の物流受託)。
・エディオングループとのシナジー強化(例:家電とオフィス用品のセット提案、物流網の共同利用)。
・利益率の高いオリジナル商品(プライベートブランド)の拡充。
・医薬品や食品など、専門性の高いカテゴリーの強化。
脅威 (Threats)
・Amazon、アスクルなど競合他社との際限のない価格・配送スピード競争。
・物流費(人件費、燃料費)の継続的な高騰。
・インフレや円安に伴う、商品の仕入れコストの上昇。
【今後の戦略として想像すること】
この決算状況から、フォーレスト株式会社は「収益性の改善」を最重要課題として取り組むことが予想されます。
✔短期的戦略
まずは赤字からの脱却です。eコマース事業において、不採算商品の見直し、広告宣伝費の効率化、在庫管理の最適化による廃棄ロスの削減など、徹底的なコストコントロールが求められます。 また、2024年に吸収合併した酒販事業や、2025年4月に開設した西日本営業部(兵庫県尼崎市)の早期収益化も急務となります。
✔中長期的戦略
中長期的には、二つの方向性が考えられます。 一つは、「eコマース事業の付加価値向上」です。価格競争から脱却するため、利益率の高いオリジナル商品の開発、名刺印刷のようなオーダーメイドサービスの拡充、そして自社コールセンターによる手厚い顧客サポートなど、「価格」以外の価値を高めていくことが重要です。 もう一つは、「物流(3PL)事業の本格的な拡大」です。自社のeコマースで培った物流ノウハウは、他の多くの企業にとって魅力的なサービスです。この3PL事業を第2の収益の柱として育て上げることが、会社全体の収益構造を安定させる鍵となります。エディオングループの物流を一部担うなど、グループ内シナジーも期待されます。
【まとめ】
フォーレスト株式会社は、エディオングループの中核企業として、年商159.5億円を誇るeコマース・物流企業です。その事業は、オフィスから家庭まで、私たちの便利な生活を支えるインフラの一部となっています。
第34期決算(2025年3月期)は、激しい競争環境とコスト高騰の波を受け、242百万円の純損失という厳しい結果となりました。しかし、自己資本比率25.4%という健全な財務基盤と、エディオングループという強力な後ろ盾があります。
今後は、薄利多売のeコマース事業の収益性を改善するとともに、自社の最大の強みである高度な物流機能を「3PLサービス」として外部に提供することで、第2の収益の柱を確立していくことが期待されます。
【企業情報】
企業名: フォーレスト株式会社
所在地: 埼玉県さいたま市大宮区下町2丁目1番1号 JPR大宮ビル3階
代表者: 代表取締役社長 尾島 康之
設立: 1992年7月20日
資本金: 9,000万円 (90百万円)
事業内容: 文具・事務用品、オフィス用品・家具、店舗用品、日用品 などの通信販売、一般貨物運送・倉庫業
株主: 株式会社エディオン (100%子会社)
