私たちが病院で提供される食事や、学校給食、ファミリーレストランで口にする乳製品。その安定した供給の裏には、厳しい温度管理と衛生基準を守りながら、多種多様な商品を届ける専門企業の存在があります。特に「メイトー」ブランドで知られる乳製品は、私たちの生活の様々な場面で、その品質と安全性を支えています。
今回は、「メイトー」ブランドで知られる協同乳業株式会社の販売会社として、給食事業や外食事業に特化したチルド製品の供給を担う、メイトーフードサービス株式会社の決算を読み解き、その事業モデルと現在の財務状況をみていきます。
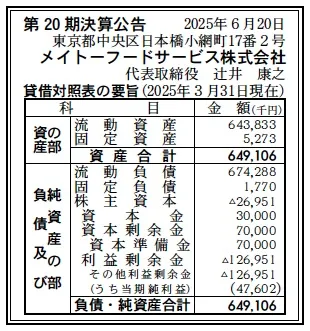
【決算ハイライト(20期)】
資産合計: 649百万円 (約6.5億円)
負債合計: 676百万円 (約6.8億円)
純資産合計: ▲27百万円 (約▲0.3億円)
当期純利益: 48百万円 (約0.5億円)
利益剰余金: ▲127百万円 (約▲1.3億円)
【ひとこと】
まず注目すべきは、純資産合計が▲27百万円、自己資本比率が約▲4.2%と、依然として「債務超過」の状態である点です。しかし同時に、当期純利益は48百万円の黒字を確保しています。過去の累計損失(利益剰余金▲1.3億円)は大きいものの、今期の黒字転換が財務改善に向けた再生への一歩となるかどうかが焦点です。
【企業概要】
社名: メイトーフードサービス株式会社
設立: 2006年1月1日
株主: 協同乳業株式会社 100%
事業内容: 各種乳製品、業務用アイスクリーム、冷凍食品、その他菓子類の販売(給食・業務用卸)
【事業構造の徹底解剖】
メイトーフードサービス株式会社の事業は、「チルド製品に特化した食品卸売事業」に集約されます。「メイトー」ブランドの協同乳業の販売会社という強みを活かし、メーカーの枠を超えた他メーカー30社、約350アイテムの冷蔵・冷凍商品を幅広く取り扱っています。
その事業は、主に以下の2つのドメインで構成されています。
✔給食事業
病院、高齢者施設、企業の社員食堂、学校給食センターなど、大量の食事を安定的に提供する必要がある事業者に対し、「おいしさ」「安心」「健康」をテーマにした食品・食材を供給しています。特に高齢化社会を背景に、病院や福祉施設向けの「メディカル給食」分野は重要な柱となっています。安全かつ健康的な食事に対する現場の細かなニーズに応える品揃えが強みです。
✔業務用事業
製菓・製パンメーカーや、ファミリーレストランなどの外食事業者向けに、原料や業務用製品を供給しています。製菓・製パンメーカーには、クリームチーズやバター、各種クリーム類といった乳製品原料を安定的に供給し、時にはコスト削減の提案も行います。外食事業者には、厳正な温度管理のもと、アイスクリームやデザート類、その他食材を提供します。
✔その他の事業や特徴など
同社の最大の強みは、親会社である協同乳業グループの「株式会社食品流通システム」が持つ強力な「物流網」を活用できる点です。関東圏を中心に多摩、習志野、埼玉、上田に物流センターを構え、顧客の要望に応じて祝日を含む月曜日から土曜日まで商品を配送できる体制を整えています。乳業メーカーならではの徹底した衛生管理と厳しい安全基準に基づいたチルド製品の取り扱いは、同社の信頼の基盤となっています。
【財務状況等から見る経営戦略】
第20期(2025年3月期)の決算公告と企業情報から、同社の経営戦略と財務の状況を分析します。
✔外部環境
同社が事業を展開する給食市場、特に病院や高齢者施設向けのメディカル給食市場は、日本の高齢化進展に伴い、底堅い需要が続いています。しかし、もう一方の柱である外食産業や製菓・製パン業界は、原材料価格の歴史的な高騰、エネルギーコストの上昇、深刻な人手不足、消費者の節約志向といった複数の逆風にさらされています。また、物流業界全体を襲う燃料費の高騰とドライバー不足は、同社のような卸売事業者の収益を直接的に圧迫する最大の要因となっています。
✔内部環境
同社のビジネスモデルは、親会社である協同乳業の製品を主軸としつつ、他メーカー品も幅広く扱うことで、顧客の多様なニーズに「ワンストップ」で応える利便性を提供しています。しかし、チルド・冷凍品を専門に扱うため、厳格な温度管理が可能な物流センターや配送網の維持に多額の固定費(物流コスト、倉庫管理費)が発生します。多くの商品を仕入れて販売する卸売業の特性上、もともと売上高に対する利益率が低い傾向にあり、わずかなコスト上昇が利益を大きく圧迫する収益構造であったと推測されます。
✔安全性分析
第20期の財務状況は、依然として厳しい状態にあります。 資産合計約6.5億円に対し、負債合計が約6.8億円と、負債が資産を上回る「債務超過」に陥っています。純資産は▲27百万円です。
特に懸念されるのは短期的な支払い能力です。負債の大部分を占める流動負債(約6.7億円)に対し、流動資産は約6.4億円に留まっています。短期的な支払い能力を示す流動比率(流動資産 ÷ 流動負債)は95.2%と100%を割り込んでおり、資金繰りが厳しい状況にあると推測されます。
ただし、当期は48百万円の純利益を確保しており、赤字の垂れ流しには歯止めがかかった形です。過去の赤字が重く、利益剰余金が▲1.3億円となっているため、今期の黒字だけでは債務超過の解消には至っていません。100%株主である親会社、協同乳業株式会社の支援のもと、この黒字基調を継続できるかが鍵となります。
【SWOT分析で見る事業環境】
メイトーフードサービス株式会社の事業環境をSWOT分析で整理します。
強み (Strengths)
・「メイトー」ブランド(協同乳業)の販売会社としての高い知名度と信頼性。
・協同乳業グループの強力な物流網(食品流通システム)を活用できる点。
・給食(特にメディカル)や業務用市場に特化した専門性と長年の顧客基盤。
・メーカーの枠を超えた約350アイテムの豊富な品揃えによるワンストップ提供力。
・乳業メーカー基準の高い衛生管理・安全基準。
弱み (Weaknesses)
・債務超過という脆弱な財務基盤。
・過去の累計損失による利益剰余金の大幅なマイナス。
・流動比率が100%を割り込んでおり、短期的な資金繰りへの懸念。
・チルド・冷凍物流というコスト負担が重く、利益率が低い事業構造。
機会 (Opportunities)
・高齢化に伴う病院・高齢者施設向け「メディカル給食」市場の安定的な成長。
・外食・中食市場における、人手不足を補うための付加価値商品(半調理品など)のニーズ。
・顧客のDXニーズに応える「WEB発注システム」の利用拡大による業務効率化。
脅威 (Threats)
・原材料価格、エネルギー価格、物流費(燃料費・人件費)の継続的な高騰。
・深刻なドライバー不足による物流コストのさらなる上昇や、配送網維持の困難化。
・主要顧客(外食・製パン等)の業績不振による取引減少や価格引き下げ圧力。
・同業他社との価格競争の激化。
【今後の戦略として想像すること】
黒字転換を果たした今期を再生の足掛かりとし、債務超過の解消を急ぐことが必須となります。
✔短期的戦略
最優先課題は「黒字基調の定着」と「債務超過の解消」です。今期達成した黒字を来期以降も継続・拡大させるため、全社的なコスト管理の徹底(在庫最適化、配送ルート効率化)と、利益率の高い商品・顧客へのリソース集中が求められます。同時に、100%株主である協同乳業からの増資や借入(あるいは債権放棄)による資本注入を受け、債務超過の状態を解消し、脆弱な財務基盤を立て直すことが不可欠です。
✔中長期的戦略
財務基盤の再構築と並行し、「選択と集中」による収益構造の改革が必要です。強みであり、今後も安定成長が見込まれる「メディカル給食」分野へ経営リソースを集中させることが考えられます。また、物流の強みを活かしつつも、単なる「運び屋」から脱却し、顧客の課題(人手不足、コスト増)を解決するオリジナル商品の開発やメニュー提案を強化し、付加価値を高めることで利益率を改善していく必要があります。親会社やグループ会社との連携をさらに密にし、仕入れ、物流、販売の各プロセスでシナジーを最大化し、グループ全体での効率化を図ることも重要な戦略となるでしょう。
【まとめ】
メイトーフードサービス株式会社は、「メイトー」ブランドを背負い、関東圏の給食・業務用市場という「食のインフラ」へチルド製品を供給する重要な役割を担っています。第20期決算では、当期純利益48百万円を確保し、黒字転換を果たしました。
しかし、過去の累計損失により、いまだ債務超過という厳しい財務状況は続いています。コスト高騰の逆風の中で達成した黒字化は、再生への重要な一歩です。今後は、100%株主である協同乳業の強力な支援を受けつつ、この黒字基調を継続・拡大させ、一日も早い財務基盤の再構築を成し遂げることが期待されます。
【企業情報】
企業名: メイトーフードサービス株式会社
所在地: 東京都中央区日本橋小網町17番2号
代表者: 代表取締役 辻井 康之
設立: 平成18年1月1日
資本金: 30百万円
事業内容: 各種乳製品、業務用アイスクリーム、冷凍食品、その他菓子類の販売ならびにこれに関する一切の事業
株主: 協同乳業株式会社 100%
