私たちがスーパーやコンビニで手にする飲料の缶やペットボトル、食品のプラスチック容器。これらの「容器」は、私たちの豊かな食生活を支える不可欠な存在です。しかし、これらの製品が工場で生産され、安全かつ効率的に私たちの手元に届くまでには、専門的な「物流」の力が欠かせません。
今回は、日本の総合容器メーカー最大手「東洋製罐グループ」の物流中核企業として、1993年の設立以来、グループの多様な製品(容器、包装材など)のサプライチェーンを支え続けてきた東罐ロジテック株式会社の第32期決算を読み解きます。「信頼される物流、よりよい生活のために。」を掲げ、トラック輸送から鉄道・海上輸送、倉庫保管、国際物流までを手掛ける同社が、物流業界が直面する「2024年問題」や環境課題にどう取り組み、どのような経営戦略を描いているのか、その堅実な財務内容と共にみていきます。
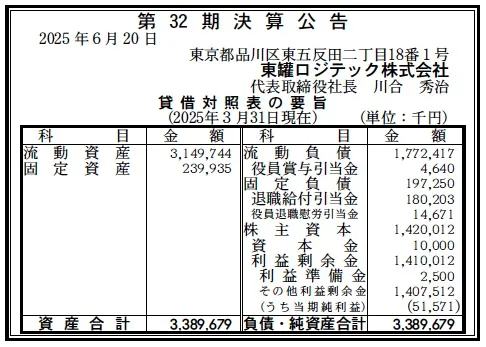
【決算ハイライト(第32期)】
資産合計: 3,390百万円 (約33.9億円)
負債合計: 1,970百万円 (約19.7億円)
純資産合計: 1,420百万円 (約14.2億円)
当期純利益: 52百万円 (約0.5億円)
自己資本比率: 約41.9%
利益剰余金: 1,410百万円 (約14.1億円)
【ひとこと】
まず注目すべきは、総資産約34億円に対し、自己資本比率が約41.9%と健全な水準を維持している点です。利益剰余金も14億円を超え、設立以来30年以上にわたり着実に利益を蓄積してきたことがうかがえます。当期純利益は52百万円と、前期の状況は不明ながらも、厳しい物流環境下で堅実に黒字を確保しています。
【企業概要】
社名: 東罐ロジテック株式会社
設立: 1993年12月
株主: 東罐興業株式会社(東洋製罐グループ)
事業内容: 総合物流事業(貨物自動車運送、利用運送、倉庫、荷役、流通加工 等)
【事業構造の徹底解剖】
同社は、東罐興業株式会社の物流部門が分離独立して設立された、東洋製罐グループの中核物流企業です。グループ企業(荷主)の製品輸送を基盤としつつ、一般貨物も取り扱う総合的な物流サービスを展開しています。
✔基幹事業:東洋製罐グループの物流
飲料缶、食品用プラスチック容器、包装材など、東洋製罐グループが製造する多種多様な製品の保管、仕分け、ピッキング、検品、梱包、そして全国への輸送を一手に担います。安全・衛生管理が求められる食品関連容器の取り扱いノウハウと、グループ全体のサプライチェーンを支える安定した事業基盤が強みです。
✔全国ネットワークと多様な輸送モード
本社(東京)に加え、茨城から九州まで全国9箇所に営業所を展開し、さらに各地に物流拠点を配置しています。これにより、自社のトラック輸送網を核としながら、顧客のニーズ(コスト、リードタイム、環境負荷など)に応じて、JR貨物を活用した「鉄道輸送(コンテナ)」、フェリーなどを利用した「国内海上輸送」、さらには「国際物流(外航海運、国際複合一貫輸送)」まで、最適な輸送モードを組み合わせた提案が可能です。
✔倉庫・流通加工サービス
単にモノを運ぶだけでなく、国内各地の倉庫ネットワークを活用した「倉庫保管」サービスも提供しています。さらに、顧客のニーズに合わせ、製品の仕分け、検品、梱包、ラベル貼りといった「流通加工」業務も請け負い、物流センターとしての機能を果たしています。
✔先進技術・モーダルシフトへの挑戦
同社は、物流業界が直面する課題解決にも積極的に取り組んでいます。
・モーダルシフト: 長距離トラック輸送の一部を、環境負荷が低く、ドライバー不足の影響を受けにくい鉄道や船舶輸送に切り替える動きを強化。2024年には私有の大型31ftコンテナを導入し、静岡・愛知〜福岡間の定期運用を開始。これは国土交通省の「総合効率化計画」にも認定されています。
・DX・自動運転: 関東〜九州間での自動運転トラックと鉄道輸送を組み合わせた国内最長距離のモーダルコンビネーション実証実験に参加するなど、先進技術の活用にも意欲的です。「ホワイト物流」推進運動にも参画しています。
✔その他事業
上記のほか、荷役作業請負、労働者派遣、不動産事業、コンピュータソフトウェア開発なども手掛けており、物流周辺領域での多角化も図っています。
【財務状況等から見る経営戦略】
第32期の決算数値と事業内容から、同社の経営戦略と財務状況を分析します。
✔外部環境
物流業界全体が、「2024年問題」(ドライバーの時間外労働規制強化)による輸送能力の低下、深刻なドライバー不足、燃料価格の高騰、そしてカーボンニュートラル実現に向けた環境規制強化といった、構造的な課題に直面しています。 一方で、EC市場の拡大に伴う小口多頻度配送の増加や、企業のサプライチェーン最適化・効率化ニーズの高まりは、高度な物流ソリューションを提供できる企業にとって大きな「機会」となります。
✔内部環境
同社は、東洋製罐グループという安定した荷主基盤を持つことが最大の強みです。これにより、景気変動の影響を受けにくく、安定した事業運営が可能となっています。 一方で、グループ外の顧客(外販)比率を高め、収益源を多様化していくことも、さらなる成長のためには重要となります。当期純利益52百万円という数字は、燃料費高騰などのコスト増を吸収しつつ、堅実に黒字を確保した結果と考えられます。モーダルシフトやDXへの積極的な投資は、短期的なコスト増要因となる可能性もありますが、中長期的な競争力強化と持続可能性確保のための戦略的な取り組みと言えます。
✔安全性分析
BS(貸借対照表)は、安定した財務基盤を示しています。自己資本比率は約41.9%と、運送業・倉庫業としては健全な水準です。
資産(33.9億円)の大半(31.5億円、約93%)は流動資産で構成されています。これは、運送業・倉庫業に特有の、売掛金や未収入金、そして燃料や消耗品などの貯蔵品などが中心と考えられます。固定資産(2.4億円)が比較的少ないのは、トラックや倉庫を自社で大規模に保有するよりも、リースや賃借を活用している可能性を示唆しています。 負債(19.7億円)は、買掛金や未払金といった流動負債(17.7億円)が大部分を占めます。固定負債(2.0億円)には、退職給付引当金(1.8億円)などが含まれており、借入金への依存度は比較的低いと推察されます。 短期的な支払い能力を示す流動比率(流動資産31.5億円 ÷ 流動負債17.7億円)は約178%と高く、資金繰りに問題はありません。 純資産(14.2億円)の中核を成すのは、14.1億円の「利益剰余金」です。1993年の設立以来、着実に利益を積み重ねてきた結果であり、これが経営の安定性を支える基盤となっています。
【SWOT分析で見る事業環境】
同社を取り巻く環境を、強み・弱み・機会・脅威の4つの側面から整理します。
強み (Strengths)
・東洋製罐グループの一員としての、安定した事業基盤と信用力。
・食品容器等の物流で培った、高い品質管理・安全衛生管理ノウハウ。
・全国ネットワークと、トラック・鉄道・海運を組み合わせた多様な輸送モード提供力。
・モーダルシフト(大型コンテナ導入等)やDXへの積極的な取り組み。
・自己資本比率約42%、利益剰余金14億円超という健全な財務基盤。
弱み (Weaknesses)
・売上の多くが東洋製罐グループ向けである可能性(グループ外販比率の拡大が課題)。
・物流業界共通の、ドライバーや倉庫作業員の人材確保・定着。
機会 (Opportunities)
・「2024年問題」を背景とした、荷主企業のモーダルシフト(特に鉄道・海運)への関心の高まり。
・EC市場拡大に伴う、BtoC向けを含めた新たな物流ニーズの創出。
・DX(倉庫自動化、配車システム最適化など)による、生産性向上とコスト削減。
・環境意識の高まりによる、「サステナブル物流」への評価向上。
脅威 (Threats)
・ドライバー不足の深刻化と、それに伴う人件費・傭車コストの急騰。
・燃料価格(軽油、電力)の高止まり。
・他の大手物流企業や、新規参入(IT系など)との競争激化。
・自然災害によるサプライチェーン寸断リスク。
【今後の戦略として想像すること】
「信頼される物流、よりよい生活のために。」を掲げる同社が、今後どのような戦略をとるか考察します。
✔短期的戦略
喫緊の課題である「2024年問題」への対応が最優先です。ドライバーの働き方改革(労働時間管理、待遇改善)を進めるとともに、鉄道・海運へのモーダルシフトをさらに加速させ、トラック輸送への依存度を低減させることが不可欠です。同時に、燃料費高騰に対する荷主への価格転嫁交渉や、輸配送ルートの最適化によるコスト削減努力も継続します。
✔中長期的戦略
中長期的には、東洋製罐グループの物流で培ったノウハウと、モーダルシフトやDXといった先進的な取り組みを武器に、「グループ外顧客の開拓」を本格化させると考えられます。特に、食品・飲料メーカーや日用品メーカーなど、同社が得意とする分野でのシェア拡大を目指すでしょう。 また、環境対応(サステナビリティ)を経営の軸に据え、EVトラックの導入検討や、鉄道・船舶輸送比率のさらなる向上、倉庫の省エネ化などを進め、「環境に優しい物流」をブランドイメージとして確立していくことが予想されます。14億円を超える内部留保は、これらの戦略的な投資(車両更新、システム導入、M&Aなど)を実行するための強力な後ろ盾となります。
【まとめ】
東罐ロジテック株式会社は、東洋製罐グループの安定した基盤の上に立ちながら、モーダルシフトやDXといった物流業界の構造変革に果敢に挑戦する、堅実かつ先進的な物流企業です。
第32期決算では、自己資本比率約42%、利益剰余金14億円超という健全な財務基盤を示し、厳しい外部環境下でも52百万円の純利益を確保しました。「2024年問題」や環境規制といった課題を、むしろ事業変革の好機と捉え、鉄道輸送の強化や自動運転技術への関与など、未来に向けた布石を着実に打っています。 これからも、人々の暮らしに欠かせない製品を安全・確実に届け続けるという社会的使命を果たしつつ、「信頼される物流」を進化させ、持続可能な社会への貢献を目指す同社の取り組みが期待されます。
【企業情報】
企業名: 東罐ロジテック株式会社
所在地: 東京都品川区東五反田2-18-1 大崎フォレストビルディング
代表者: 川合 秀治
設立: 1993年12月
資本金: 10百万円
事業内容: 貨物自動車運送事業、貨物利用運送事業(鉄道、内航、外航)、倉庫業、荷役作業請負事業、流通加工事業、労働者派遣事業、不動産事業、コンピュータソフトウェア開発・販売 等
株主: 東罐興業株式会社(東洋製罐グループ)
