私たちの生活や経済活動を支える「物流」。その効率化は、EC市場の拡大、人手不足の深刻化、そして「2024年問題」といった課題に直面する現代日本において、喫緊の経営課題となっています。倉庫管理システム(WMS)の導入、配車ルートの最適化、音声ピッキングなど、IT・デジタルの力なくして、もはや物流現場は成り立ちません。
同時に、企業の根幹を支える「基幹業務システム(ERP)」も、クラウド化やDXの流れの中で、大きな変革期を迎えています。単なるシステム導入に留まらず、業務プロセスそのものを見直し、経営全体の最適化を図る必要性が高まっています。
今回は、総合物流大手「山九株式会社」の100%子会社として、物流業界に深い知見を持ちつつ、ERP導入支援など幅広い業界の基幹システム構築も手掛ける「ソリューションインテグレータ」、株式会社インフォセンスの第36期決算を読み解きます。「ITで創る、明日のあたりまえ」を掲げる同社が、どのような強みを持ち、いかにして顧客企業の課題解決に貢献しているのか、その堅実な経営と財務戦略をみていきましょう。
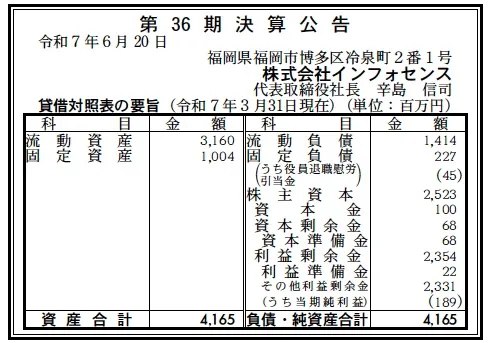
【決算ハイライト(第36期)】
資産合計: 4,165百万円 (約41.7億円)
負債合計: 1,641百万円 (約16.4億円)
純資産合計: 2,523百万円 (約25.2億円)
当期純利益: 189百万円 (約1.9億円)
自己資本比率: 約60.6%
利益剰余金: 2,354百万円 (約23.5億円)
【ひとこと】
まず注目すべきは、自己資本比率が約60.6%と非常に高く、安定した財務基盤を確立している点です。総資産41.7億円に対し、利益剰余金が23.5億円と潤沢に積み上がっており、設立以来36年間の堅実な経営がうかがえます。当期純利益も1.9億円を確保しており、安定した収益力を示しています。
【企業概要】
社名: 株式会社インフォセンス
設立: 1989年(平成元年)4月1日
株主: 山九株式会社(100%)
事業内容: コンサルティング、システム開発・導入、運用保守(ロジスティクス、基幹業務、アプリインフラ、DX支援、インフラ)
【事業構造の徹底解剖】
同社は、自らを単なるシステムインテグレーター(SIer)ではなく、「ソリューションインテグレータ」と定義しています。これは、システムの開発・統合だけでなく、顧客のビジネス課題そのものに深く踏み込み、コンサルティングから企画、開発、導入、運用、改善提案までをワンストップで提供し、本質的な解決(ソリューション)を目指すという強い意志の表れです。その事業領域は多岐にわたりますが、特に以下の分野に強みを持っています。
✔ロジスティクスソリューション
同社の最大の強みであり、事業の柱です。親会社である山九株式会社(総合物流大手)のグループ企業として、物流現場の課題や業務プロセスに精通しています。
・コンサルティング: 物流ネットワーク設計、拠点最適化、業務改善、IT戦略立案などを支援。
・システム導入・開発: 倉庫管理システム(WMS、自社パッケージ「ZIZAIA WMS」も提供)、運行管理システム、配車管理システムなどの導入・カスタマイズ・開発。
・デバイスソリューション: 音声認識システム(Honeywell Voiceなど)を活用した倉庫内作業のハンズフリー化・効率化支援。
・その他: データ可視化(BI)、自動化(RPA等)、マニュアル作成支援など、物流DXを包括的にサポートします。
✔基幹業務ソリューション
企業の経営基盤となるERP(統合基幹業務システム)の導入支援も得意分野です。
・ITコンサルティング: プロジェクト企画、ITグランドデザイン策定、業務プロセス可視化、RFI/RFP作成などを支援。
・導入支援: 業務・システムフロー作成、システム設計・開発、機器・ライセンス準備などを一括でサポート。
・保守・改善: ヘルプデスク運営、蓄積されたERPデータの分析基盤構築(BI)、業務プロセスの継続的な改善提案など、導入後のサポートも重視しています。 福岡ソフトバンクホークスやOCHIホールディングスへの「GRANDIT」導入事例などが紹介されています。
✔その他のソリューション
上記に加え、アプリケーション開発やインフラ構築・運用(アプリインフラソリューション、インフラソリューション)、そして顧客企業のDX推進そのものを支援する(DX支援ソリューション)など、幅広いITニーズに対応できる体制を整えています。
✔「顧客視点」と「山九グループ」
同社は「お客さま視点」を何よりも大切にし、現場に足を運び、顧客に寄り添って課題を発見・解決する伴走型のスタイルを強みとしています。これを支えるのが、多層的な研修プログラムによる「人財育成」への注力です。 そして、山九グループの一員であることは、単に物流ノウハウの共有に留まらず、グループ全体の信用力、安定した経営基盤、そして大規模プロジェクトへの参画機会といった面で、大きなアドバンテージとなっています。
【財務状況等から見る経営戦略】
第36期の決算数値から、同社の安定した経営状況と成長戦略を分析します。
✔外部環境
物流業界の「2024年問題」や人手不足は、WMS導入や自動化といった「ロジスティクスDX」の需要を急速に高めています。また、多くの企業で老朽化した基幹システムの刷新(モダナイゼーション)やクラウド移行が経営課題となっており、基幹業務ソリューションの市場も活況です。一方で、IT業界全体が深刻なエンジニア不足に直面しており、人材確保と人件費の高騰が経営の重しとなっています。また、システム開発プロジェクトにおける価格競争や、クラウドサービス(SaaS)の台頭によるビジネスモデルの変化も無視できません。
✔内部環境
同社のビジネスは、顧客の課題解決に向けたコンサルティングやシステム開発・導入といった「プロジェクト型」の受託ビジネスが中心です。安定した収益を確保するためには、山九グループからの継続的な案件獲得に加え、NTTグループ、JR東日本グループ、ふくおかFG、西鉄グループ、ソフトバンクホークスといった多様な外部顧客との長期的な関係構築が不可欠です。 第36期に1.9億円の純利益を確保していることは、これらの主要顧客からの安定した受注と、物流DXという追い風を確実に捉えている結果と考えられます。特に、専門性の高いロジスティクス分野での強みが、価格競争に陥りにくい高付加価値なソリューション提供を可能にしていると推察されます。
✔安全性分析
BS(貸借対照表)は、極めて健全な財務状況を示しています。自己資本比率は60.6%と高く、安定性は抜群です。
資産(41.7億円)は、流動資産(31.6億円、約76%)が中心です。これは、システム開発の売掛金(未収入金)や、進行中のプロジェクトにかかる仕掛品などが主体と考えられます。固定資産(10.0億円)には、自社の開発設備やソフトウェア資産、本社・支社の設備などが含まれるでしょう。 負債(16.4億円)は、買掛金や未払金といった流動負債(14.1億円)が大部分を占め、固定負債(2.3億円、うち退職給付引当金0.5億円)は少なく、借入金への依存度は低いと考えられます。 短期的な支払い能力を示す流動比率(流動資産31.6億円 ÷ 流動負債14.1億円)は約224%と非常に高く、資金繰りに全く懸念はありません。 純資産(25.2億円)の中核を成すのは、23.5億円の「利益剰余金」です。設立以来36年間にわたり着実に利益を蓄積し、強固な財務基盤を築き上げてきたことが明確に分かります。この潤沢な内部留保が、景気変動への耐性や、新たな技術・人材への投資を可能にしています。
【SWOT分析で見る事業環境】
同社を取り巻く環境を、強み・弱み・機会・脅威の4つの側面から整理します。
強み (Strengths)
・山九グループの一員としての、物流業界への深い知見と信用力、安定した経営基盤。
・ロジスティクスと基幹業務システムの両方に精通した「ソリューションインテグレータ」としての独自性。
・コンサルティングから開発、運用まで一貫して提供できるワンストップ体制。
・自己資本比率60%超、利益剰余金23億円超という、極めて健全な財務基盤。
・ISO9001(品質)、ISO27001(情報セキュリティ)の認証取得による高い信頼性。
弱み (Weaknesses)
・IT業界共通の課題である、高度IT人材(特に物流とIT双方に精通した人材)の確保と育成。
・受託開発中心のビジネスモデルにおける、プロジェクトごとの採算変動リスク。
機会 (Opportunities)
・物流業界の「2024年問題」やDX推進に伴う、ロジスティクスソリューション需要の急増。
・企業の基幹システム刷新(モダナイゼーション、クラウド化)ニーズの拡大。
・AI、IoT、ロボティクスといった新技術を活用した、より高度なソリューション提供の可能性。
・山九グループのグローバルネットワークを活用した、海外展開の可能性。
脅威 (Threats)
・ITエンジニア不足の深刻化と、それに伴う人件費・外注費の高騰。
・大手SIerやコンサルティングファーム、新興の特化型SaaSベンダーとの競争激化。
・景気後退による、企業のIT投資抑制リスク。
【今後の戦略として想像すること】
「期待に応えるソリューションインテグレータ」を目指す同社が、今後どのような戦略をとるか考察します。
✔短期的戦略
最大の追い風である「ロジスティクスDX」需要の取り込みを最優先で強化します。山九グループで培った実践的なノウハウと、自社パッケージ「ZIZAIA WMS」や音声物流ソリューションなどを武器に、倉庫・運送業はもちろん、製造業や小売業の物流部門に対しても積極的に提案を行うでしょう。同時に、既存の基幹業務システム顧客に対しても、DX支援やクラウド移行といった新たな価値提案を行い、関係性を深めていくと考えられます。
✔中長期的戦略
中長期的には、山九グループとの連携をさらに深化させ、グループ全体のDX推進パートナーとしての役割を強化していくことが予想されます。山九が持つ国内外の広範な顧客基盤や、港湾・プラントエンジニアリングといった他事業との連携により、より大規模で複雑なソリューション(例:スマートファクトリー、サプライチェーン全体の最適化など)の提供を目指す可能性があります。 また、AIやIoTといった先端技術の研究開発に投資し、物流や基幹業務における予兆保全、需要予測、自動化といった領域で、独自のソリューションを開発・提供していくことも、持続的な成長のためには不可欠となるでしょう。潤沢な内部留保は、これらの研究開発投資や、必要に応じたM&A(技術や人材の獲得)を実行するための強力な武器となります。
【まとめ】
株式会社インフォセンスは、単なるIT企業ではありません。それは、総合物流大手・山九グループの中核IT企業として、物流現場のリアルな課題を知り尽くし、基幹業務システムにも精通した、頼れる「ソリューションインテグレータ」です。
第36期決算は、自己資本比率60%超、利益剰余金23億円超という鉄壁の財務基盤を示し、厳しい外部環境の中でも1.9億円の純利益を確保しました。「お客さま視点」を貫き、現場に寄り添う姿勢と、山九グループの安定基盤が、その強さを支えています。 物流業界のDXという巨大な追い風を受け、これからも「ITで創る、明日のあたりまえ」を実現し、日本の産業界の発展に貢献し続けることが期待されます。
【企業情報】
企業名: 株式会社インフォセンス
所在地: 福岡市博多区冷泉町2-1 博多祇園M-SQUARE (本社)
代表者: 辛島 信司
設立: 1989年(平成元年)4月1日
資本金: 1億円
事業内容: コンピュータソフトウェアの開発、販売及び情報提供サービス。ロジスティクスソリューション、基幹業務ソリューション、アプリインフラソリューション、DX支援ソリューション、インフラソリューションの提供。
株主: 山九株式会社(100%)
