私たちが日々利用する高層ビル、橋、高速道路。その巨大な構造物を足元から支えているのが、目に見えない「地盤」です。特に軟弱な地盤が多い日本では、構造物を安全に建設するために、地盤そのものを強固にする「地盤改良」という専門技術が不可欠です。この技術は、建設プロジェクトの安全と成否を左右する、まさに「地球エンジニアリング」とも言える分野です。
今回は、1977年創業の地盤改良工事のパイオニア「双栄基礎工業」を中核とし、M&Aや技術開発を通じて「地球エンジニアリング企業」グループへと進化を続ける、SOEIホールディングス株式会社の第9期決算を読み解き、その専門特化されたビジネスモデルと経営戦略をみていきます。
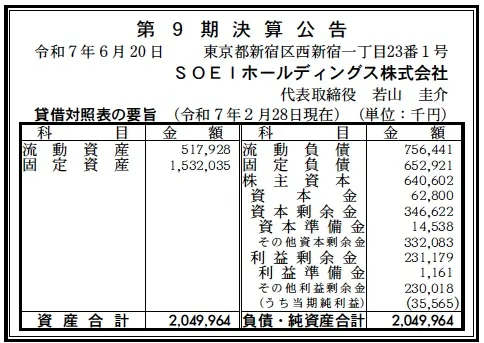
【決算ハイライト(第9期)】
資産合計: 2,050百万円 (約20.5億円)
負債合計: 1,409百万円 (約14.1億円)
純資産合計: 641百万円 (約6.4億円)
当期純利益: 36百万円 (約0.4億円)
自己資本比率: 約31.2%
利益剰余金: 231百万円 (約2.3億円)
【ひとこと】
総資産20.5億円に対し、純資産は6.4億円、自己資本比率は約31.2%と、やや負債の割合が高い構成です。今期は36百万円の当期純利益を確保していますが、その利益額は資産規模に比して小さく、M&Aや技術開発への先行投資が続く中、収益性の向上が課題となっている様子がうかがえます。
【企業概要】
社名: SOEIホールディングス株式会社
設立: 2016年9月
事業内容: グループ会社(地盤改良、建設コンサル、人材派遣等)の経営管理
【事業構造の徹底解剖】
SOEIホールディングスは、地盤改良という特殊技術を持つ事業会社群を傘下に収める、純粋持株会社です。グループの事業は「地球エンジニアリング」を核とし、主に以下の3つのセグメントで構成されています。
✔中核事業:地盤改良工事 (双栄基礎工業株式会社)
1977年創業の双栄基礎工業は、グループの起源であり中核事業です。「薬液注入工法」(地中に薬液を注入し土を固める)や、「高圧噴射撹拌工法」(セメント系材料を高圧で噴射し土と混ぜ固める)、「機械撹拌工法」といった高度な専門技術を駆使します。 これらは、都市部のビル建設、トンネル工事、橋梁の基礎工事など、限られたスペースで精密な地盤の安定化が求められる現場で不可欠な技術です。さらに、浅層地盤改良の特許工法「ソリッドキューブ工法」を自社開発するなど、技術革新にも積極的です。
✔建設技術者派遣・コンサル事業 (株式会社レガリス)
2019年にM&Aによりグループ化した、戦略的に重要な事業です。建設業界の深刻な人手不足に対応し、施工管理者や専門技術者を派遣・紹介するサービス(特に海外プロジェクトに強み)を展開しています。 これにより、SOEIグループは「地盤改良の専門技術」と、それを実行する「専門人材」の両方を、ワンストップで顧客(ゼネコンなど)に提供できるという強力なシナジーを生み出しています。
✔人材育成とM&Aによる事業拡大
同グループの独自性は、2018年に「SOEIグループ職業訓練校」を設立し、自前で技術者・技能者の育成を行っている点にあります。業界の高齢化と人手不足という根本的な課題に対し、直接的な解決策を講じています。 また、2015年の(株)サナース、2022年の(株)ジーエステクノの買収など、M&Aを通じて同業の専門技術を取り込み、事業領域を拡大する戦略を明確に打ち出しています。
【財務状況等から見る経営戦略】
第9期の決算数値から、同社の経営環境と財務戦略を分析します。
✔外部環境
同社の事業領域には、巨大な「機会」があります。それは、高度経済成長期に建設された橋、トンネル、上下水道管など、膨大な「社会インフラの老朽化・更新」需要です。これらのメンテナンスや補強工事には、同社の地盤改良技術が不可欠です。また、都市部の再開発プロジェクトや、防災・減災のための国土強靭化計画も、強力な追い風となります。 一方で、「脅威」は、原材料(セメント、薬液)や燃料費の高騰、そして「2024年問題」に象徴される深刻な人手不足と労務費の上昇です。
✔内部環境
同社のビジネスは、大手ゼネコンや官公庁からの受注に依存するプロジェクト型です。今期の36百万円という純利益は、黒字を確保したものの、外部環境のコスト高騰分が利益を大きく圧迫していることを示唆しています。 また、積極的なM&A((株)ジーエステクノの取得は2022年11月)に伴う、のれん償却費や統合費用(PMIコスト)が先行して発生していることも、短期的な利益水準を押し下げる要因となっていると推察されます。
✔安全性分析
BS(貸借対照表)は、同社が「積極的な投資・拡大フェーズ」にあることを示しています。 総資産20.5億円に対し、固定資産が15.3億円と大部分を占めています。これは、M&Aによる「のれん」や、子会社への長期投資が主体であると考えられます。
一方で、財務の流動性には注意が必要です。流動資産5.2億円に対し、1年以内に返済・支払いが必要な流動負債は7.6億円と、流動資産を上回っています。流動比率は約68%(0.68倍)となり、短期的な支払い能力がややタイトであることを示しています。 自己資本比率31.2%という数値も、これらのM&Aや事業投資を、自己資金(純資産6.4億円)だけでなく、負債(14.1億円)を積極的に活用して(レバレッジをかけて)行っている証拠です。利益剰余金が2.3億円とプラスであり、今期も黒字で蓄積を増やしているものの、今後は投資の成果を早期に収益化することが求められます。
【SWOT分析で見る事業環境】
同社を取り巻く環境を、強み・弱み・機会・脅威の4つの側面から整理します。
強み (Strengths)
・薬液注入工法など、参入障壁の高い特殊な地盤改良技術と、長年の施工実績。
・「技術(双栄基礎工業)」と「人材(レガリス、職業訓練校)」をグループ内で一貫提供できるシナジー。
・「ソリッドキューブ工法」などの自社特許技術。
・M&Aを戦略的に実行できるホールディングス体制。
弱み (Weaknesses)
・流動比率が1倍を割り込んでおり、短期的な財務流動性が低い。
・自己資本比率がやや低く、レバレッジ(負債)への依存度が高い。
・今期黒字ながら、利益率が低く、コスト上昇の影響を受けやすい収益構造。
機会 (Opportunities)
・全国的なインフラ老朽化対策(橋梁、トンネル等)という巨大なメンテナンス市場。
・都市再開発プロジェクトや、国土強靭化計画に伴う地盤改良ニーズの増加。
・人手不足の業界において、人材派遣・育成機能を武器にした差別化。
脅威 (Threats)
・セメント、薬液、燃料などの資材価格の継続的な高騰。
・深刻な人手不足と、それに伴う労務費の急激な上昇(2024年問題)。
・事業の多くが公共事業予算や大手ゼネコンの設備投資動向に左右されること。
【今後の戦略として想像すること】
この財務状況と事業特性を踏まえ、同社が今後進むべき戦略を考察します。
✔短期的戦略
最優先課題は「収益性の改善」と「財務流動性の確保」です。今期のスリムな黒字幅を拡大させることが急務です。M&Aでグループ化した会社のシナジーを早期に実現し(クロスセル、管理部門の統合など)、プロジェクトの採算管理を徹底する必要があります。 同時に、流動比率の低さを改善するため、金融機関と連携し、短期借入金の一部を長期借入金に借り換えるなどの財務戦略も考えられます。
✔中長期的戦略
中長期的には、独自の強みである「技術+人材」のパッケージを最大限に活かす戦略が予想されます。 第一に、「インフラ維持・補修市場」への特化です。新設工事よりも安定的な需要が見込める、橋梁の耐震補強や、老朽化した上下水道管のメンテナンス(アイスピグ工法など)といった分野でのシェアを拡大します。 第二に、「ソリューション提供」への進化です。単なる工事の「下請け」ではなく、自社の職業訓練校で育成した技術者と、レガリスが抱える専門人材、そして「ソリッドキューブ工法」のような特許技術を組み合わせ、「SOEIグループにしかできない地盤と人材のトータルソリューション」として、ゼネコンや発注者へ直接提案する力を強化していくことが、持続的な成長の鍵となると考えられます。
【まとめ】
SOEIホールディングス株式会社は、単なる建設会社ではありません。それは、1977年から続く「地盤改良」という専門技術を核に、M&Aと人材育成という戦略的な手を打ち、日本のインフラが直面する「老朽化」と「人手不足」という二大課題の解決に挑む「地球エンジニアリング企業」グループです。
第9期決算は、36百万円の純利益を確保したものの、低い流動比率など、まさにM&Aと事業投資を積極的に行う「拡大フェーズ」の最中であることを示しました。財務的には正念場ですが、その事業領域は、今後の日本社会にとって不可欠なものです。 これからも、「技術」と「人材」という両輪を武器に、目に見えない足元から日本の安全を支え、先行投資を確実な収益へと転換していくことが期待されます。
【企業情報】
企業名: SOEIホールディングス株式会社
所在地: 東京都新宿区西新宿1丁目23番1号 TK新都心ビル10F
代表者: 若山 圭介
設立: 2016年9月
資本金: 6,280万円
事業内容: SOEIグループ各社の経営・事業活動の管理。中核子会社は地盤改良工事の設計施工(双栄基礎工業)、建設技術者派遣(レガリス)等を営む。
