待機児童問題、共働き世帯の増加、そして「保育の質」の追求。現代の日本社会において「子育て支援」は、最も重要な社会課題の一つです。多くの保育施設がその受け皿として機能する中、単に子どもを預かるだけでなく、出版社の知見を活かした独自の教育メソッドで子どもの知的好奇心を育む取り組みが注目されています。
今回は、小学館グループの一員として、1997年のベビーシッター事業から発展し、現在は全国で多様な保育施設を運営する「株式会社小学館アカデミー」の決算を読み解きます。2022年に新会社として設立された同社の第3期の財務状況と、そのユニークな事業戦略に迫ります。
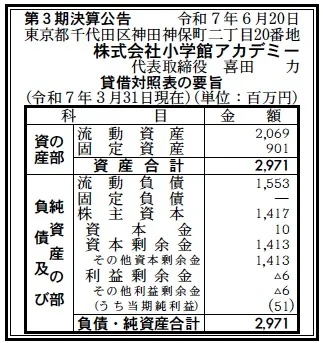
【決算ハイライト(3期)】
資産合計: 2,971百万円 (約29.7億円)
負債合計: 1,553百万円 (約15.5億円)
純資産合計: 1,417百万円 (約14.2億円)
当期純利益: 51百万円 (約0.5億円)
自己資本比率: 約47.7%
利益剰余金: ▲6百万円 (約▲0.1億円)
【ひとこと】
まず注目すべきは、純資産合計が約14.2億円、自己資本比率も約47.7%と、非常に安定した財務基盤を維持している点です。設立3期目にして当期純利益51百万円を確保し、黒字化を達成。健全な財務と収益性の両立を実現しています。
【企業概要】
社名: 株式会社小学館アカデミー
設立: 2022年4月4日
事業内容: 保育所・託児所の運営、管理、ベビーシッターの請負業、保育に関する研修企画・コンサルティングほか
【事業構造の徹底解剖】
同社の事業は、子どもと保護者、そして社会のニーズに応える「総合保育サービス事業」に集約されます。顧客は、子どもを預けたい保護者はもちろん、福利厚生として保育サービスを導入したい法人、施設運営を委託したい自治体や病院など、非常に多岐にわたります。
✔保育所・保育施設事業(コア事業)
同社の根幹をなす事業です。認可保育所、東京都認証保育所、自治体からの委託による公設民営保育所、病院内に設置される院内保育所、小規模認可保育所など、地域のニーズや特性に合わせた多様な形態の施設を運営しています。拠点は関東(東京、神奈川、千葉、埼玉)と関西(大阪、兵庫)を中心に、広島、愛媛、香川、宮城など全国に61施設(2022年時点)を展開しています。最大の強みは、前身である小学館集英社プロダクション時代から培った独自の保育メソッド「楽習保育®」です。
✔託児ルーム・ベビーシッター事業(創業事業)
同社のルーツは、1997年に発足したベビーシッターサービスにあります。現在も個人宅へのベビーシッター派遣を継続するほか、品川プリンスホテルや神戸の商業施設(umieモザイク、大丸神戸店)などで「だっこルーム」ブランドの一時預かりサービスを提供。さらに、コンサートや学会、イベント会場での出張保育(コンサートチャイルドケア)も手掛け、保護者が安心して活動できる多様なシーンを支えています。
✔コンサルティング・その他事業
自社で実践・体系化した保育メソッド"The ShoPro Method(SPM)"を、ベトナムをはじめとする海外で展開しています。また、国内の他の保育事業者向けに「保育施設型アクティブラーニング~楽習保育®」プログラムの提供や、保育園運営にまつわるコンサルティング事業も行っています。加えて、東京都中央区や港区、大阪府泉大津市などで自治体の子育て支援ひろばの運営も受託しており、地域の子育て支援の拠点としても機能しています。
✔小学館グループとのシナジー
同社の独自メソッド「楽習保育®」は、小学館集英社プロダクションが運営する幼児教室「ドラキッズ」や通信教育「コナンゼミ」といった、小学館グループが持つ豊富な教育コンテンツや知見と深く連携しています。これが、他の保育事業者との明確な差別化要因となっています。
【財務状況等から見る経営戦略】
第3期決算では、強固な財務基盤と、当期の黒字達成というポジティブな側面が見て取れます。
✔外部環境
都市部を中心に共働き世帯の保育ニーズは依然として底堅いものがあります。しかし、長期的には日本全体の少子化の進行により、園児の獲得競争が激化することは避けられません。また、保育業界全体が直面する深刻な「保育士不足」と、それに伴う「人件費の高騰」は、経営における最大の課題の一つです。政府による保育の質向上への要求や、運営の根幹を支える公的補助金の制度変更なども、経営に直接的な影響を与えます。
✔内部環境
保育事業は、保育士の人件費や施設の賃料、減価償却費が費用の大部分を占める、典型的な「労働集約型」かつ「高固定費型」のビジネスです。こうした厳しいコスト環境の中、第3期で51百万円の当期純利益を確保できたことは、同社の効率的な運営体制と、「楽習保育®」などの高付加価値サービスが収益に結びついていることを示唆しています。
✔安全性分析
財務の安全性は極めて高いレベルにあります。資産合計約29.7億円に対し、純資産は約14.2億円、自己資本比率は約47.7%と健全です。短期的な支払い能力を示す流動比率(流動資産 2,069百万円 ÷ 流動負債 1,553百万円)も約133%と、100%を大きく上回っており、資金繰りに懸念はありません。
特に注目すべきは、純資産1,417百万円の内訳です。資本金が10百万円であるのに対し、「資本剰余金」が1,413百万円と非常に大きくなっています。これは、2022年4月に(株)小学館アカデミーが設立(分社化)された際、親会社(恐らくは(株)小学館集英社プロダクション)から事業と共に潤沢な自己資本が投下されたことを示しています。この強固な財務基盤が、事業成長を支える強力なバックボーンとなっています。
【SWOT分析で見る事業環境】
強み (Strengths)
・「小学館」グループという強力なブランド力と社会的信用力。
・「楽習保育®」という、教育的知見に基づいた独自の保育コンテンツとメソッド。
・ベビーシッターから認可保育所、公設民営まで多様な保育形態の運営ノウハウ。
・自己資本比率約47.7%という、業界でも際立って安定した財務基盤。
弱み (Weaknesses)
・利益剰余金が▲6百万円と、依然としてマイナス(繰越損失)である点。設立以来の累計ではまだ利益を出し切れていない。
・労働集約型ビジネス特有の、保育士の人材確保・定着と人件費管理の難しさ。
・事業所が関東・関西の都市部に集中しており、当該エリアの制度変更や市場動向に業績が左右されやすい側面。
機会 (Opportunities)
・単なる「預かり」ではなく「保育の質」や「幼児教育」を重視する保護者の増加。
・企業の福利厚生としての、院内保育所やベビーシッター法人契約の需要拡大。
・保育DX(ICT化)の推進による、運営業務の効率化の余地。
・ベトナムなどアジア市場での、日本の保育メソッド(SPM)の展開。
脅威 (Threats)
・日本全体での長期的な少子化による、保育需要の絶対数の減少。
・保育士不足の深刻化と、それに伴う人件費の継続的な上昇圧力。
・他の大手保育事業者や、新規参入事業者とのサービス・価格競争。
・運営の前提となる、国や自治体による公的補助金や保育制度の変更リスク。
【今後の戦略として想像すること】
強固な財務基盤と当期の黒字達成を背景に、さらなる成長と収益性向上が期待されます。
✔短期的戦略
当期純利益51百万円の黒字基調を定着させることが最優先です。保育DXの推進による事務作業の削減や人員の最適配置を進め、コスト管理を徹底することが考えられます。同時に、「楽習保育®」のブランド力をさらに高め、全施設での高い定員充足率を維持・向上させることで、利益剰余金のマイナス(繰越損失)の早期解消を目指します。
✔中長期的戦略
中長期的には、最大の強みである「楽習保育®」のブランド価値をさらに高め、他の保育園との明確な差別化を図る戦略が中心となるでしょう。単なる「預かり保育」の価格競争に陥るのではなく、「質の高い幼児教育」を求める保護者層にターゲットを絞り込み、その期待に応えるサービスを磨き上げることが重要です。また、安定した財務基盤と黒字化を背景に、保育ニーズが依然として高いエリアでのM&Aや、付加価値の高い新規施設の開設を選択的に進めることが想像されます。さらに、国内で培ったノウハウを活かし、ベトナムなどアジア市場でのコンテンツ販売やコンサルティング事業を、第二の収益の柱として本格的に育成していくことも期待されます。
【まとめ】
株式会社小学館アカデミーは、単なる保育施設運営企業ではありません。それは、小学館グループの出版・教育事業で培った知見を「楽習保育®」という独自の価値に変え、社会に提供する「子育て総合支援企業」です。
2022年の新会社設立から3期目にして黒字化を達成し、潤沢な自己資本という強力な支えも持っています。これからも、「あったかい保育」という企業理念と、他社にはない教育コンテンツという強力な武器を両輪に、変化し続ける社会と保護者のニーズに応え、子どもたちの豊かな未来を育むリーディングカンパニーであり続けることが期待されます。
【企業情報】
企業名: 株式会社小学館アカデミー
所在地: 東京都千代田区神田神保町2-20 SP神保町第2ビル4F
代表者: 代表取締役 喜田 力
設立: 2022年4月4日
資本金: 1,000万円
事業内容: 保育所・託児所の運営、管理、ベビーシッターの請負業、保育に関する研修企画・コンサルティングほか
