脱炭素社会への移行が世界の共通課題となる中、企業活動において使用する電力の「質」が厳しく問われています。再生可能エネルギーの導入はもはやCSR(企業の社会的責任)ではなく、サプライチェーン維持や企業価値そのものに直結する経営戦略となりました。しかし、再エネ導入には多額の初期投資が必要であり、また電力市場価格の変動リスクも経営の不安定要因となります。
このような課題に対し、巨大な鉄鋼グループのエンジニアリング部門を母体とし、廃棄物発電や多様な再エネを武器に、法人向け電力供給からPPA(電力販売契約)サービスまでワンストップで手掛ける「新電力」が存在します。
今回は、JFEエンジニアリング100%子会社として、都市型エネルギーソリューションを推進する、アーバンエナジー株式会社の決算を読み解き、その独自のビジネスモデルと驚異的な収益構造をみていきます。
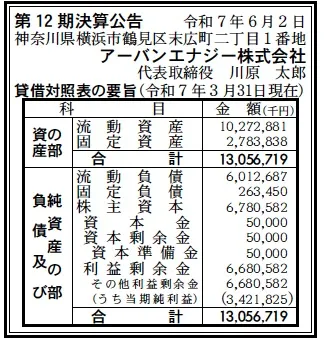
【決算ハイライト(12期)】
資産合計: 13,057百万円 (約130.6億円)
負債合計: 6,276百万円 (約62.8億円)
純資産合計: 6,781百万円 (約67.8億円)
当期純利益: 3,422百万円 (約34.2億円)
自己資本比率: 約51.9%
利益剰余金: 6,681百万円 (約66.8億円)
【ひとこと】
純資産合計が約67.8億円、自己資本比率も約51.9%と極めて健全な財務体質です。何よりも特筆すべきは、資産合計約130.6億円の事業規模に対し、当期純利益が3,422百万円(約34.2億円)という驚異的な高収益性を達成している点です。自己資本利益率(ROE)も50%を超えており、資本効率が極めて高い優良企業であることがわかります。
【企業概要】
社名: アーバンエナジー株式会社
設立: 2013年12月3日 株主: JFEエンジニアリング株式会社 (100%)
事業内容: 電力売買事業(小売電気事業者)、PPAサービス、蓄電池サービス、VPP・DRソリューションなど。
【事業構造の徹底解剖】
同社の事業は、JFEグループが持つエンジニアリング技術と発電所運営ノウハウを背景とした「法人向け総合エネルギーソリューション事業」に集約されます。
✔小売電気事業(安定収益基盤)
同社の基幹事業は、特別高圧・高圧電力を必要とする法人顧客(オフィスビル、学校、病院、工場、鉄道など)への電力供給です。供給エリアは沖縄を除く全国9エリアをカバー。多くの新電力が電力調達を市場(JEPX)に依存する中、同社はJFEグループが建設・運営する発電所をメインの電源としており、価格と供給の安定性で高い競争力を持ちます。
✔JFEグループ由来の「多様な電源ポートフォリオ」
同社の最大の強みであり、高収益の源泉がこの「電源」です。JFEグループは都市ごみ焼却施設(廃棄物発電)やバイオマス発電所の建設・運営で国内トップクラスの実績を持ちます。同社はこれらの発電所(2025年9月時点で廃棄物 約207MW、バイオマス 約216MW)をはじめ、太陽光、風力、地熱、水力に至るまで、主要な再生可能エネルギーのすべてを電源として確保しています。これにより、特定の燃料価格や市場価格の変動リスクを分散し、安定したコストでの電力調達を可能にしています。
✔PPAサービス(成長ドライバー)
企業の脱炭素ニーズに直接応える事業として急成長しているのがPPA(電力販売契約)サービスです。これは、顧客の工場の屋根や遊休地に、アーバンエナジーの費用負担で太陽光発電設備を設置し、発電した電力を顧客が買い取るモデル(オンサイトPPA)です。顧客は初期投資ゼロで再エネを導入でき、電気代削減とCO2排出量削減を両立できます。敷地外に発電所を設置するオフサイトPPAにも対応しており、2024年12月時点で100MW超の実績を誇ります。
✔その他ソリューション(将来への布石)
単なる電力の売買に留まらず、PPAと蓄電池を組み合わせた高度なエネルギーマネジメントや、VPP(仮想発電所)・DR(デマンドレスポンス)といった次世代の電力需給調整ビジネス、さらには自治体と連携した「地域新電力」の設立支援など、JFEエンジニアリングの技術力を活かした多角的なソリューションを展開しています。
【財務状況等から見る経営戦略】
第12期決算は、同社のビジネスモデルが外部環境の変化に極めて強く、高い収益性を生み出す構造であることを示しています。
✔外部環境
近年、脱炭素(カーボンニュートラル)が世界的な潮流となり、企業は使用電力の再エネ化(RE100など)を強く求められています。一方で、ウクライナ情勢に端を発する世界的な燃料価格の高騰と、それに伴う国内電力市場(JEPX)の価格乱高下は、多くの新電力会社を経営危機に陥れ、撤退や倒産が相次ぎました。
✔内部環境(驚異的な高収益性の源泉)
この非常に厳しい外部環境の中で、同社が当期純利益34.2億円という莫大な利益を上げた要因は、主に以下の3点にあると分析できます。
独自の安定電源: 最大の要因は、JFEグループの廃棄物発電やバイオマス発電といった、JEPXの市場価格変動の影響を直接受けにくい「独自の安定電源」を豊富に保有している点です。市場から高値で電力を仕入れる必要がなく、調達コストを極めて低く安定させることができたため、高い利益率を確保できたと推測されます。
PPA事業の拡大: 企業の脱炭素ニーズを背景に、PPAサービス(2024年末で100MW超)が順調に拡大。PPAは15年〜20年の長期契約に基づくストック型ビジネスであり、安定した収益源として利益貢献が本格化していると考えられます。
JFEグループの信用力: JFEエンジニアリング100%子会社という強固な信用力は、PPAのような長期契約や、大口の電力供給契約を獲得する上で、他の新電力に対する圧倒的な優位性となっています。
✔安全性分析
財務安全性は盤石です。自己資本比率は51.9%と極めて高く、純資産67.8億円のうち、利益剰余金が66.8億円を占めています。これは、2013年の設立以来、継続して黒字経営を維持し、利益を内部に蓄積してきた証拠です。特に当期の34.2億円という巨額の利益計上が、純資産を大幅に押し上げました。
資産130.6億円のうち流動資産が102.7億円と厚く、負債62.8億円のうち流動負債が60.1億円となっています。電力売買に伴う託送料金や電力調達費の未払金、PPAの建設関連費用などが含まれると推測されますが、流動比率(流動資産 102.7億円 ÷ 流動負債 60.1億円)も約171%と高く、短期的な支払い能力にも全く懸念はありません。
【SWOT分析で見る事業環境】
強み (Strengths)
・JFEエンジニアリング100%子会社としての強力な信用力、技術力、ブランド。
・廃棄物発電、バイオマスなど、JEPX市場価格に左右されにくい独自の安定電源ポートフォリオ。
・JFEグループのプラント建設・運営ノウハウを活かしたPPAサービスの技術的信頼性。
・設立以来の黒字経営による強固な財務基盤(高自己資本比率・豊富な利益剰余金)。
弱み (Weaknesses)
・小売供給が特別高圧・高圧の法人向けに特化しており、低圧(家庭向け)市場はカバーしていない。
・JFEグループの電源開発や設備投資の方針に、事業戦略が連動する側面。
機会 (Opportunities)
・企業の脱炭素・RE100(再エネ100%)ニーズの爆発的な高まりによる、PPA市場の急拡大。
・電力市場の不安定化を受け、安定した電源(特に廃棄物発電など)を持つ同社への乗り換え需要の増加。
・蓄電池のコストダウンと性能向上に伴う、PPA+蓄電池ソリューションの普及拡大。
・VPP/DR、容量市場、非化石証書市場など、新たな電力制度ビジネスへの参入機会。
脅威 (Threats)
・PPA市場への競合他社(大手電力、ガス、商社、専業事業者)の参入による競争激化・価格低下。
・再生可能エネルギー導入に関する規制緩和または強化、FIT/FIP(固定価格買取)制度の変更。
・長期契約であるPPA事業における、将来的な金利上昇リスクや、技術革新(例:ペロブスカイト太陽電池など)による陳腐化リスク。
【今後の戦略として想像すること】
今期計上した莫大な利益を原資に、さらなる成長投資を加速させることは確実です。
✔短期的戦略
まずは、PPAサービスの営業体制強化とエンジニアリング体制の拡充を最優先に進めるでしょう。100MW超の実績をテコに、JFEグループの顧客基盤を活用して大型案件の獲得を加速させると考えられます。同時に、JFEグループが手掛ける新規の再エネ発電所(廃棄物、バイオマス、洋上風力など)からの電力調達枠を確実に確保し、小売事業の競争優位を盤石なものにします。
✔中長期的戦略
「電力小売」と「PPA」の両輪で、法人向け脱炭素ソリューションのトップランナーとしての地位を確立することを目指します。特に、PPAと蓄電池、JFEグループのEMS(エネルギー管理システム)を組み合わせた高度なエネルギーマネジメントサービスを強化し、顧客の電気代削減と再エネ化をより高いレベルで両立させる提案を推進するでしょう。また、JFEグループの総合力を活かし、自治体と連携した「地域新電力」の設立支援や、VPPアグリゲーターとしての地位確立も中長期的な戦略として視野に入れていると想像されます。
【まとめ】
アーバンエナジー株式会社は、単なる新電力(小売事業者)ではありません。それは、JFEグループの「廃棄物発電」や「プラント建設技術」という強力なDNAを受け継ぎ、電力の安定供給(小売)と創出(PPA)をワンストップで手掛ける「都市型エネルギーソリューション企業」です。
多くの新電力が電力市場の乱高下に苦しみ経営危機に陥った中、第12期決算で達成した当期純利益34.2億円、自己資本比率51.9%という数字は、同社のビジネスモデルが持つ圧倒的な優位性と強靭さを示しています。これからも、JFEグループの技術力と信用力を武器に、企業の脱炭素化という社会的使命を追い風に変え、日本のエネルギーインフラの中核を担う存在として成長していくことが期待されます。
【企業情報】
企業名: アーバンエナジー株式会社
所在地: 神奈川県横浜市鶴見区末広町二丁目1番地
代表者: 代表取締役 川原 太郎
設立: 2013年12月3日
資本金: 5千万円
事業内容: 電力売買事業(小売電気事業者 登録番号:A0122)
株主: JFEエンジニアリング株式会社 100%
