カーボンニュートラル社会の実現に向け、日本国内でも再生可能エネルギーの導入が急速に進んでいます。その主役は、紛れもなく太陽光発電です。しかし、2012年のFIT制度(固定価格買取制度)開始から10年以上が経過し、太陽光発電事業は新たなフェーズに突入しています。それは「新しく作る」フェーズから、「今ある発電所を、いかに長期で安定稼働させ、その価値を最大化するか」という「運営・管理」のフェーズです。
発電所の老朽化、O&M(保守・点検)コストの最適化、中古発電所(セカンダリ)市場の活性化、そしてPPAモデル(電力購入契約)といった新たな電力契約形態の登場。発電所の運営はますます高度化・複雑化しています。
今回は、この複雑な課題を解決するために設立された「太陽光発電所の運営・管理」の専門家集団、A&Tm株式会社の決算を読み解き、日本のエネルギーインフラを支える最前線のビジネスモデルと戦略をみていきます。
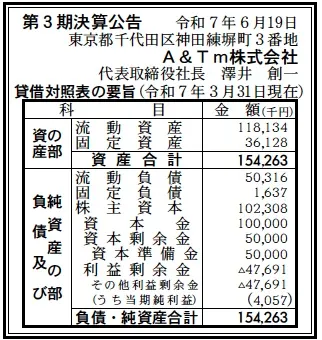
【決算ハイライト(3期)】
資産合計: 154百万円 (約1.5億円)
負債合計: 52百万円 (約0.5億円)
純資産合計: 102百万円 (約1.0億円)
当期純利益: 4百万円 (約0.0億円)
自己資本比率: 約66.3%
利益剰余金: ▲48百万円 (約▲0.5億円)
【ひとこと】
設立3期目で、当期純利益4百万円を計上し、黒字化を達成しました。創業以来の先行投資による累積損失(利益剰余金▲48百万円)は残るものの、事業が本格的に軌道に乗り始めたことが伺えます。自己資本比率は約66.3%と財務基盤も盤石です。
【企業概要】
社名: A&Tm株式会社
設立: 2022年9月14日
株主: 東京センチュリー株式会社 (51%)、東京ガスエンジニアリングソリューションズ株式会社 (39%)、京セラコミュニケーションシステム株式会社 (10%)
事業内容: アセットマネジメントとテクニカルマネジメントの包括提供による太陽光発電事業の効率的な事業管理および収益向上サービス
【事業構造の徹底解剖】
同社のビジネスモデルは、太陽光発電所の「パフォーマンス最大化」に特化しています。その社名「A&Tm」は、事業の核心である「アセットマネジメント(Asset Management)」と「テクニカルマネジメント(Technical Management)」の頭文字に由来しています。
従来、発電所の「経営・財務管理(AM)」と「技術・保守管理(O&M)」は、別々の事業者が担うことが一般的でした。A&Tmの最大の強みは、これらをワンストップで、事業者の目線に立って包括的に提供することです。
✔アセットマネジメント (AM)
経営・財務の最適化 これは発電所を「金融資産」として捉え、その収益性を最大化する役割です。具体的には、売電収益の管理、O&Mコストを含む各種費用の精査・最適化、法改正や制度変更への対応、保険・契約の管理、そして発電事業のファイナンス(資金繰り)に関するコンサルティングなどを行います。同社のValue(価値)でいう「制度」と「ファイナンス」の専門能力がここに活かされています。
✔テクニカルマネジメント (TM)
技術・発電性能の最適化 これは発電所を「技術設備」として捉え、その発電パフォーマンスを最大化する役割です。実際の保守点検(O&M)は専門業者と連携しつつ、A&Tmは発電量や日射量などの膨大なデータを遠隔で監視・分析します。不具合の兆候を早期に発見し、最適な保守計画を策定・実行することで、発電ロスを最小限に抑え、O&Mコストの削減にもつなげます。Valueにおける「技術」の専門能力が中核となります。
✔ワンストップ提供の強みと株主シナジー
同社が「事業者の立場で」最適なソリューションを提供できる理由は、このAMとTMを自社で一貫して管理しているためです。例えば、TMのデータ分析で「O&Mコストは高いが、発電ロスは非常に少ない」と分かれば、AMの観点から「コストは適正」と判断できます。逆に、発電効率の低下が見られれば、AMの観点から「目先のコスト(O&M費用)をかけてでも、予防保全や部品交換を行う」という経営判断を技術データに基づき提案できます。
この高度な専門性は、同社の株主構成によって担保されています。
東京センチュリー (51%): リース・ファイナンスの国内大手。発電事業における「ファイナンス」や、多数の資産を管理する「アセットマネジメント」のノウハウを提供します。
東京ガスエンジニアリングソリューションズ (39%): 東京ガスグループのエンジニアリング中核企業。エネルギー・プラントに関する高度な「技術(エンジニアリング)」力で、TM分野を支えます。
京セラコミュニケーションシステム (10%): 京セラグループのICT企業。通信技術や高度な「データ分析技術(ICT)」で、TMの根幹である発電データ分析基盤を支えます。
「金融」「プラント技術」「ICT」という、太陽光発電所の価値最大化に必要な3分野のプロフェッショナル企業が結集し、その知見を融合させている点こそが、A&Tmの最大の競争優位性です。
【財務状況等から見る経営戦略】
✔外部環境
太陽光発電市場は、大きな転換期を迎えています。FIT制度による新規導入が一段落し、市場の主戦場は「運営・管理」へと移行しています。特に、FIT期間が終了(卒FIT)した発電所や、稼働から10年以上が経過した発電所は、いかに効率よく運営を継続し、売電利益を確保するかが死活問題となっています。
また、ニシハツ(お知らせ欄より)のような企業の工場屋根に設置する「オンサイトPPA」モデルなど、電力の契約形態も多様化しており、専門知識を持つ管理者の必要性が高まっています。A&Tmは、まさにこの「発電所の長期安定稼働」と「価値最大化」という市場ニーズに応えるために設立されました。
✔内部環境
第3期にして当期純利益4百万円を計上し、黒字転換を達成しました。設立以来の累積損失が▲48百万円あることから、創業から2年間は人財確保やシステム基盤構築のための「先行投資」フェーズであったことが推察されます。
第3期での黒字化は、これらの投資が実を結び、事業が本格的に軌道に乗り始めたことを示しています。お知らせ欄にある京セラグループのプロジェクトや、ニシハツ新本社工場のPPA案件など、着実な案件受託が収益に貢献し始めたと考えられます。
✔安全性分析
財務状況は極めて健全であり、先行投資フェーズを支える安定性を誇っています。 自己資本比率は約66.3%と、製造業やサービス業の平均を遥かに上回る高水準です。これは、総資産1.5億円に対し、純資産が1.0億円を占めていることを意味します。
この潤沢な純資産は、株主である大手3社からの強力な出資(資本金100百万円、資本剰余金50百万円)によって形成されています。負債合計は約0.5億円と非常に少なく、その大半は事業運営上の未払金など(流動負債)であり、実質的な無借金経営です。
この盤石な財務基盤があるからこそ、創業初期の赤字に耐え、3期目での黒字化という結果を出すことができたのです。株主3社の本事業に対する「戦略的重要性」と「強力なバックアップ体制」が財務諸表から明確に読み取れます。
【SWOT分析で見る事業環境】
強み (Strengths)
・東京センチュリー(金融・AM)、東京ガス(技術)、京セラ(ICT)という異業種大手3社の強力な株主構成と、その信用力・ネットワーク。
・「制度」「ファイナンス」「技術」の3分野の専門知見を融合させた独自のビジネスモデル。
・AM(経営)とTM(技術)のワンストップ提供による、データに基づいた包括的な価値向上提案力。
・自己資本比率約66.3%という、株主の支援による盤石な財務基盤。
弱み (Weaknesses)
・創業期からの累積損失(▲48百万円)は残っており、財務基盤は盤石なものの、本格的な収益拡大はこれから。
・AM/TM事業者としての運用実績(トラックレコード)はまだ構築中であり、市場でのブランド認知度はこれから。
・高度な専門知識が求められるため、事業拡大に応じた優秀な人財の継続的な確保・育成が課題。
機会 (Opportunities)
・国内に膨大に存在する既存太陽光発電所の老朽化に伴う、運営・管理のアウトソーシング需要の増加。
・太陽光発電所のセカンダリ市場(中古市場)の拡大に伴う、専門的な発電所価値評価(デューデリジェンス)やリパワリング(大規模改修)コンサルティングの需要。
・オンサイトPPAや卒FITなど、電力契約・取引の多様化・複雑化に伴う、専門知識へのニーズ。
・株主(京セラ、東京ガス等)が関与する大規模な再エネプロジェクトへの参画機会。
脅威 (Threats)
・O&M専業企業、電力会社系企業、他の独立系AM企業など、発電所管理市場における競争の激化。
・再生可能エネルギーに関する制度(FIT、FIPなど)の頻繁な変更がもたらす事業環境の不確実性。
・AIやドローンを活用した発電所分析技術の急速な進化による、自社システムの陳腐化リスク(継続的な技術投資の必要性)。
【今後の戦略として想像すること】
同社は、Visionとして「太陽光発電を中心として「発電」から「需要」までの再生可能エネルギー全般における「発電事業コンサルティング」」を掲げています。
✔短期的戦略
まずは、株主グループ(京セラ、東京ガス)やその取引先(東京センチュリーのリース先など)からの案件を着実に受託し、AM/TMの運用実績を積み上げることが最優先です。お知らせ欄にあるような大型プロジェクトへの参画を増やし、分析データの蓄積とノウハウの標準化を進め、黒字基調を定着させることが目標となります。
✔中長期的戦略
太陽光発電のAM/TMで培った「ファイナンス×技術×ICT」のノウハウを、他の再生可能エネルギー分野(例:風力発電、バイオマス発電、蓄電池システムなど)へと横展開していくことが予想されます。
さらに、単なる発電所の管理・運営受託に留まらず、発電所の価値評価(デューデリジェンス)や中古売買の仲介、リパワリング(性能向上)のコンサルティングなど、セカンダリ市場でのビジネスを拡大するでしょう。
最終的には、Visionにある通り、「発電」側だけでなく、電力を消費する「需要」側(企業など)に対しても、最適なエネルギー調達や自家消費モデルを提案する「発電事業コンサルティング」企業として、再生可能エネルギーの導入・活用をトータルで支援するソリューション事業へと進化していくことが期待されます。
【まとめ】
A&Tm株式会社は、日本の太陽光発電市場が「作る」時代から「賢く運営する」時代へと移行する、まさにその転換点において設立された専門家集団です。
その最大の武器は、東京センチュリー(金融)、東京ガス(技術)、京セラ(ICT)という強力な株主3社の知見を融合させ、発電所の「経営(AM)」と「技術(TM)」をワンストップで最適化できる独自の能力にあります。
第3期決算では、当期純利益4百万円を計上し、設立3年目での黒字化を達成しました。創業初期の投資フェーズを経て、事業が本格的に軌道に乗ったことを示しています。自己資本比率約66.3%という盤石な財務基盤を武器に、太陽光発電所の価値をデータに基づき最大化することでカーボンニュートラルに貢献し、将来的には再生可能エネルギー全般のソリューション企業へと飛躍していくことが期待されます。
【企業情報】
企業名: A&Tm株式会社
所在地: 東京都千代田区神田練塀町3番地
代表者: 代表取締役社長 澤井 創一
設立: 2022年9月14日
資本金: 100百万円
事業内容: アセットマネジメントとテクニカルマネジメントの包括提供による太陽光発電事業の効率的な事業管理および収益向上サービス
株主: 東京センチュリー株式会社 (51%)、東京ガスエンジニアリングソリューションズ株式会社 (39%)、京セラコミュニケーションシステム株式会社 (10%)
