週末にイオンモールを訪れると、多くの人が自然と足を運ぶ場所、それが書店です。暮らしに身近なショッピングセンターの中で、本との偶然の出会いや、新しい知識への扉を提供してくれる未来屋書店は、私たちにとって馴染み深い存在です。しかし、インターネット通販の台頭や電子書籍の普及により、書店業界全体が厳しい環境に置かれているのもまた事実です。「街の本屋さん」が次々と姿を消していく中で、全国に店舗網を持つ巨大チェーンは、どのような戦略でこの荒波に立ち向かっているのでしょうか。
今回は、イオングループの中核を担う書籍専門店、株式会社未来屋書店の決算を読み解きます。430億円という巨大な売上を誇る一方で、なぜ巨額の損失を計上し、債務超過に陥っているのか。その財務諸表に隠された数字から、同社が描く「未来の書店」の姿と、厳しい現実の中での生存戦略に深く迫ります。
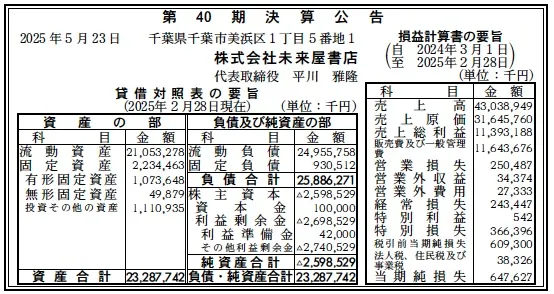
【決算ハイライト(第40期)】
資産合計: 23,288百万円 (約232.9億円)
負債合計: 25,886百万円 (約258.9億円)
純資産合計: ▲2,599百万円 (約▲26.0億円)
売上高: 43,039百万円 (約430.4億円)
当期純損失: 648百万円 (約6.5億円)
利益剰余金: ▲2,699百万円 (約▲27.0億円)
【ひとこと】
まず衝撃的なのは、純資産が約26億円のマイナス、すなわち「債務超過」の状態である点です。430億円を超える売上規模を誇りながらも、営業段階から損失を計上しており、書店業界の構造的な厳しさが浮き彫りになっています。しかし、同社が事業を継続できているのは、ひとえにイオンという巨大な親会社の存在があるからに他なりません。
【企業概要】
社名: 株式会社未来屋書店
設立: 1985年
株主: イオン株式会社(100%出資)
事業内容: イオングループのショッピングセンターを中心に、書籍・雑誌、文具・雑貨の販売、カフェ、コワーキングスペースなどを運営する複合型書店。
【事業構造の徹底解剖】
株式会社未来屋書店の事業は、単なる書籍販売に留まらず、時代のニーズに合わせてその姿を変化させ続けてきた「脱・本屋」への挑戦の歴史そのものです。
✔書籍販売事業:「未来屋書店」「アシーネ」
同社の事業の根幹は、全国のイオングループのショッピングセンターを主戦場とする書籍・雑誌の販売です。かつてのダイエー系書店「アシーネ」と合併し、国内有数の店舗網を誇ります。イオンの強力な集客力を背景に、安定した売上の基盤を築いています。
✔書籍+αの複合型店舗への進化
出版不況という逆風の中、同社は早くから「モノ」から「コト」への転換を図ってきました。2007年には文具併設型店舗の展開を開始。その後も中古本、トレーディングカードといった商材を導入。近年では、「Café de CRIE」とのフランチャイズ契約によるカフェ併設店や、生活雑貨業態「Today‘s Life」など、書籍との親和性が高い分野へと事業を多角化しています。
✔「体験」の提供:滞在価値の創造
さらに近年では、「本を読む場所」「仕事をする場所」という、新たな価値の提供に力を入れています。コワーキングスペース業態「MIRAIYA Bookmark Lounge」の展開は、その象徴です。テレワークの普及という社会変化を捉え、書店を単なる商品の購入場所から、時間を過ごす「サードプレイス」へと進化させようとしています。
✔多チャネル展開
リアル店舗網に加え、電子書籍ストア「mibon(ミボン)」や公式アプリも運営しており、オンラインとオフラインを融合させた顧客体験の提供を目指しています。
【財務状況等から見る経営戦略】
同社の経営戦略を、外部環境、内部環境、そして財務安全性の観点から分析します。
✔外部環境
書店業界は、Amazonをはじめとするオンライン書店の利便性、電子書籍市場の拡大、そして若者を中心とした活字離れの進行という、幾重もの構造的な課題に直面しています。出版物の販売額は長期的な減少傾向にあり、従来の「本を仕入れて売る」というビジネスモデルだけでは、収益を確保することが極めて困難な時代です。
✔内部環境
損益計算書を見ると、売上高430億円に対し、売上総利益は約114億円(売上総利益率 約26.5%)。書籍という商品の利益率の低さがうかがえます。一方で、販売費及び一般管理費が約116億円と、売上総利益を上回っており、営業損失2.5億円を計上しています。これは、イオンモールの一等地に出店することによる高額な賃料や、多数の従業員を抱える人件費といった、重い固定費構造が収益を圧迫していることを示しています。さらに、今期は3.7億円の特別損失を計上しており、これが最終的な赤字を拡大させる大きな要因となりました。これは、不採算店舗の閉鎖に伴う減損損失などが含まれている可能性が高く、同社が厳しい事業環境の中で、聖域なき事業構造改革を進めていることの表れと考えられます。
✔安全性分析
今回の決算で最も深刻な指標は、「債務超過」です。これは、会社の総資産(約233億円)をすべて売却しても、総負債(約259億円)を返済しきれない状態を意味し、通常であれば企業の存続が危ぶまれる危険なシグナルです。しかし、同社が事業を継続できる理由はただ一つ、親会社であるイオン株式会社の100%子会社であるという事実です。イオンは、グループ全体の戦略として、ショッピングセンターの中核をなす「書店」という機能を重視しており、未来屋書店に対して全面的な資金的支援(信用供与)を行っていると考えられます。つまり、未来屋書店は単体で見れば危機的な財務状況ですが、巨大なイオングループの一員として、その信用力と資金力に支えられているのです。
【SWOT分析で見る事業環境】
強み (Strengths)
・イオンという日本最大級の小売グループが持つ、圧倒的な集客力と顧客基盤
・全国を網羅する広範な店舗ネットワークとブランド認知度
・親会社イオンによる、揺るぎない資金的バックアップ
弱み (Weaknesses)
・債務超過という極めて脆弱な財務体質
・書籍販売事業の低い利益率と、重い固定費構造
・EC専業の競合に対する、価格競争力や利便性の劣後
機会 (Opportunities)
・カフェやコワーキングスペースなど、「体験型」サービスへの需要の高まり
・文具や雑貨など、書籍以外の高利益率商品の販売強化
・イオングループの他の事業(金融、エンタメ等)との連携による新サービスの創出
脅威 (Threats)
・出版市場全体の、長期的な縮小トレンド
・オンライン書店や電子書籍との競争激化
・人件費や物流コストの継続的な上昇
【今後の戦略として想像すること】
今回の分析を踏まえ、未来屋書店が今後、再生と成長を遂げるために考えられる戦略を展望します。
✔短期的戦略
まずは、収益構造の抜本的な改善が最優先課題です。特別損失の計上が示すように、不採算店舗の閉鎖やリニューアルといったリストラクチャリングをさらに加速させるでしょう。同時に、既存店舗においては、書籍の売上だけに頼るのではなく、文具・雑貨の売場構成比率を高めたり、カフェやコワーキングスペースの稼働率を向上させたりすることで、店舗あたりの収益性を高める取り組みが不可欠です。
✔中長期的戦略
中長期的には、「書店」という枠組みからの完全な脱却を目指し、「知的好奇心とライフスタイルを提案するカルチャー・プラットフォーム」への進化が求められます。イオングループの顧客データを活用し、地域の客層に合わせた店舗フォーマットを開発すること。あるいは、電子書籍ストア「mibon」とリアル店舗の会員IDを統合し、オンラインとオフラインをシームレスに行き来できる顧客体験(OMO)を構築することなどが考えられます。親会社であるイオンの強力なバックアップがあるからこそ、こうした長期的な視点での事業変革に挑戦できると言えます。
【まとめ】
株式会社未来屋書店は、出版不況という巨大な逆風の中、債務超過という厳しい財務状況にありながらも、もがき、挑戦を続ける巨大な書籍小売企業です。その姿は、変化なくしては生き残れない、現代の小売業の縮図と言えるかもしれません。
今回の決算は、その苦闘の現実を浮き彫りにするものでしたが、同時に、単なる「本屋」であることをやめ、カフェやコワーキングといった新たな価値を提供することで未来を切り拓こうとする、強い意志の表れでもあります。イオングループの全面的な支援という、いわば「生命維持装置」に繋がれながら、自らの力で再び立ち上がることができるのか。未来屋書店の「未来」を賭けた構造改革の行方から、目が離せません。
【企業情報】
企業名: 株式会社未来屋書店
所在地: 千葉県千葉市美浜区中瀬1-5-1 イオンタワー9F
代表者: 代表取締役社長 平川 雅隆
設立: 1985年12月24日
資本金: 1億円
事業内容: 書籍・雑誌、文具・雑貨の販売、カフェ、コワーキングスペースの運営等
株主: イオン株式会社(100%出資)
