インターネット通販の台頭や人々のライフスタイルの変化のなかで、全国の「街の書店」は厳しい経営環境に置かれています。この「出版不況」の大きな要因の一つとされてきたのが、出版社-取次-書店という、長年続いてきた画一的な出版流通システムでした。この業界全体の構造的課題に対し、紀伊國屋書店、TSUTAYAを運営するカルチュア・コンビニエンス・クラブ、そして出版取次最大手の日本出版販売という、業界の巨人たちが垣根を越えて手を組み、革命を起こそうとしています。その挑戦の中核を担うのが、「株式会社ブックセラーズ&カンパニー」です。今回は、書店の未来を創るこの挑戦的な企業の決算を分析し、その革新的なビジネスモデルと描く未来像に迫ります。
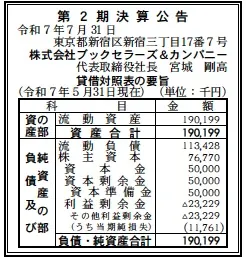
【決算ハイライト(第2期)】
資産合計: 190百万円 (約1.9億円)
負債合計: 113百万円 (約1.1億円)
純資産合計: 77百万円 (約0.8億円)
当期純損失: 12百万円 (約0.1億円)
自己資本比率: 約40.4%
利益剰余金: ▲23百万円 (約▲0.2億円)
【ひとこと】
設立2期目のスタートアップ企業として、12百万円の当期純損失は、新たな流通モデルを構築するためのシステム開発や交渉といった、想定内の先行投資と言えます。自己資本比率が40.4%と健全な水準を保っている点からは、業界の未来を託された企業として、強力な株主のもと、安定した経営基盤で事業が立ち上げられていることがうかがえます。
【企業概要】
社名: 株式会社ブックセラーズ&カンパニー
事業内容: 書店-出版社間の直接取引契約の企画・仲介、契約書店の仕入業務受託、販売促進支援など
株主: 株式会社紀伊國屋書店、カルチュア・コンビニエンス・クラブ株式会社、日本出版販売株式会社
【事業構造の徹底解剖】
株式会社ブックセラーズ&カンパニー(BS&Co.)の使命は、書店を起点とした、持続可能な新しい出版流通サイクルを創出することです。そのビジネスモデルは、従来の業界慣行を根本から見直す、3つの革新的な取り組みで構成されています。
✔直仕入スキームの実現
従来、日本の出版流通は、出版社と書店の間に「取次会社」が入るのが一般的でした。BS&Co.は、参画する書店に代わってKADOKAWAや日経BP、Gakkenといった大手出版社と直接交渉し、新たな直仕入スキームを構築します。このモデルの特徴は、書店側が「販売と返品をコミット(約束)」すること。これにより、書店はより主体的で戦略的な仕入れが可能になります。
✔データに基づく「適正仕入れ」の実現
BS&Co.の最大の強みが、この「適正仕入れ」の機能です。参画する紀伊國屋書店やTSUTAYAなどが持つ膨大な単品販売データ(POSデータ)や、現場の書店員の知見を集約・分析。「どの本が、どの店舗で、いくつ売れるか」を高精度で予測し、それに基づいて出版社への発注数を決定します。これにより、書店側は「売りたい本が品切れで売れない」という機会損失を防ぎ、出版社側は「作りすぎによる大量返品」のリスクを低減できるという、双方にとってメリットのある「マーケットイン」型の流通を目指します。
✔共同販促による売上向上
個々の書店の力には限界があります。BS&Co.は、参画する書店が共同で実施する販売促進企画(フェアなど)を立案・実行するプラットフォームとしての役割も担います。将来的には、複数の書店チェーンで利用できる共通アプリの開発なども視野に入れており、書店業界全体のスケールメリットを活かして、読者の利便性向上と売上拡大を目指します。
【財務状況等から見る経営戦略】
今回の決算内容は、業界の未来を賭けた壮大なプロジェクトの「序章」を物語っています。
✔外部環境
出版市場全体の縮小や書店数の減少は、業界にとって待ったなしの課題です。特に、高い返品率(書籍で3割前後と言われる)は、出版社・取次・書店の経営を長年圧迫してきました。この返品問題を解決し、サプライチェーン全体を効率化したいという業界全体の強い課題意識が、BS&Co.の設立を後押しした最大の要因です。
✔内部環境
設立2期目での12百万円の赤字は、事業を軌道に乗せるための「仕込み」の期間であることを示しています。出版社との交渉、参画書店の拡大、そして事業の核となるデータ分析システムの構築など、多額の先行投資が必要なフェーズです。これは利益を追求する段階ではなく、未来の利益の源泉となる「新しい流通インフラ」を構築している段階と捉えるべきです。
✔安全性分析
自己資本比率40.4%という数値は、設立間もないスタートアップとしては非常に健全です。これは、株主である紀伊國屋書店、CCC、日販という業界の巨人たちが、短期的なリターンを求めるのではなく、出版業界の未来を創るという長期的なビジョンにコミットし、十分な資本を投下していることの表れです。短期的な支払い能力を示す流動比率も約168%(190百万円 ÷ 113百万円)と高く、資金繰りにも全く問題はありません。財務的な安全性は、この強力な株主連合によって完全に担保されています。
【SWOT分析で見る事業環境】
強み (Strengths)
・紀伊國屋書店、CCC、日販という、業界トッププレイヤーによる強力なバックアップと経営資源(販売データ、店舗網など)
・出版業界の構造的課題である「返品問題の解決」という、明確で共感を呼びやすい大義
・参画書店の膨大な販売データを独占的に活用できる、データ分析上の優位性
弱み (Weaknesses)
・設立間もないため、ビジネスモデルがまだ完全に収益化されていない
・業界の長年の慣習を変えることに対する、一部の出版社や書店からの抵抗や懐疑的な見方
・参画する書店が大手チェーン中心であり、中小書店への展開が今後の課題
機会 (Opportunities)
・出版社、書店双方における、既存の流通システムに対する強い課題意識
・データ分析技術やAIの進化による、仕入れ予測精度のさらなる向上
・書店横断型の会員サービスやアプリ開発による、新たな顧客体験の創出と顧客データの活用
脅威 (Threats)
・Amazonをはじめとする、巨大ITプラットフォーマーとのデータ・サービス競争
・出版不況のさらなる進行による、書店・出版社双方の体力の低下
・参画する書店や出版社の間で、利害の対立が生じ、足並みが揃わなくなるリスク
【今後の戦略として想像すること】
「出版流通の革命」という壮大なミッションを掲げるBS&Co.は、その歩みを着実に進めていくでしょう。
✔短期的戦略
まずは、KADOKAWA、日経BP、Gakkenといった大手出版社との直接取引を成功事例とし、さらに多くの有力な出版社をこの新しいスキームに巻き込んでいくことが最優先事項です。同時に、参画書店の数を増やし、分析対象となるデータの量を拡大することで、仕入れ予測の精度をさらに高めていきます。
✔中長期的戦略
「適正仕入れ」のモデルを確立し、出版業界全体の返品率を劇的に改善することを目指します。そして、書店横断型の会員サービスやアプリを立ち上げ、リアル書店ならではの「本との出会い」の体験を、デジタル技術で強化するでしょう。これにより、AmazonなどのECサイトに対抗する、新たな顧客プラットフォームを構築します。最終的には、BS&Co.が持つ高精度な販売予測データが、出版社の「何を、何冊作るか」という出版企画そのものにも影響を与える、業界の頭脳のような存在になる可能性があります。
【まとめ】
株式会社ブックセラーズ&カンパニーは、単なる新会社ではありません。それは、紀伊國屋書店、TSUTAYA、日販という、これまで日本の出版流通を支えてきた巨人たちが、自らの業界の未来のために私財を投じて立ち上げた「革命のための共同体」です。決算書に記された赤字は、旧態依然としたシステムを変革するための産みの苦しみであり、未来への投資に他なりません。「経験と勘」に頼りがちだった書籍の仕入れを、データに基づく「科学」へと変え、書店と出版社の双方に持続可能な利益をもたらす。この挑戦が成功した時、「街の書店」が再び活気を取り戻し、私たちの文化がより豊かになる未来が拓けるかもしれません。
【企業情報】
企業名: 株式会社ブックセラーズ&カンパニー
所在地: 東京都新宿区新宿3-17-7
代表者: 代表取締役社長 宮城 剛高
資本金: 5,000万円
事業内容: 書店-出版社間の直接取引契約に関する企画・請負、契約書店の仕入業務受託、販売促進の企画及び支援など
株主: 株式会社紀伊國屋書店、カルチュア・コンビニエンス・クラブ株式会社、日本出版販売株式会社
