SDGsやサーキュラーエコノミー(循環型経済)という言葉が社会に浸透し、私たちの消費行動は「所有」から「利用」へ、そして「新品」から「リユース」へと静かに、しかし確実に変化しています。特にパソコンは、数年前のモデルでも十分に高性能であり、「新品でなくても良い」という賢い選択が広まっています。このリユースパソコン市場のフロントランナーとして、全国に「パソコン市場」を展開しているのが、福岡に本社を構える株式会社メディエイターです。
今回は、環境貢献とビジネスを見事に両立させる同社の決算内容を読み解き、その驚くほど安定した経営基盤と、持続可能な社会で成長を続けるための事業戦略に迫ります。
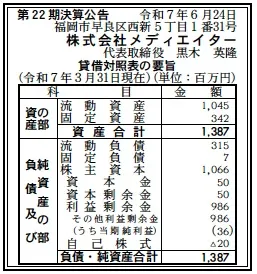
【決算ハイライト(第22期)】
資産合計: 1,387百万円 (約13.9億円)
負債合計: 322百万円 (約3.2億円)
純資産合計: 1,046百万円 (約10.5億円)
当期純利益: 36百万円 (約0.4億円)
自己資本比率: 約75.4%
利益剰余金: 986百万円 (約9.9億円)
【ひとこと】
特筆すべきは、自己資本比率が約75.4%という極めて高い水準にあることです。これは総資産の4分の3以上を返済不要の自己資本で賄っていることを意味し、無借金経営に近い盤石の財務基盤を物語っています。利益剰余金も約9.9億円と潤沢に積み上がっており、創業以来20年以上にわたり、着実に利益を出し続けてきた優良企業の姿が浮かび上がります。
【企業概要】
社名: 株式会社メディエイター
設立: 2003年8月20日
事業内容: 中古パソコンの買取・再生・販売(店舗「パソコン市場」の全国展開および通信販売)、修理、サポート事業など。
【事業構造の徹底解剖】
同社のビジネスは、単なる中古品販売ではありません。「リユースパソコン」を核として、買取から再生、販売、そしてアフターサポートまでを一気通貫で行う、サーキュラーエコノミーを体現した事業モデルです。
✔店舗事業部(パソコン市場)
九州地方を地盤に、関東、関西、中国地方へと全国25店舗を展開する「パソコン市場」が事業の中核です。新品を積極的に勧めるのではなく、「低価格・商品の分かりやすさ・丁寧な接客」をモットーに、パソコンに詳しくない方やシニア層でも安心して相談できる、地域密着型の店舗運営が強みです。
✔通販事業部
店舗網を補完し、全国の顧客にアプローチするためのECサイトを運営しています。店舗に足を運べない顧客にも、品質の高いリユースパソコンを届ける重要なチャネルです。
✔法人事業部
企業で不要になったパソコンの買取や、コスト削減を目的としたリユースパソコンの導入支援を行っています。法人からの安定した買取・販売は、事業全体の基盤を支える重要な収益源となっています。
✔生産管理(再生・品質管理)
このビジネスモデルの心臓部と言えるのが、買い取ったパソコンを再生・商品化する機能です。同社はMicrosoft社から正規に認定された再生PC事業者(MAR: Microsoft Authorized Refurbisher)であり、正規のWindows OSをインストールした、信頼性の高いリユースパソコンを提供できる高い技術力を有しています。これが、安価なだけではない「安心」という付加価値を生み出しています。
【財務状況等から見る経営戦略】
✔外部環境
環境意識の高まりは、リユース市場全体にとって強力な追い風です。かつて中古品にあったネガティブなイメージは払拭され、賢く経済的で、かつ環境に良い選択肢として社会に受け入れられています。近年の物価高騰も、消費者の節約志向を後押しし、中古PCへの需要を高めています。また、パソコン自体の性能が向上し長寿命化したことで、数年前のモデルでもビジネスや学習に十分対応できることも、市場拡大の要因となっています。一方で、フリマアプリの普及による個人間取引の活発化など、新たな競合も生まれています。
✔内部環境
同社は「買取→再生→販売→サポート」というバリューチェーンを自社内で完結させています。これにより、外部業者に依存することなく、製品の品質を高いレベルでコントロールし、同時に中間マージンを削減して利益を確保できる体制を構築しています。ウェブサイトで公開されている業績推移を見ると、売上高は堅調に成長を続けていますが、経常利益は近年、微減傾向にあります。これは市場拡大に伴う競争激化や、店舗網拡大に伴う人件費・賃料の増加などが影響している可能性が考えられます。
✔安全性分析
自己資本比率75.4%という数値が示す通り、財務の安全性は「極めて高い」と評価できます。これは、事業の原資を借入金に頼らず、これまでの利益の蓄積である自己資本で賄っていることを意味し、景気変動に対する非常に高い抵抗力を持っています。短期的な支払い能力を示す流動比率(流動資産÷流動負債)も約331%と、安全性の一つの目安である200%を大きく上回っており、資金繰りにも全く懸念がありません。この盤石な財務基盤があるからこそ、市況の変化に左右されず、長期的な視点での店舗展開や人材育成に投資できるのです。
【SWOT分析で見る事業環境】
強み (Strengths)
・自己資本比率75.4%を誇る、業界でも屈指の健全で安定した財務基盤
・「買取・再生・販売・サポート」の一貫体制と、MAR認定に裏打ちされた高い技術力・信頼性
・全国25店舗のリアルな店舗網と、地域に根差した顧客との強い繋がり
・20年以上にわたる事業運営で築き上げた「パソコン市場」ブランド
弱み (Weaknesses)
・中古品ビジネスの特性上、仕入れ(買取)の量と質の変動リスクがある
・店舗展開による人件費や賃料など、比較的に重い固定費構造
機会 (Opportunities)
・SDGsやサーキュラーエコノミーへの関心の高まりによる、リユース市場全体の拡大
・法人のIT資産管理における、コスト削減と環境配慮(ESG経営)の両立ニーズの増加
・GIGAスクール構想で導入されたPCの入れ替え時期に伴う、教育機関からの大量の買取・販売需要
・パソコンのサブスクリプション(レンタル)サービスの本格展開
脅威 (Threats)
・フリマアプリなど、CtoC(個人間取引)プラットフォームとの競合激化
・大手家電量販店や大手IT企業による、リユースパソコン市場への本格参入
・PCメーカーによる新品エントリーモデルのさらなる低価格化
【今後の戦略として想像すること】
✔短期的戦略
盤石な財務基盤を活かし、さらなる事業基盤の強化を進めるでしょう。オンラインでの買取査定プロセスの簡略化や、法人向けの買取営業を強化することで、仕入れチャネルの安定化と多様化を図ることが考えられます。また、既存店舗では、販売だけでなく修理やデータ移行、操作サポートといったサービスメニューを拡充し、顧客単価と来店頻度の向上を目指す戦略が有効です。
✔中長期的戦略
長期的には、パソコンという領域で培ったノウハウを、他のIT機器へと横展開していくことが視野に入ります。スマートフォンやタブレット、サーバーといった製品のリユース市場も巨大であり、同社のビジネスモデルを応用できる可能性は十分にあります。また、全国展開をさらに加速させるための戦略的な新規出店や、同業他社のM&Aも、豊富な自己資本を背景に有力な選択肢となるでしょう。環境貢献という軸をさらに強化し、企業や教育機関向けのレンタル・リース事業を本格化させることも、持続的な成長につながる道筋です。
【まとめ】
株式会社メディエイターは、単に安い中古パソコンを販売する企業ではありません。それは、情報化社会で不要になった製品に新たな命を吹き込み、価値を循環させることで、環境負荷の低減という社会課題にビジネスで向き合う「サーキュラーエコノミーの担い手」です。その堅実な事業は、自己資本比率75.4%という鉄壁の財務基盤に支えられています。
「もったいない」を価値に変え、消費者に賢い選択肢を提供し続ける同社のビジネスは、これからの時代にますますその重要性を増していくでしょう。地域に根差した丁寧なサービスを武器に、今後も人々の暮らしと持続可能な社会に貢献し続けることが大いに期待されます。
【企業情報】
企業名: 株式会社メディエイター
所在地: 福岡県福岡市中央区大名2丁目9番35号 トウセン天神ビル8階
代表者: 代表取締役 黒木英隆
設立: 2003年8月20日
資本金: 5,000万円
事業内容: パソコンなど情報通信機器の買取・再生・販売(店舗「パソコン市場」の全国展開および通信販売)、情報通信機器の修理・保守・サポート等の提供、顧客サポートコールセンターの運営、オリジナル商品開発・製造など
