パナソニックグループの高度なものづくりを品質面から支える専門集団、パナソニックSNエバリュエーションテクノロジー株式会社が第42期決算公告を発表し、当期純利益74百万円を計上しました。家電製品から車載機器、産業用設備に至るまで製品の高度化と複雑化が加速する中、製品の電磁適合性や安全性を評価・保証する専門機関の役割はますます重要性を増しています。本記事では、公開された財務データや最新の受託試験・認証市場の動向を踏まえ、同社の強固な財務体質と今後の成長戦略について専門的な視点から深掘りしていきましょう。
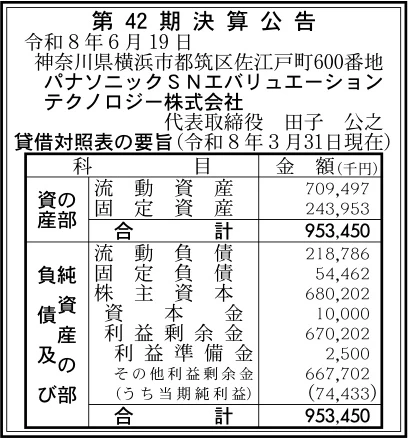
【決算ハイライト(第42期)】
| 資産合計 | 953百万円 (約9.5億円) |
|---|---|
| 負債合計 | 273百万円 (約2.7億円) |
| 純資産合計 | 680百万円 (約6.8億円) |
| 当期純利益 | 74百万円 (約0.7億円) |
| 自己資本比率 | 約71.3% |
【ひとこと】
パナソニックSNエバリュエーションテクノロジー株式会社の第42期決算は、当期純利益74百万円を達成し、堅調な収益力を示しています。総資産953百万円に対して純資産が680百万円を占めており、自己資本比率は約71.3%という非常に高い財務健全性を誇ります。利益剰余金も670百万円蓄積されており、パナソニックグループの品質評価を支える確固たる経営基盤が確認できます。同社がどのような事業構造で高い利益率と安全性を両立しているのか、詳しく深掘りしていきましょう。
【企業概要】
企業名: パナソニックSNエバリュエーションテクノロジー株式会社
設立: 1985年
事業内容: EMC適合性評価、製品安全性適合評価、計測機器校正サービス、開発試作品の評価サービス、技術情報サービスなど
https://panasonic.co.jp/psnet/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔EMC(電磁両立性)適合性評価サービス
同社の核心をなす事業領域は、電子機器が発生する不要電磁波の抑止(エミッション試験)や外部からの電磁波に対する耐性(イミュニティ試験)、無線通信性能の適合性評価サービスです。VCCIや米国FCCに登録された10m法電波暗室などの高度な測定インフラを保有し、国内外の各種規制基準を満たしているかを厳密に検証しています。パナソニックグループのみならず一般企業から持ち込まれる各種電子・通信機器に対し、専門のエンジニアが高精度な測定と解析レポートを提供する価値を実現しています。試験設備の利用料および評価サービス受託料を主な収益源とし、製品開発の最終工程において欠かせない手堅い需要を獲得しています。
✔製品安全性適合評価および開発試作品の各種評価サービス
製品安全評価分野では、電気用品安全法(PSE)やIEC/EN規格といった国内外の安全基準に基づき、火災や感電、障害リスクを未然に防ぐ適合評価を実施しています。さらに、試作開発の段階における環境試験、信頼性試験、機構評価などの各種試験受託サービスを提供し、製品の耐久性や限界性能を可視化しています。長年の商品開発現場で蓄積された専門ノウハウを駆使し、製品の設計不備や不具合の原因究明までサポートすることで顧客へ高い付加価値を提供しています。製品開発プロジェクト単位での受託案件を中心に、確実な現金収入と高い顧客エンゲージメントを形成しています。
✔計測機器の校正サービス・技術情報サービス
工場や研究開発現場で使用される各種測定器の精度を担保するため、長さ、質量、力、温湿度など多種多様な計測機器の校正サービスを展開しています。国家標準へのトレーサビリティを確保した高度な校正環境を備えており、同社ラボでの校正作業に加え、顧客の工場や研究施設へ出張する現地校正サービスも提供しています。さらに、複雑化する世界の規制動向や国際規格の更新に関する技術情報サービスをあわせて提供することで、顧客のコンプライアンス維持を包括的に支援しています。これらのサービスは製造業における定期点検需要と結びついており、ストック性の高い安定した受託収益を生み出しています。
【財務状況等から見る経営環境】
✔外部環境
Astute Analyticaが公表した市場調査レポートによると、日本の試験・検査・認証(TIC)市場は2024年に141億2,000万米ドルと評価され、2025年から2033年にかけて年平均成長率(CAGR)4.78%で着実に拡大すると予想されています。この拡大を牽引しているのが、自動車の電動化(EVシフト)に伴う高電圧安全試験や車載電磁干渉(EMC)の試練、ならびにIoT端末や産業用ロボットの普及による無線通信規格への適合ニーズです。また、製品安全や環境規制がグローバル規模で強化されており、メーカー各社において第三者機関による高度な試験・認証の重要性が飛躍的に高まっています。一方で、電気料金の高止まりや高額な最新測定機器の投資負担、さらには専門技術者の全国的な不足が各ラボの運営コストを押し上げる要因となっています。このような市場背景の中、高度な測定設備と専門ノウハウを併せ持つ試験機関への信頼がより一層集まる傾向にあります。
✔内部環境
同社の内部環境に注目すると、1985年の設立以来、松下通信工業時代からパナソニックグループの先端開発現場で培ってきた豊富な評価技術とノウハウが最大の強みとなっています。従業員数55名という小回りの効く組織規模でありながら、10m法電波暗室をはじめとする充実した実験・測定インフラを自社内に保持している点は大きな参入障壁です。貸借対照表データを見ると、過去の利益蓄積である利益剰余金が670百万円積み上がっており、資本金10百万円に対して圧倒的な自己資本が確立されています。また、総資産953百万円のうち流動資産が709百万円を占めており、グループ内および一般顧客からの受託案件に伴う現金・売掛金が潤沢に回転している状態が読み取れます。これらの経営資源を活用し、単なる試験作業にとどまらず課題解決型の評価ソリューションを提供できる体制が整えられています。
✔安全性分析
財務の安全性を各種指標から検証すると、総資産953百万円に対して純資産は680百万円であり、自己資本比率は約71.3%という極めて良好な数値を記録しています。負債合計273百万円を純資産合計680百万円で割った負債比率は約0.4倍にとどまり、外部負債や借入金に過度依存していない非常に安定した資本構造を示しています。短期的な支払能力を示す流動比率は、流動資産709百万円に対して流動負債219百万円であるため約324%と高く、手元流動性は極めて潤沢な状態です。さらに、総資産に対する当期純利益の割合を示す総資産利益率(ROA)は約7.8%となっており、メーカー系サービス子会社としては高い資産効率と稼ぐ力を発揮しています。このように、倒産リスクが極めて低い完璧に近い財務盤石性を保持しており、将来に向けた高度な設備投資を自力で完結できる優位性を備えています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約71.3%、流動比率約324%という、同業他社を大きく引き離す圧倒的な財務健全性と資金余力にあります。第二に、パナソニックグループの先進的なものづくり現場で長年磨き上げられた高度な専門技術・ノウハウと、VCCI・FCC登録の10m法電波暗室をはじめとする充実した評価設備です。第三に、EMC適合性評価、製品安全評価、計測器校正、試作信頼性評価までをワンストップで提供できる包括的なサービス体制が確立されている点です。これらの強みが組み合わさることで、製品開発のスピードが求められるエレクトロニクスメーカーや自動車部品メーカーに対して、高品質で迅速な評価サービスを提供できています。盤石な純資産基盤があることで、変化の激しい最新の技術規格に対応する設備更新を躊躇なく行える点も強力な優位性です。
✔弱み (Weaknesses)
内部環境における弱みとしては、事業収益の多くをパナソニックグループ各社の開発・生産計画に大きく依存している構造的な側面が挙げられます。親会社グループの投資方針や製品開発スケジュールの変動が、同社の設備稼働率や売上に直接的な影響を与えるリスクが存在します。第二に、従業員55名規模の少数精鋭組織であるため、高度な知識を要するEMCエンジニアや校正技術者の育成と継承に一定の時間がかかる点です。第三に、大型電波暗室や精密測定機器の維持管理、校正、定期的な設備更新にかかる固定費負担が重く、非稼働時間が発生した際にコスト圧迫要因となりやすい点が挙げられます。また、一般企業向けの外販営業体制やマーケティングリソースが限定的であり、自社単独での新規開拓スピードに課題を残しています。したがって、業務の自動化を進めつつ外販比率を高める取組が必要です。
✔機会 (Opportunities)
外部環境における機会として、Astute Analyticaの調査が示す年率4.78%で成長を続ける国内TIC市場の拡大と、各種エレクトロニクス製品の規制強化が挙げられます。特に、自動車産業における電動化(xEV)や自動運転(ADAS)の進化に伴い、車載電子部品の高電圧安全試験や複雑な電磁干渉(EMC)の適合評価ニーズが激増しています。また、5G/6G通信やIoT機器の急速な広がりにより、あらゆる製品に無線機能が搭載されることで、電波法に基づく認証や通信性能評価の受託機会が広がっています。さらに、人手不足に悩む一般の製造業者が計測器校正や試作評価業務を外部委託するアウトソーシングの動きも大きな追い風です。同社が培った高度な技術ブランドを一般市場へ積極的にアピールすることで、高単価な外販案件を獲得できる好機が到来しています。
✔脅威 (Threats)
外部からの主な脅威として、受託試験・検査業界全般で進行している深刻なエンジニア不足と、それに伴う採用・人件費コストの急激な上昇が挙げられます。第二に、精密測定機材を常時稼働させるための電気料金の高止まりや、最新の高速通信・高周波対応試験機器の購入価格高騰による利益率低下リスクです。第三に、国内の独立系第三者認証機関や海外大手の受託ラボ、さらには民間の受託試験会社との間での価格競争や顧客獲得競争の激化が挙げられます。また、国際的な適合性規格や法規制が急激に変更された際、旧型設備では対応できなくなる設備陳腐化リスクも存在します。これらの外部リスクに対抗するためには、単なる測定作業の請負から脱却し、設計段階からのコンサルティングなど高付加価値領域へのシフトが必須となります。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期施策としては、第一に「パナソニックグループ外(一般企業)向けEMC評価・出張校正サービスの能動的な営業強化」が有効であると考えます。同社の高い技術的信頼と出張校正などの利便性を強みに、自動車サプライヤーや産業機器メーカー等の新規顧客を獲得し、外販比率の向上を図ることが求められます。第二に、測定データの自動取得や自動レポート作成ツールの導入による、試験・校正プロセスのデジタル化(DX)と納期短縮の推進です。現場の事務作業負担を軽減することで、エンジニアがより高度な解析作業や顧客への対策提案に集中できる環境を整える必要があります。これらの施策を実行することで、高騰する電気代や人件費を吸収しつつ、当期純利益の拡大を確実に達成できると考えます。
✔中長期的戦略
3〜5年を見据えた中長期的戦略としては、自己資本比率約71.3%という分厚い内部留保を活用した「次世代技術(車載・高速通信等)向け評価インフラへの先行投資」が鍵となります。次世代モビリティや6G関連製品に対応する最新の測定機器やテスト環境を整備し、市場の需要に先駆けて最先端の適合性評価を提供できる体制を構築することが期待されます。第二に、単なる試験データの測定・提出にとどまらず、製品の開発初期段階からノイズ対策や安全設計を助言する「品質保証コンサルティング事業の確立」です。高度な知見を持つベテランエンジニアのノウハウをナレッジ化し、高単価なソリューションビジネスとして展開することが有効となります。こうした中長期的な取り組みを進めることで、世界基準の適合評価パートナーとしての確固たる地位を築いていけると推測されます。
【まとめ】
パナソニックSNエバリュエーションテクノロジー株式会社の第42期決算は、当期純利益74百万円、自己資本比率約71.3%という、非常に優れた収益性と財務健全性を示しています。同社はパナソニックグループで培った高度な技術ノウハウと、EMC試験や製品安全評価、計測器校正などを一括提供できる専門性を最大の強みとしています。一方で、業界全般で進む技術者不足や設備維持費の高止まりといった課題に対しては、受託業務のデジタル化と効率化で対応することが求められます。今後は、拡大を続けるTIC市場の追い風を受けながら、車載・IoT等の先進分野への設備投資と一般企業向け外販の強化を推進していくことが期待されます。
【企業情報】
企業名: パナソニックSNエバリュエーションテクノロジー株式会社
所在地: 神奈川県横浜市都筑区佐江戸町600番地
代表者: 代表取締役 田子 公之
設立: 1985年5月21日
資本金: 10百万円
事業内容: EMC適合性評価サービス、製品安全性適合評価サービス、計測機器の校正サービス、開発試作品の各種評価サービス、技術情報サービスなど
株主: パナソニックグループ
